
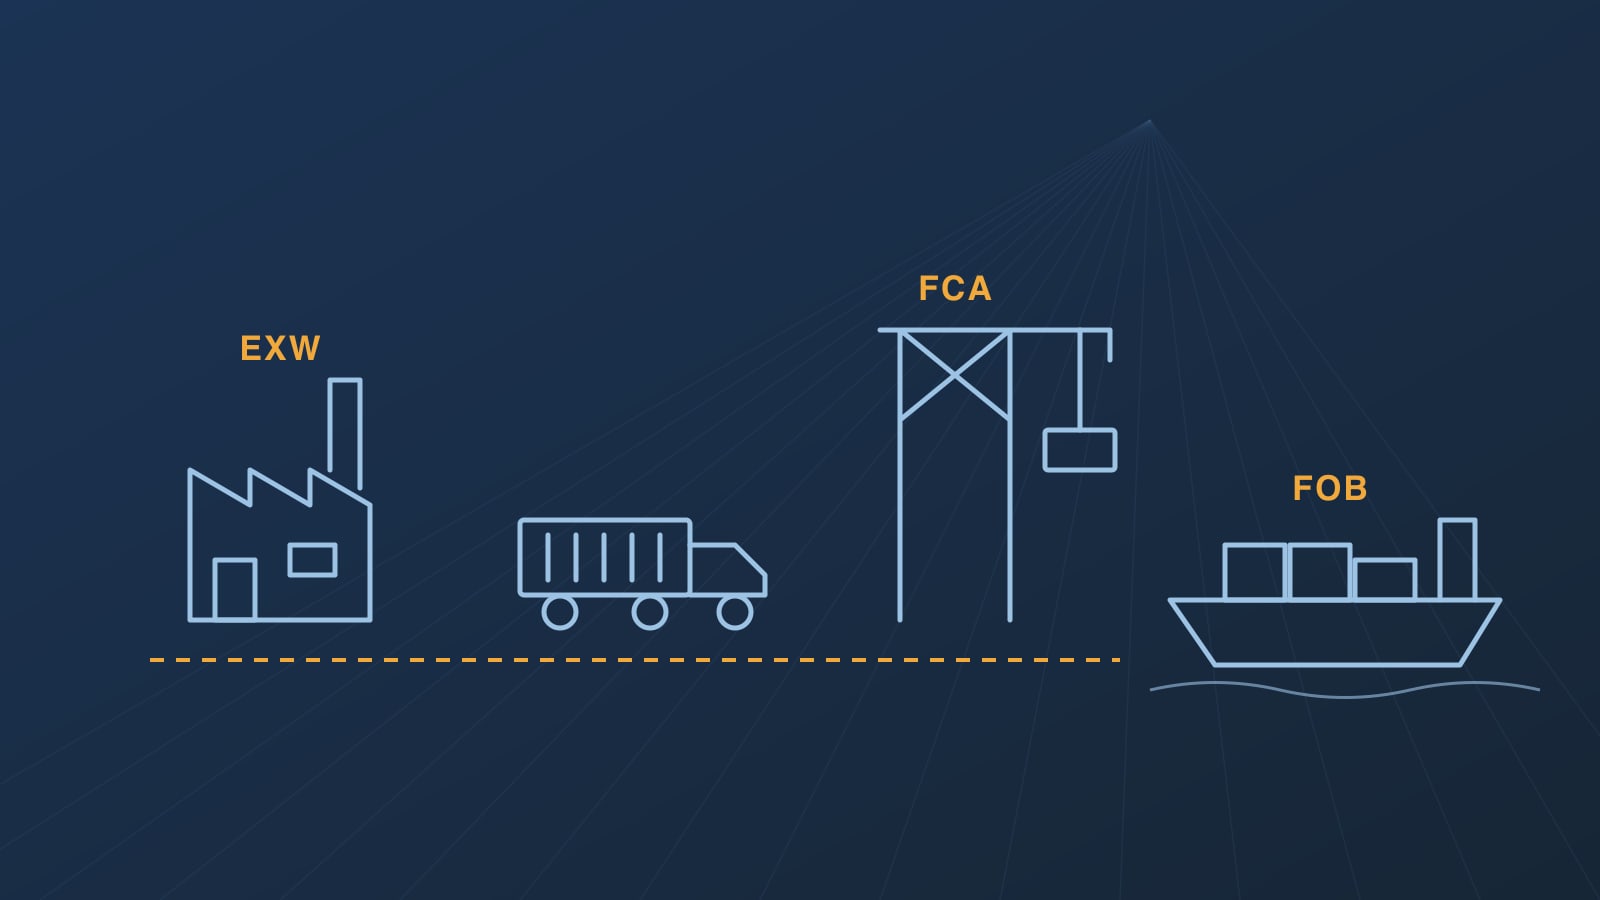
Um orçamento de uma fábrica chinesa indica normalmente um termo comercial: EXW, FOB, CIF ou outra das regras Incoterms® da Câmara de Comércio Internacional (ICC). A regra determina quem organiza e paga o transporte, quem trata do desalfandegamento de exportação e de importação e em que ponto o risco de perda ou dano passa do vendedor para si; nos termos CIF e CIP, obriga também o vendedor a contratar um seguro para a mercadoria. Não determina quando passa a ser proprietário da mercadoria nem como e quando efetua o pagamento. Para a maioria das encomendas à China, as opções práticas são FCA num armazém de um transitário ou num terminal de contentores, ou FOB num porto marítimo chinês. O EXW deixa o desalfandegamento de exportação na China a seu cargo e, no CIF, a fábrica escolhe o transportador e o seguro, enquanto o risco da viagem marítima fica a seu cargo. Explicamos a seguir como funcionam as principais regras dos Incoterms® 2020 e o que deve acordar com a fábrica.
Onze regras em dois grupos
A edição atual é a dos Incoterms® 2020; a ICC já iniciou os trabalhos para a próxima, os Incoterms® 2030. Sete regras podem ser utilizadas em qualquer modo de transporte: EXW, FCA, CPT, CIP, DAP, DPU e DDP. Quatro destinam-se exclusivamente ao transporte marítimo e por vias navegáveis interiores: FAS, FOB, CFR e CIF.
Indique sempre a regra juntamente com um local preciso e a edição, por exemplo, "FCA Shenzhen, [morada do armazém do transitário], Incoterms® 2020" ou "FOB Yantian, Incoterms® 2020". Nos termos EXW, FCA, FOB e nas regras D, o local designado é aquele onde o vendedor entrega a mercadoria e o risco passa para si. Nas regras C (CPT, CIP, CFR e CIF), é o destino até ao qual o vendedor paga o transporte, embora o risco seja transferido antes, na expedição. A propriedade, as condições de pagamento e as consequências do incumprimento do contrato por uma das partes não são abrangidas pelas regras: inclua-as no contrato de compra e venda.
EXW: o desalfandegamento de exportação na China fica a seu cargo
Nos termos EXW (Na fábrica), o vendedor limita-se a colocar a mercadoria à sua disposição nas instalações dele ou noutro local designado, sem a carregar em qualquer veículo nem a desalfandegar para exportação. A partir desse momento, o risco é seu. Se, ainda assim, o vendedor carregar a mercadoria, o risco de danos durante o carregamento também poderá recair sobre si. Por isso, a ICC aconselha a acordar previamente quem assume esse risco — ou a escolher FCA, nos termos do qual, se a entrega ocorrer nas instalações do vendedor, este carrega a mercadoria e mantém o risco durante o carregamento.
Nos termos EXW, também lhe cabe realizar e pagar o desalfandegamento de exportação. Na China, a declaração de exportação é apresentada pelo expedidor chinês da mercadoria ou por um despachante aduaneiro por ele mandatado, devendo ambos estar registados junto das alfândegas. Só uma entidade económica registada na China — uma sociedade, uma sociedade de pessoas, uma empresa em nome individual ou uma sucursal de uma empresa estrangeira — pode obter esse registo (Administração Geral das Alfândegas, Portaria n.º 253, artigos 2.º e 4.º; Portaria n.º 277, artigo 4.º). Um comprador estrangeiro sem qualquer entidade registada na China não pode ser esse expedidor, pelo que, na prática, é a fábrica ou um agente de exportação que acaba por declarar a mercadoria — precisamente o que o FCA prevê.
FCA: mercadoria desalfandegada para exportação e entregue ao seu transportador
Nos termos FCA (Franco transportador), o vendedor desalfandega a mercadoria para exportação e entrega-a ao transportador ou transitário que indicar, num local designado. Nas instalações do vendedor, a mercadoria considera-se entregue quando estiver carregada no veículo do seu transportador. Em qualquer outro local, como o armazém do seu transitário ou um terminal de contentores, considera-se entregue quando chegar no veículo do vendedor, pronta para descarga e à disposição do seu transportador ou transitário; o vendedor não a descarrega.
O risco passa para si nesse momento e, a partir daí, cabe-lhe reservar e pagar o transporte principal. O FCA aplica-se ao transporte marítimo, aéreo, ferroviário e rodoviário. Se a carta de crédito do seu banco exigir um conhecimento de embarque com menção de embarque a bordo, a edição de 2020 permite que as partes acordem que dará instruções ao seu transportador para emitir esse documento ao vendedor assim que a mercadoria estiver carregada no navio; o vendedor entrega-lho depois. A ICC alerta que o transportador pode recusar, uma vez que só emite esse conhecimento quando a mercadoria está efetivamente a bordo, e que a diferença entre as datas de entrega e de carregamento pode causar dificuldades no âmbito da carta de crédito. Confirme primeiro com o seu transportador ou transitário.
FOB: para carregamento a bordo, não para contentores entregues num terminal
Nos termos FOB (Franco a bordo), o vendedor desalfandega a mercadoria para exportação e entrega-a colocando-a a bordo do navio que indicar, no porto de embarque designado. O risco é transferido quando a mercadoria estiver a bordo. O vendedor paga todos os custos até esse momento; cabe-lhe pagar o frete marítimo e tudo o que se seguir ao carregamento, bem como contratar um seguro para a mercadoria se pretender cobertura.
O FOB é uma regra exclusiva do transporte marítimo e por vias navegáveis interiores. A ICC salienta que não se adequa a mercadorias entregues ao transportador antes de estarem a bordo, como contentores entregues num terminal, e que, neste caso, as partes devem considerar FCA. Se, ainda assim, uma fábrica apresentar um orçamento FOB para uma expedição em contentor, confirme por escrito quais os encargos portuários e documentos anteriores ao carregamento que estão incluídos no preço.
CFR e CIF: o vendedor paga o frete, mas o risco da viagem é seu
Nos termos CFR (Custo e frete) e CIF (Custo, seguro e frete), o vendedor contrata e paga o transporte até ao porto de destino designado, mas o risco passa para si quando a mercadoria estiver a bordo do navio no porto de embarque. Se a mercadoria se perder ou sofrer danos no mar após o carregamento, esse risco é seu: cabe-lhe apresentar uma reclamação ao transportador ou à seguradora. O vendedor continua a responder, nos termos do contrato de compra e venda, por defeitos existentes no momento do carregamento. Se a mercadoria viajar primeiro num navio de ligação ou numa barcaça fluvial, por defeito o risco é transferido quando for entregue ao primeiro transportador, pelo que deve indicar o porto de embarque e o ponto de entrega no contrato.
Nos termos CIF, o vendedor também tem de contratar um seguro para a mercadoria, mas, por defeito, apenas com a cobertura limitada das Institute Cargo Clauses (C), por um valor de, pelo menos, 110% do preço do contrato, e a apólice tem de lhe permitir reclamar diretamente junto da seguradora. As cláusulas (C) cobrem apenas os riscos enumerados. No CIP, a regra equivalente aplicável a qualquer modo de transporte, a edição de 2020 exige, por defeito, a cobertura mais ampla das cláusulas (A). Em ambas as regras, as partes podem acordar outro nível de cobertura; no CFR, o vendedor não tem qualquer obrigação de contratar um seguro.
O vendedor também escolhe o transportador e celebra o contrato de transporte. Os custos de descarga no porto de destino ficam a seu cargo, salvo se forem da responsabilidade do vendedor nos termos desse contrato; se o vendedor os tiver pago ao abrigo do contrato, não lhos pode cobrar separadamente, salvo acordo em contrário. O agente local do transportador poderá cobrar-lhe encargos no destino, pelo que deve pedi-los por escrito antes de aceitar CIF. Para contentores entregues num terminal, a ICC aponta para CPT e CIP em vez de CFR e CIF.
DAP e DDP: entrega no seu país
Nos termos DAP (Entregue no local), o vendedor entrega a mercadoria no meio de transporte de chegada, no local designado no seu país, pronta para descarga. Cabe-lhe desalfandegá-la para importação e pagar os direitos e impostos.
Nos termos DDP (Entregue com direitos pagos), o vendedor também desalfandega a mercadoria para importação e paga os direitos e impostos de importação. A ICC salienta que, se o vendedor não conseguir obter o desalfandegamento de importação, deverá considerar DAP ou DPU, e que os impostos de importação pagos pelo vendedor poderão não ser recuperáveis junto do comprador. Uma proposta DDP só é realista se o vendedor conseguir efetivamente desalfandegar a mercadoria para importação no seu país.
Os direitos aduaneiros incidem sobre o valor com frete e seguro
Nos seis países abrangidos pelos nossos guias de importação — Chile, Peru, Colômbia, México, Arábia Saudita e Emirados Árabes Unidos — os direitos aduaneiros são calculados sobre um valor aduaneiro que inclui o frete e o seguro até ao ponto de entrada da mercadoria no país (no Chile e no Peru, este valor é designado por valor CIF). O IVA na importação é calculado sobre esse valor, acrescido dos direitos aduaneiros e de outros impostos de importação. Comprar FOB em vez de CIF não reduz, portanto, os direitos aduaneiros: as alfândegas acrescentam o frete e o seguro de qualquer forma. O que muda é quem escolhe o transportador e o seguro e quanto paga por eles. No Peru, se a mercadoria não estiver segurada, as alfândegas acrescentam um custo de seguro calculado segundo uma percentagem padrão do valor FOB. Na Colômbia, o documento de seguro, ou um documento que comprove as taxas de seguro habituais, tem de acompanhar a declaração de importação.
O que recomendamos
Transporte marítimo, em contentor ou grupagem (LCL): FCA no armazém do seu transitário ou no terminal de contentores em Shenzhen ou Guangzhou, que é o que a ICC recomenda para mercadorias entregues antes do carregamento; FOB apenas se a fábrica insistir. O transporte é reservado por si ou pelo seu transitário, e cabe-lhe contratar um seguro para a mercadoria, por exemplo, com as Institute Cargo Clauses (A).
Transporte aéreo e expresso: FCA na fábrica, utilizando a conta do seu transitário ou da empresa de transporte expresso, ou DAP se a tarifa da empresa de transporte expresso da fábrica for melhor do que a sua.
EXW: evite-o, salvo se um agente de exportação for declarar a mercadoria na China e tiver sido acordado quem a carrega.
CIF: é adequado para mercadorias carregadas diretamente a bordo; para contentores, a ICC aponta para CIP. Em qualquer dos casos, verifique primeiro os encargos no destino e a cobertura do seguro.
O que acordar no contrato
1. A regra, o local designado com precisão e "Incoterms® 2020"; nos termos CFR e CIF, também o porto de embarque.
2. Quem reserva o transporte e quem contrata o seguro, com que cláusulas e por que montante.
3. A embalagem e a marcação, e quem efetua o carregamento no local designado.
4. Os documentos: fatura comercial, lista de embalagem, conhecimento de embarque ou carta de porte aéreo, certificado de origem se o seu país tiver um acordo de comércio livre com a China (Chile e Peru, entre os países dos nossos guias) e a apólice de seguro, se o vendedor contratar o seguro.
5. Nos termos FCA com carta de crédito, se dará instruções ao seu transportador para emitir ao vendedor um conhecimento de embarque com menção de embarque a bordo.
6. A data-limite de entrega no local designado.
Como ajudamos
Pedimos orçamentos às fábricas com a mesma regra e o mesmo local, para permitir comparar as propostas, organizamos a entrega FCA num armazém de um transitário ou num terminal em Guangzhou ou Shenzhen e verificamos os documentos de exportação antes da saída da mercadoria. Envie-nos o produto, a quantidade e o destino, e responderemos com opções no prazo de dois dias úteis.
Fontes
Câmara de Comércio Internacional: Incoterms® 2020 — introdução, regras para qualquer modo de transporte e regras para transporte marítimo e por vias navegáveis interiores, com notas explicativas (Biblioteca Digital da ICC, library.iccwbo.org); páginas da ICC sobre os Incoterms® 2020 e plano de trabalho das Comissões de Política Global da ICC para 2026 (revisão com vista aos Incoterms® 2030); Administração do Comércio Internacional dos EUA, "Conheça os seus Incoterms"; Administração Geral das Alfândegas da China, Portaria n.º 253 sobre o registo de entidades que apresentam declarações aduaneiras (2021), artigos 2.º e 4.º, e Portaria n.º 277 sobre declarações aduaneiras (2025), artigo 4.º; Conselho de Estado da China, Regulamento sobre o Registo de Entidades Económicas, artigo 2.º; regras aduaneiras e fiscais do Chile (Compêndio de Normas Aduaneiras, capítulo II; Decreto-Lei 825, artigo 16.º), do Peru (Decisão 571 da Comunidade Andina, artigo 6.º; procedimento SUNAT DESPA-PE.01.10a), da Colômbia (Decreto 1165 de 2019, artigos 327.º e 330.º), do México (Lei Aduaneira, artigo 65.º; Lei do IVA, artigo 27.º), da Arábia Saudita (orientações da ZATCA sobre importações e exportações no âmbito do IVA, maio de 2026; Lei Aduaneira Comum do CCG) e dos Emirados Árabes Unidos (Decreto-Lei Federal n.º 8 de 2017 sobre o IVA, artigo 35.º).
As regras Incoterms® estão protegidas por direitos de autor pertencentes à ICC. Pode obter mais informações sobre as regras Incoterms® no sítio Web da ICC, iccwbo.org. Incoterms® e o logótipo Incoterms® 2020 são marcas da ICC. A utilização destas marcas não implica associação à ICC, nem aprovação ou patrocínio por parte da ICC.