
ใบเสนอราคาจากโรงงานจีนมักระบุเงื่อนไขการค้า เช่น EXW, FOB, CIF หรือกฎข้ออื่นใน Incoterms® ของหอการค้านานาชาติ (ICC) กฎดังกล่าวกำหนดว่าใครเป็นผู้จัดการและชำระค่าขนส่ง ใครดำเนินพิธีการส่งออกและนำเข้า และความเสี่ยงต่อการสูญหายหรือเสียหายโอนจากผู้ขายมายังคุณที่จุดใด โดย CIF และ CIP ยังกำหนดให้ผู้ขายต้องทำประกันภัยสินค้าด้วย กฎเหล่านี้ไม่ได้กำหนดว่าคุณจะเป็นเจ้าของสินค้าเมื่อใด หรือจะชำระเงินอย่างไรและเมื่อใด สำหรับคำสั่งซื้อจากจีนส่วนใหญ่ ตัวเลือกที่เหมาะกับการใช้งานจริงคือ FCA ณ คลังสินค้าของผู้รับจัดการขนส่งสินค้าหรือลานตู้คอนเทนเนอร์ หรือ FOB ณ ท่าเรือในจีน EXW ให้คุณรับผิดชอบพิธีการส่งออกในจีน ส่วน CIF ให้โรงงานเลือกผู้ขนส่งและประกันภัย ขณะที่คุณเป็นผู้รับความเสี่ยงระหว่างการขนส่งทางทะเล ต่อไปนี้คือวิธีทำงานของกฎหลักภายใต้ Incoterms® 2020 และสิ่งที่ควรตกลงกับโรงงาน
กฎ 11 ข้อ แบ่งเป็น 2 กลุ่ม
ฉบับปัจจุบันคือ Incoterms® 2020 และ ICC ได้เริ่มจัดทำฉบับถัดไปคือ Incoterms® 2030 แล้ว กฎ 7 ข้อใช้ได้กับการขนส่งทุกรูปแบบ ได้แก่ EXW, FCA, CPT, CIP, DAP, DPU และ DDP ส่วนอีก 4 ข้อใช้เฉพาะการขนส่งทางทะเลและทางน้ำภายในประเทศ ได้แก่ FAS, FOB, CFR และ CIF
ระบุกฎพร้อมสถานที่ที่ชัดเจนและฉบับที่ใช้เสมอ เช่น "FCA เซินเจิ้น, [ที่อยู่คลังสินค้าของผู้รับจัดการขนส่งสินค้า], Incoterms® 2020" หรือ "FOB เหยียนเถียน, Incoterms® 2020" ภายใต้ EXW, FCA, FOB และกฎกลุ่ม D สถานที่ที่ระบุคือจุดที่ผู้ขายส่งมอบสินค้าและความเสี่ยงโอนมายังคุณ ส่วนกฎกลุ่ม C (CPT, CIP, CFR และ CIF) สถานที่ดังกล่าวคือปลายทางที่ผู้ขายชำระค่าขนส่งไปถึง แต่ความเสี่ยงโอนก่อนหน้านั้น ณ จุดส่งสินค้า กฎเหล่านี้ไม่ครอบคลุมกรรมสิทธิ์ เงื่อนไขการชำระเงิน และผลที่ตามมาหากฝ่ายใดฝ่ายหนึ่งผิดสัญญา จึงควรระบุเรื่องเหล่านี้ไว้ในสัญญาซื้อขาย
EXW: คุณต้องรับผิดชอบพิธีการส่งออกในจีน
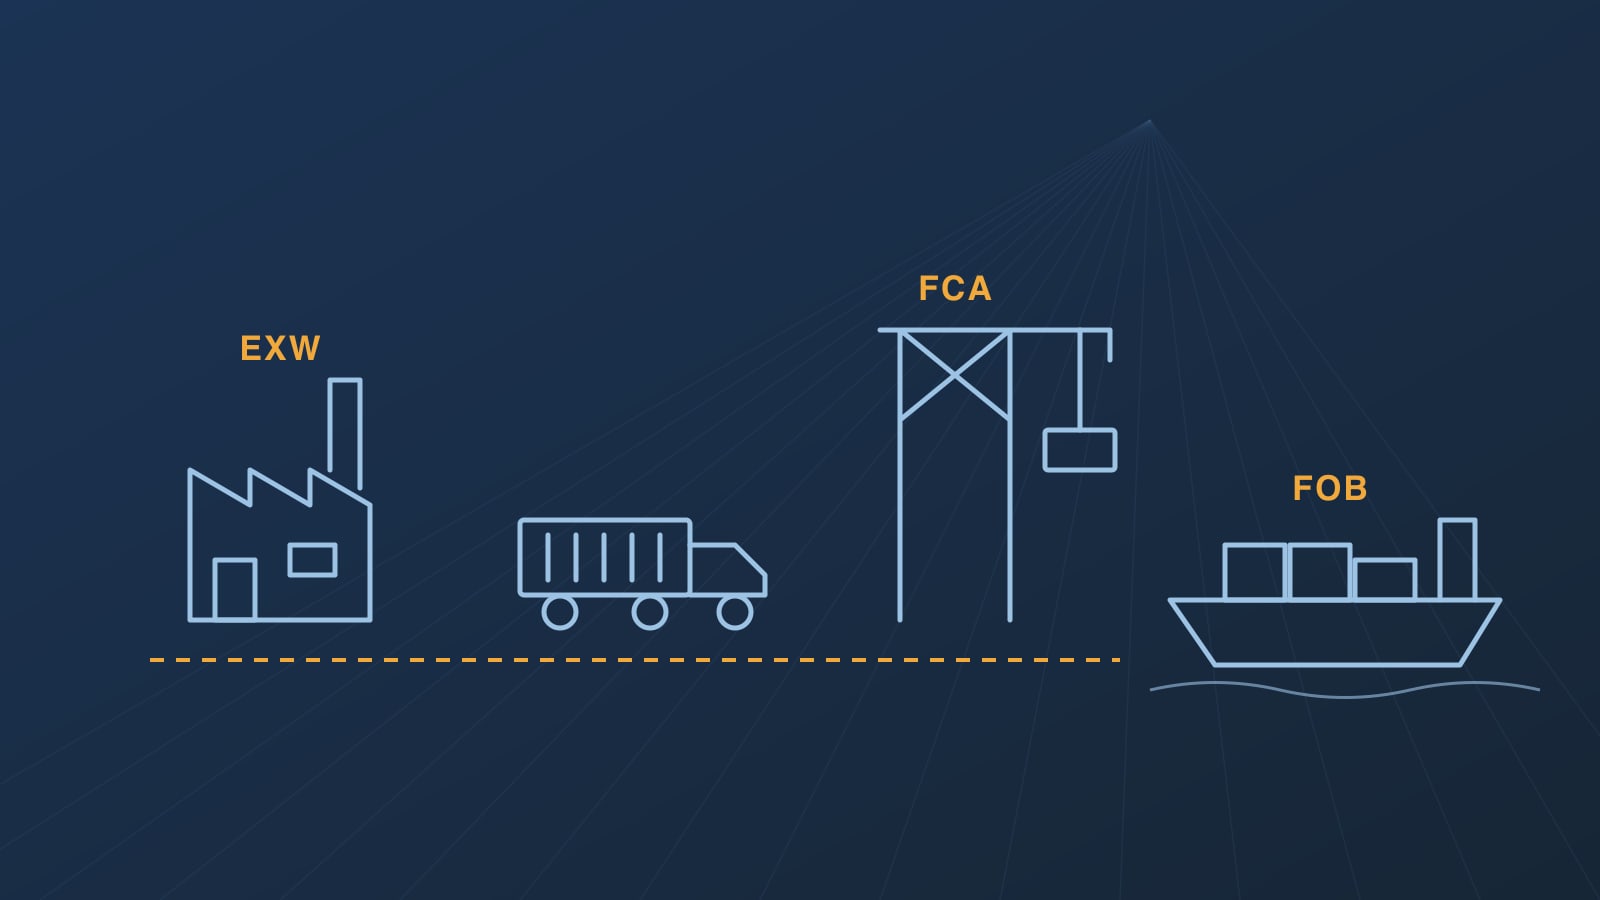
ภายใต้ EXW (ส่งมอบ ณ โรงงาน) ผู้ขายเพียงจัดสินค้าไว้ให้คุณรับมอบ ณ สถานประกอบการของผู้ขายหรือสถานที่อื่นที่ระบุ โดยยังไม่บรรทุกขึ้นยานพาหนะใดและยังไม่ผ่านพิธีการส่งออก นับจากจุดนั้นคุณเป็นผู้รับความเสี่ยง หากผู้ขายบรรทุกสินค้าให้แม้ไม่ได้มีหน้าที่ ความเสี่ยงต่อความเสียหายระหว่างบรรทุกก็อาจตกเป็นของคุณด้วย ICC จึงแนะนำให้ตกลงล่วงหน้าว่าใครเป็นผู้รับความเสี่ยงนี้ หรือเลือก FCA ซึ่งหากส่งมอบ ณ สถานประกอบการของผู้ขาย ผู้ขายจะเป็นผู้บรรทุกสินค้าและรับความเสี่ยงระหว่างบรรทุก
ภายใต้ EXW คุณยังต้องดำเนินการและชำระค่าใช้จ่ายสำหรับพิธีการส่งออกด้วย ในจีน ผู้ยื่นใบขนสินค้าขาออกคือผู้ส่งสินค้าในจีนหรือตัวแทนออกของที่ผู้ส่งสินค้ามอบหมาย โดยทั้งสองต้องขึ้นทะเบียนกับศุลกากร มีเพียงผู้ประกอบการที่จดทะเบียนในจีน ได้แก่ บริษัท ห้างหุ้นส่วน กิจการเจ้าของคนเดียว หรือสาขาของบริษัทต่างชาติเท่านั้นที่ขึ้นทะเบียนได้ (สำนักงานศุลกากรแห่งชาติจีน คำสั่งฉบับที่ 253 มาตรา 2 และ 4 และคำสั่งฉบับที่ 277 มาตรา 4) ผู้ซื้อต่างชาติที่ไม่ได้จดทะเบียนกิจการใดในจีนจึงไม่สามารถเป็นผู้ส่งสินค้าดังกล่าวได้ ในทางปฏิบัติ โรงงานหรือตัวแทนส่งออกจึงเป็นผู้สำแดงสินค้าอยู่ดี ซึ่งตรงกับสิ่งที่ FCA กำหนดไว้
FCA: ผ่านพิธีการส่งออกและส่งมอบให้ผู้ขนส่งของคุณ
ภายใต้ FCA (ส่งมอบให้ผู้ขนส่ง) ผู้ขายดำเนินพิธีการส่งออกและส่งมอบสินค้าให้แก่ผู้ขนส่งหรือผู้รับจัดการขนส่งสินค้าที่คุณแต่งตั้ง ณ สถานที่ที่ระบุ หากเป็นสถานประกอบการของผู้ขาย ถือว่าส่งมอบสินค้าเมื่อบรรทุกขึ้นยานพาหนะของผู้ขนส่งของคุณแล้ว หากเป็นสถานที่อื่น เช่น คลังสินค้าของผู้รับจัดการขนส่งสินค้าของคุณหรือลานตู้คอนเทนเนอร์ ถือว่าส่งมอบเมื่อสินค้ามาถึงบนยานพาหนะของผู้ขาย พร้อมขนถ่ายลงและพร้อมให้ผู้ขนส่งหรือผู้รับจัดการขนส่งสินค้าของคุณรับมอบ โดยผู้ขายไม่ต้องขนถ่ายสินค้าลง
ความเสี่ยงโอนมายังคุณ ณ จุดนั้น และจากจุดนั้นคุณเป็นผู้จองและชำระค่าขนส่งหลัก FCA ใช้ได้กับการขนส่งทางทะเล ทางอากาศ ทางราง และทางถนน หากเลตเตอร์ออฟเครดิตของธนาคารของคุณกำหนดให้ต้องมีใบตราส่งสินค้าทางทะเลที่ระบุว่าบรรทุกสินค้าลงเรือแล้ว ฉบับปี 2020 อนุญาตให้คู่สัญญาตกลงกันว่าคุณจะสั่งให้ผู้ขนส่งออกเอกสารดังกล่าวให้ผู้ขายเมื่อบรรทุกสินค้าลงเรือแล้ว จากนั้นผู้ขายจึงส่งต่อให้คุณ ICC เตือนว่าผู้ขนส่งอาจปฏิเสธ เนื่องจากจะออกใบตราส่งประเภทนี้ต่อเมื่อสินค้าอยู่บนเรือจริงแล้วเท่านั้น และวันที่ส่งมอบกับวันที่บรรทุกลงเรือซึ่งต่างกันอาจทำให้เกิดปัญหาภายใต้เลตเตอร์ออฟเครดิตได้ ควรตรวจสอบกับผู้ขนส่งหรือผู้รับจัดการขนส่งสินค้าของคุณก่อน
FOB: ใช้เมื่อส่งมอบสินค้าบนเรือ ไม่เหมาะกับสินค้าที่ส่งมอบให้ผู้ขนส่ง ณ ลานตู้คอนเทนเนอร์ก่อนนำขึ้นเรือ
ภายใต้ FOB (ส่งมอบบนเรือ) ผู้ขายดำเนินพิธีการส่งออกและส่งมอบสินค้าโดยนำขึ้นเรือที่คุณแต่งตั้ง ณ ท่าเรือต้นทางที่ระบุ ความเสี่ยงโอนเมื่อสินค้าอยู่บนเรือ ผู้ขายชำระค่าใช้จ่ายทั้งหมดจนถึงจุดนั้น ส่วนคุณชำระค่าระวางเรือและค่าใช้จ่ายทั้งหมดหลังบรรทุกลงเรือ รวมทั้งทำประกันภัยสินค้าหากต้องการความคุ้มครอง
FOB เป็นกฎสำหรับการขนส่งทางทะเลและทางน้ำภายในประเทศเท่านั้น ICC ระบุว่าไม่เหมาะกับสินค้าที่ส่งมอบให้ผู้ขนส่งก่อนนำขึ้นเรือ เช่น ตู้คอนเทนเนอร์ที่ส่งมอบ ณ ลานตู้คอนเทนเนอร์ และในกรณีนี้คู่สัญญาควรพิจารณา FCA หากโรงงานยังเสนอราคา FOB สำหรับการขนส่งด้วยตู้คอนเทนเนอร์ ให้ยืนยันเป็นลายลักษณ์อักษรว่าราคารวมค่าธรรมเนียมท่าเรือและเอกสารใดบ้างก่อนบรรทุกลงเรือ
CFR และ CIF: ผู้ขายชำระค่าระวาง แต่คุณรับความเสี่ยงระหว่างการเดินเรือ
ภายใต้ CFR (ต้นทุนและค่าระวาง) และ CIF (ต้นทุน ค่าประกันภัย และค่าระวาง) ผู้ขายทำสัญญาและชำระค่าขนส่งไปยังท่าเรือปลายทางที่ระบุ แต่ความเสี่ยงโอนมายังคุณเมื่อสินค้าอยู่บนเรือ ณ ท่าเรือต้นทาง หากสินค้าสูญหายหรือเสียหายในทะเลหลังบรรทุกลงเรือ ความเสี่ยงนั้นเป็นของคุณ โดยคุณต้องเรียกร้องค่าสินไหมทดแทนจากผู้ขนส่งหรือผู้รับประกันภัย ผู้ขายยังคงรับผิดตามสัญญาซื้อขายสำหรับข้อบกพร่องที่มีอยู่ขณะบรรทุกลงเรือ หากสินค้าเริ่มเดินทางด้วยเรือป้อนสินค้าหรือเรือลำเลียงในแม่น้ำ ตามเงื่อนไขปกติความเสี่ยงจะโอนเมื่อส่งมอบให้ผู้ขนส่งรายแรก จึงควรระบุท่าเรือต้นทางและจุดส่งมอบไว้ในสัญญา
ภายใต้ CIF ผู้ขายต้องทำประกันภัยสินค้าด้วย แต่ตามเงื่อนไขปกติจะใช้เพียง Institute Cargo Clauses (C) ซึ่งให้ความคุ้มครองจำกัด โดยมีทุนประกันอย่างน้อย 110% ของราคาตามสัญญา และกรมธรรม์ต้องให้คุณเรียกร้องค่าสินไหมทดแทนจากผู้รับประกันภัยได้โดยตรง เงื่อนไข (C) คุ้มครองเฉพาะความเสี่ยงที่ระบุไว้ ส่วน CIP ซึ่งเป็นกฎที่เทียบเคียงกันสำหรับการขนส่งทุกรูปแบบ ฉบับปี 2020 กำหนดให้ใช้เงื่อนไข (A) ที่ให้ความคุ้มครองกว้างกว่าเป็นเงื่อนไขปกติ ภายใต้ทั้งสองกฎ คู่สัญญาอาจตกลงระดับความคุ้มครองอื่นได้ ส่วน CFR ไม่กำหนดให้ผู้ขายต้องทำประกันภัย
ผู้ขายยังเป็นผู้เลือกผู้ขนส่งและลงนามในสัญญาขนส่งด้วย คุณเป็นผู้รับผิดชอบค่าขนถ่ายสินค้าลง ณ ท่าเรือปลายทาง เว้นแต่สัญญาขนส่งนั้นกำหนดให้ผู้ขายรับผิดชอบ หากผู้ขายชำระค่าใช้จ่ายดังกล่าวตามสัญญาแล้ว จะเรียกเก็บจากคุณแยกต่างหากไม่ได้ เว้นแต่คุณตกลงไว้เป็นอย่างอื่น ตัวแทนท้องถิ่นของผู้ขนส่งอาจเรียกเก็บค่าใช้จ่ายปลายทางจากคุณ จึงควรขอรายละเอียดเป็นลายลักษณ์อักษรก่อนตกลงซื้อแบบ CIF สำหรับตู้คอนเทนเนอร์ที่ส่งมอบ ณ ลานตู้คอนเทนเนอร์ ICC แนะนำ CPT และ CIP แทน CFR และ CIF
DAP และ DDP: ส่งมอบในประเทศของคุณ
ภายใต้ DAP (ส่งมอบ ณ สถานที่ปลายทาง) ผู้ขายส่งมอบสินค้าบนยานพาหนะที่มาถึงสถานที่ที่ระบุในประเทศของคุณ โดยพร้อมให้ขนถ่ายลง คุณเป็นผู้ดำเนินพิธีการนำเข้าและชำระอากรและภาษี
ภายใต้ DDP (ส่งมอบโดยชำระอากรแล้ว) ผู้ขายยังต้องดำเนินพิธีการนำเข้าและชำระอากรขาเข้าและภาษีด้วย ICC ระบุว่าหากผู้ขายไม่สามารถดำเนินพิธีการนำเข้าได้ ควรพิจารณา DAP หรือ DPU แทน และภาษีนำเข้าที่ผู้ขายชำระอาจไม่สามารถเรียกคืนจากผู้ซื้อได้ ข้อเสนอ DDP จะใช้ได้จริงก็ต่อเมื่อผู้ขายสามารถดำเนินพิธีการนำเข้าในประเทศของคุณได้จริง
อากรคำนวณจากมูลค่าที่รวมค่าระวางและค่าประกันภัย
ใน 6 ประเทศที่คู่มือการนำเข้าของเราครอบคลุม ได้แก่ ชิลี เปรู โคลอมเบีย เม็กซิโก ซาอุดีอาระเบีย และสหรัฐอาหรับเอมิเรตส์ อากรศุลกากรคำนวณจากราคาศุลกากรที่รวมค่าระวางและค่าประกันภัยจนถึงจุดที่สินค้าเข้าประเทศ (ในชิลีและเปรูเรียกว่ามูลค่า CIF) ภาษีมูลค่าเพิ่มสำหรับการนำเข้าคำนวณจากมูลค่าดังกล่าวบวกอากรและภาษีนำเข้าอื่น ๆ ดังนั้น การซื้อแบบ FOB แทน CIF จึงไม่ช่วยลดอากร เพราะศุลกากรจะบวกค่าระวางและค่าประกันภัยเข้าไปอยู่แล้ว สิ่งที่เปลี่ยนคือใครเป็นผู้เลือกผู้ขนส่งและประกันภัย รวมถึงค่าใช้จ่ายที่คุณจ่ายสำหรับทั้งสองส่วน ในเปรู หากสินค้าไม่ได้ทำประกันภัย ศุลกากรจะบวกค่าประกันภัยตามอัตราร้อยละมาตรฐานของมูลค่า FOB ส่วนในโคลอมเบีย ต้องแนบเอกสารประกันภัยหรือเอกสารประกอบอัตราค่าประกันภัยตามปกติไปกับใบขนสินค้าขาเข้า
คำแนะนำของเรา
ทางทะเล แบบเต็มตู้คอนเทนเนอร์หรือแบบสินค้าไม่เต็มตู้ (LCL): ใช้ FCA ณ คลังสินค้าของผู้รับจัดการขนส่งสินค้าของคุณหรือลานตู้คอนเทนเนอร์ในเซินเจิ้นหรือกว่างโจว ซึ่งเป็นเงื่อนไขที่ ICC แนะนำสำหรับสินค้าที่ส่งมอบก่อนบรรทุกลงเรือ ใช้ FOB เฉพาะเมื่อโรงงานยืนยันเท่านั้น คุณหรือผู้รับจัดการขนส่งสินค้าของคุณเป็นผู้จองการขนส่ง และคุณเป็นผู้ทำประกันภัยสินค้า เช่น ตาม Institute Cargo Clauses (A)
ทางอากาศและขนส่งด่วน: ใช้ FCA ณ โรงงาน โดยใช้บัญชีผู้รับจัดการขนส่งสินค้าหรือผู้ให้บริการขนส่งด่วนของคุณ หรือใช้ DAP หากอัตราค่าขนส่งด่วนของโรงงานดีกว่าอัตราของคุณ
EXW: ควรหลีกเลี่ยง เว้นแต่จะมีตัวแทนส่งออกเป็นผู้สำแดงสินค้าในจีน และคุณได้ตกลงแล้วว่าใครเป็นผู้บรรทุกสินค้า
CIF: เหมาะกับสินค้าที่บรรทุกลงเรือโดยตรง สำหรับตู้คอนเทนเนอร์ ICC แนะนำ CIP ไม่ว่ากรณีใด ควรตรวจสอบค่าใช้จ่ายปลายทางและความคุ้มครองประกันภัยก่อน
สิ่งที่ควรตกลงในสัญญา
1. กฎที่ใช้ สถานที่ที่ระบุอย่างชัดเจน และ "Incoterms® 2020" สำหรับ CFR และ CIF ให้ระบุท่าเรือต้นทางด้วย
2. ใครเป็นผู้จองการขนส่งและใครเป็นผู้ทำประกันภัย ใช้เงื่อนไขใด และมีทุนประกันเท่าใด
3. การบรรจุหีบห่อและการทำเครื่องหมาย รวมถึงผู้รับผิดชอบบรรทุกสินค้า ณ สถานที่ที่ระบุ
4. เอกสาร: ใบกำกับสินค้าทางการค้า บัญชีบรรจุหีบห่อ ใบตราส่งสินค้าทางทะเลหรือใบตราส่งสินค้าทางอากาศ หนังสือรับรองถิ่นกำเนิดสินค้าหากประเทศของคุณมีความตกลงการค้าเสรีกับจีน (ในกลุ่มประเทศที่คู่มือของเราครอบคลุม ได้แก่ ชิลีและเปรู) และกรมธรรม์ประกันภัยหากผู้ขายเป็นผู้ทำประกันภัย
5. กรณี FCA ที่ใช้เลตเตอร์ออฟเครดิต คุณจะสั่งให้ผู้ขนส่งออกใบตราส่งสินค้าทางทะเลที่ระบุว่าบรรทุกสินค้าลงเรือแล้วให้ผู้ขายหรือไม่
6. วันส่งมอบสุดท้าย ณ สถานที่ที่ระบุ
เราช่วยอย่างไร
เราขอใบเสนอราคาจากโรงงานโดยใช้กฎและสถานที่เดียวกันเพื่อให้เปรียบเทียบข้อเสนอได้ จัดการส่งมอบแบบ FCA ณ คลังสินค้าของผู้รับจัดการขนส่งสินค้าหรือลานตู้คอนเทนเนอร์ในกว่างโจวหรือเซินเจิ้น และตรวจสอบเอกสารส่งออกก่อนสินค้าออกเดินทาง ส่งข้อมูลสินค้า จำนวน และปลายทางมาให้เรา แล้วเราจะตอบกลับพร้อมตัวเลือกภายใน 2 วันทำการ
แหล่งข้อมูล
หอการค้านานาชาติ: Incoterms® 2020 — บทนำ กฎสำหรับการขนส่งทุกรูปแบบ และกฎสำหรับการขนส่งทางทะเลและทางน้ำภายในประเทศ พร้อมคำอธิบาย (ห้องสมุดดิจิทัล ICC, library.iccwbo.org); หน้าเว็บไซต์ ICC เกี่ยวกับ Incoterms® 2020 และแผนงานคณะกรรมาธิการนโยบายระดับโลกของ ICC สำหรับปี 2026 (การปรับปรุงสู่ Incoterms® 2030); สำนักงานการค้าระหว่างประเทศสหรัฐอเมริกา, "ทำความรู้จัก Incoterms ของคุณ"; สำนักงานศุลกากรแห่งชาติจีน คำสั่งฉบับที่ 253 ว่าด้วยการขึ้นทะเบียนผู้ยื่นใบขนสินค้า (2021) มาตรา 2 และ 4 และคำสั่งฉบับที่ 277 ว่าด้วยการสำแดงสินค้าต่อศุลกากร (2025) มาตรา 4; คณะรัฐมนตรีจีน ระเบียบว่าด้วยการจดทะเบียนผู้ประกอบการ มาตรา 2; กฎศุลกากรและภาษีของชิลี (ประมวลกฎศุลกากร บทที่ II; กฎหมายกฤษฎีกาฉบับที่ 825 มาตรา 16), เปรู (มติประชาคมแอนดีสฉบับที่ 571 มาตรา 6; ขั้นตอนปฏิบัติ SUNAT DESPA-PE.01.10a), โคลอมเบีย (กฤษฎีกาฉบับที่ 1165 ปี 2019 มาตรา 327 และ 330), เม็กซิโก (กฎหมายศุลกากร มาตรา 65; กฎหมายภาษีมูลค่าเพิ่ม มาตรา 27), ซาอุดีอาระเบีย (แนวทาง ZATCA ว่าด้วยการนำเข้าและส่งออกภายใต้ภาษีมูลค่าเพิ่ม พฤษภาคม 2026; กฎหมายศุลกากรร่วม GCC) และสหรัฐอาหรับเอมิเรตส์ (กฎหมายกฤษฎีกาแห่งสหพันธรัฐฉบับที่ 8 ปี 2017 ว่าด้วยภาษีมูลค่าเพิ่ม มาตรา 35)
กฎ Incoterms® ได้รับความคุ้มครองตามลิขสิทธิ์ของ ICC สามารถดูข้อมูลเพิ่มเติมเกี่ยวกับกฎ Incoterms® ได้ที่เว็บไซต์ ICC, iccwbo.org โดย Incoterms® และโลโก้ Incoterms® 2020 เป็นเครื่องหมายการค้าของ ICC การใช้เครื่องหมายการค้าเหล่านี้ไม่ได้แสดงถึงความเกี่ยวข้อง การรับรอง หรือการสนับสนุนจาก ICC