
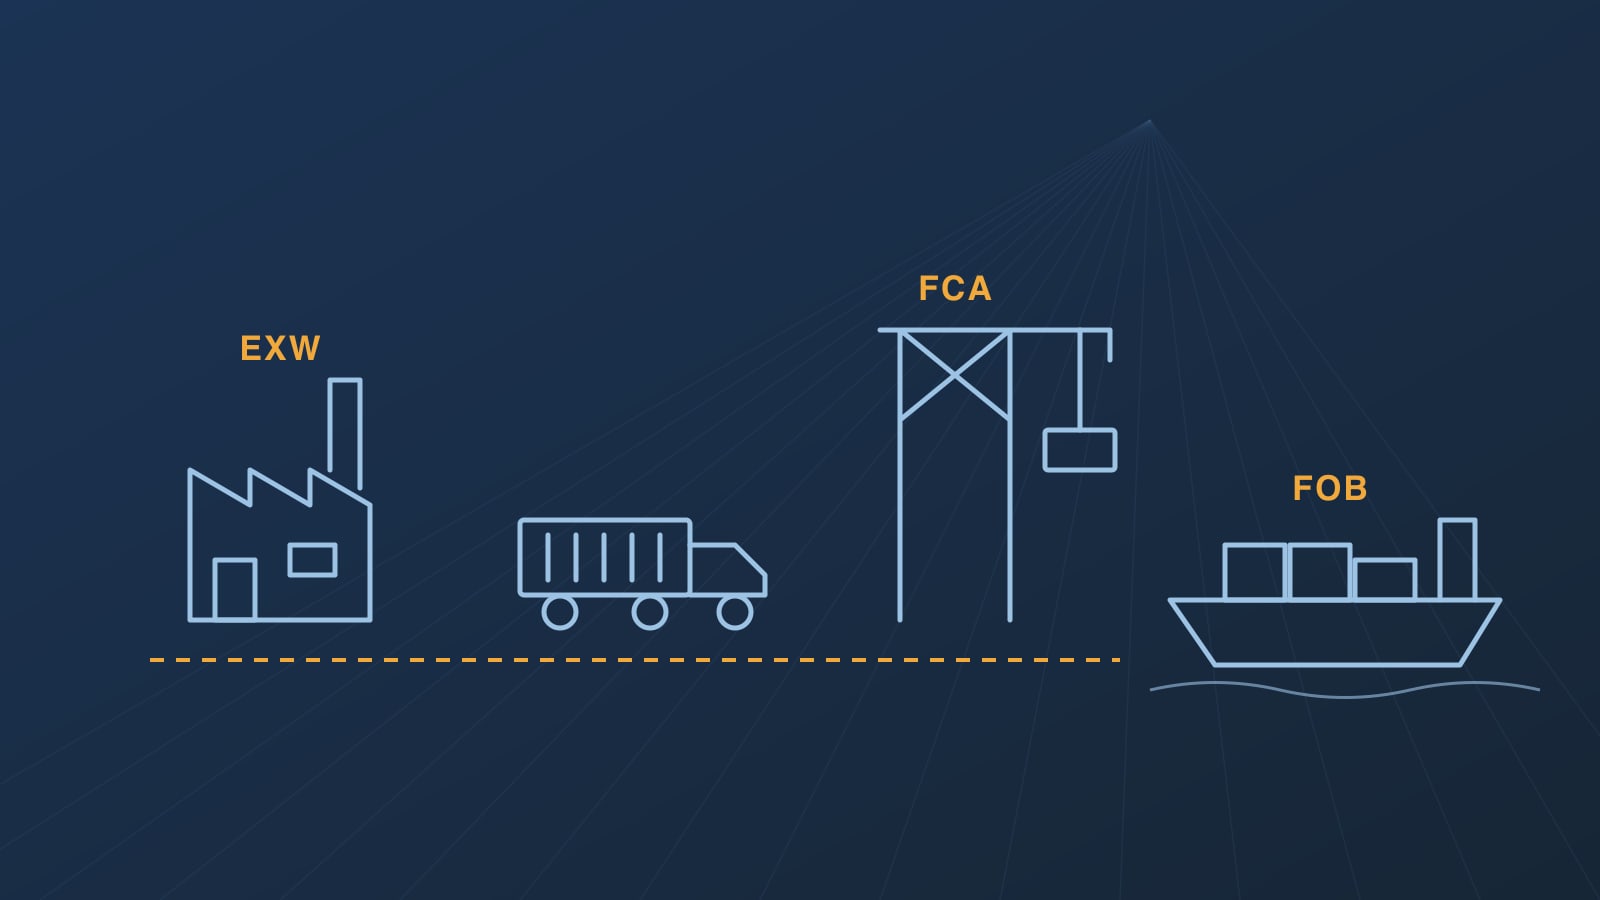
Un devis d’une usine chinoise mentionne généralement une condition commerciale : EXW, FOB, CIF ou une autre règle Incoterms® de la Chambre de commerce internationale (ICC). Cette règle détermine qui organise et paie le transport, qui dédouane les marchandises à l’exportation et à l’importation, et à quel endroit le risque de perte ou de dommage vous est transféré par le vendeur ; sous CIF et CIP, elle oblige aussi le vendeur à assurer les marchandises. Elle ne détermine ni quand vous devenez propriétaire des marchandises, ni comment et quand vous payez. Pour la plupart des commandes en Chine, les choix pratiques sont FCA dans l’entrepôt d’un transitaire ou dans un terminal à conteneurs, ou FOB dans un port maritime chinois. EXW vous laisse le dédouanement à l’exportation en Chine et, sous CIF, l’usine choisit le transporteur et l’assurance, tandis que le trajet maritime s’effectue à vos risques. Voici comment fonctionnent les principales règles Incoterms® 2020 et les points à convenir avec l’usine.
Onze règles en deux groupes
L’édition actuelle est Incoterms® 2020 ; ICC a commencé les travaux sur la suivante, Incoterms® 2030. Sept règles peuvent être utilisées pour tout mode de transport : EXW, FCA, CPT, CIP, DAP, DPU et DDP. Quatre sont réservées au transport maritime et fluvial : FAS, FOB, CFR et CIF.
Indiquez toujours la règle avec un lieu précis et l’édition, par exemple « FCA Shenzhen, [adresse de l’entrepôt du transitaire], Incoterms® 2020 » ou « FOB Yantian, Incoterms® 2020 ». Sous EXW, FCA, FOB et les règles du groupe D, le lieu désigné est celui où le vendeur livre les marchandises et où le risque vous est transféré. Sous les règles du groupe C (CPT, CIP, CFR et CIF), il s’agit de la destination jusqu’à laquelle le vendeur paie le transport, alors que le risque est transféré plus tôt, à l’expédition. La propriété, les conditions de paiement et les conséquences d’un manquement au contrat par l’une des parties ne sont pas couvertes par ces règles : précisez-les dans le contrat de vente.
EXW : le dédouanement à l’exportation en Chine vous incombe
Sous EXW (à l’usine), le vendeur met simplement les marchandises à votre disposition dans ses locaux ou en un autre lieu désigné, sans les charger sur un véhicule ni les dédouaner à l’exportation. Dès cet instant, le risque vous incombe. Si le vendeur charge malgré tout les marchandises, le risque de dommage pendant le chargement peut également vous incomber. ICC conseille donc de convenir à l’avance de la partie qui supporte ce risque — ou de choisir FCA : lorsque la livraison a lieu dans les locaux du vendeur, celui-ci charge les marchandises et conserve le risque pendant le chargement.
Sous EXW, il vous appartient également d’effectuer et de payer le dédouanement à l’exportation. En Chine, la déclaration d’exportation est déposée par l’expéditeur chinois des marchandises ou par un commissionnaire en douane qu’il mandate, et tous deux doivent être enregistrés auprès des douanes. Seul un opérateur économique immatriculé en Chine — société, société de personnes, entreprise individuelle ou succursale d’une société étrangère — peut obtenir cet enregistrement (Administration générale des douanes, arrêté n° 253, articles 2 et 4 ; arrêté n° 277, article 4). Un acheteur étranger sans entité immatriculée en Chine ne peut pas être cet expéditeur. En pratique, c’est donc l’usine ou un agent d’exportation qui déclare les marchandises — ce qui correspond précisément à ce que prévoit FCA.
FCA : marchandises dédouanées à l’exportation et remises à votre transporteur
Sous FCA (franco transporteur), le vendeur dédouane les marchandises à l’exportation et les remet au transporteur ou au transitaire que vous désignez, en un lieu convenu. Dans les locaux du vendeur, les marchandises sont livrées une fois chargées sur le véhicule de votre transporteur. En tout autre lieu, comme l’entrepôt de votre transitaire ou un terminal à conteneurs, elles sont livrées lorsqu’elles arrivent sur le véhicule du vendeur, prêtes à être déchargées et à la disposition de votre transporteur ou transitaire ; le vendeur ne les décharge pas.
Le risque vous est transféré à ce moment-là et, à partir de ce point, vous réservez et payez le transport principal. FCA convient au transport maritime, aérien, ferroviaire et routier. Si le crédit documentaire de votre banque exige un connaissement avec mention de mise à bord, l’édition 2020 permet aux parties de convenir que vous donnerez instruction à votre transporteur d’en émettre un au vendeur une fois les marchandises chargées sur le navire ; le vendeur vous le transmet ensuite. ICC avertit que le transporteur peut refuser, puisqu’il n’émet un tel connaissement que lorsque les marchandises sont effectivement à bord, et que la différence entre les dates de livraison et de chargement peut poser des difficultés dans le cadre du crédit documentaire. Vérifiez d’abord ce point avec votre transporteur ou votre transitaire.
FOB : pour un chargement à bord, pas pour des conteneurs remis dans un terminal
Sous FOB (franco à bord), le vendeur dédouane les marchandises à l’exportation et les livre en les plaçant à bord du navire que vous désignez, au port d’embarquement convenu. Le risque est transféré lorsque les marchandises sont à bord. Le vendeur paie tous les frais jusqu’à ce moment ; vous payez le fret maritime et tous les frais après le chargement, et vous assurez les marchandises si vous souhaitez une couverture.
FOB est une règle réservée au transport maritime et fluvial. ICC précise qu’elle ne convient pas aux marchandises remises au transporteur avant leur mise à bord, comme les conteneurs livrés dans un terminal, et que les parties devraient dans ce cas envisager FCA. Si une usine propose malgré tout un devis FOB pour une expédition en conteneur, faites confirmer par écrit les frais portuaires et les documents avant chargement qui sont inclus dans le prix.
CFR et CIF : le vendeur paie le fret, le trajet s’effectue à vos risques
Sous CFR (coût et fret) et CIF (coût, assurance et fret), le vendeur conclut et paie le contrat de transport jusqu’au port de destination convenu, mais le risque vous est transféré lorsque les marchandises sont à bord du navire au port d’embarquement. Si les marchandises sont perdues ou endommagées en mer après le chargement, ce risque vous incombe : vous exercez un recours contre le transporteur ou l’assureur. Le vendeur reste responsable, au titre du contrat de vente, des défauts qui existaient au moment du chargement. Si les marchandises voyagent d’abord sur un navire de desserte ou une barge fluviale, le risque est transféré par défaut lorsqu’elles sont remises au premier transporteur : précisez donc le port d’embarquement et le point de livraison dans le contrat.
Sous CIF, le vendeur doit également assurer les marchandises, mais par défaut uniquement selon la couverture limitée des Institute Cargo Clauses (C), pour au moins 110 % du prix du contrat, et la police doit vous permettre de demander directement une indemnisation à l’assureur. Les clauses (C) ne couvrent que les risques énumérés. Sous CIP, l’équivalent applicable à tout mode de transport, l’édition 2020 exige par défaut les clauses (A), plus étendues. Dans les deux règles, les parties peuvent convenir d’un autre niveau de couverture ; sous CFR, le vendeur n’a aucune obligation d’assurance.
Le vendeur choisit également le transporteur et signe le contrat de transport. Les frais de déchargement au port de destination vous incombent, sauf s’ils sont à la charge du vendeur au titre de ce contrat ; si le vendeur les a payés dans ce cadre, il ne peut pas vous les facturer séparément, sauf accord contraire. L’agent local du transporteur peut vous facturer des frais à destination : demandez-les donc par écrit avant d’accepter CIF. Pour les conteneurs livrés dans un terminal, ICC préconise CPT et CIP plutôt que CFR et CIF.
DAP et DDP : livraison dans votre pays
Sous DAP (rendu au lieu de destination), le vendeur livre les marchandises sur le moyen de transport à l’arrivée au lieu convenu dans votre pays, prêtes à être déchargées. Vous les dédouanez à l’importation et payez les droits et taxes.
Sous DDP (rendu droits acquittés), le vendeur dédouane également les marchandises à l’importation et paie les droits et taxes à l’importation. ICC précise que, si le vendeur ne peut pas obtenir le dédouanement à l’importation, il devrait plutôt envisager DAP ou DPU, et que les taxes à l’importation payées par le vendeur peuvent ne pas être récupérables auprès de l’acheteur. Une offre DDP n’est réaliste que si le vendeur peut effectivement dédouaner les marchandises à l’importation dans votre pays.
Les droits de douane sont calculés sur une valeur incluant le fret et l’assurance
Dans les six pays couverts par nos guides d’importation — Chili, Pérou, Colombie, Mexique, Arabie saoudite et Émirats arabes unis — les droits de douane sont calculés sur une valeur en douane qui inclut le fret et l’assurance jusqu’au point d’entrée des marchandises dans le pays (au Chili et au Pérou, elle est appelée valeur CIF). La TVA à l’importation est calculée sur cette valeur, majorée des droits de douane et des autres taxes à l’importation. Acheter FOB plutôt que CIF ne réduit donc pas vos droits de douane : les douanes ajoutent de toute façon le fret et l’assurance. Ce qui change, c’est qui choisit le transporteur et l’assurance, et le montant que vous payez pour ces prestations. Au Pérou, si les marchandises ne sont pas assurées, les douanes ajoutent un coût d’assurance calculé selon un pourcentage forfaitaire de la valeur FOB. En Colombie, le document d’assurance, ou un document justifiant les tarifs d’assurance usuels, doit accompagner la déclaration d’importation.
Nos recommandations
Transport maritime, en conteneur ou en groupage (LCL) : FCA dans l’entrepôt de votre transitaire ou au terminal à conteneurs de Shenzhen ou de Guangzhou, conformément à la recommandation d’ICC pour les marchandises remises avant le chargement ; FOB uniquement si l’usine insiste. Vous ou votre transitaire réservez le fret, et vous assurez les marchandises, par exemple selon les Institute Cargo Clauses (A).
Transport aérien et express : FCA à l’usine avec le compte de votre transitaire ou de votre transporteur express, ou DAP si le tarif de transport express de l’usine est plus avantageux que le vôtre.
EXW : à éviter, sauf si un agent d’exportation se charge de déclarer les marchandises en Chine et si vous avez convenu de la partie qui les charge.
CIF : convient aux marchandises chargées directement à bord ; pour les conteneurs, ICC préconise CIP. Dans les deux cas, vérifiez d’abord les frais à destination et la couverture d’assurance.
Les points à convenir dans le contrat
1. La règle, le lieu désigné avec précision et la mention « Incoterms® 2020 » ; sous CFR et CIF, également le port d’embarquement.
2. Qui réserve le transport et qui souscrit l’assurance, selon quelles clauses et pour quel montant.
3. L’emballage et le marquage, ainsi que la partie qui charge les marchandises au lieu désigné.
4. Les documents : facture commerciale, liste de colisage, connaissement ou lettre de transport aérien, certificat d’origine lorsque votre pays a conclu un accord de libre-échange avec la Chine — c’est le cas du Chili et du Pérou, parmi les pays couverts par nos guides —, et police d’assurance si le vendeur assure les marchandises.
5. Sous FCA avec un crédit documentaire, si vous donnerez instruction à votre transporteur d’émettre au vendeur un connaissement avec mention de mise à bord.
6. La date limite de livraison au lieu désigné.
Notre accompagnement
Nous demandons aux usines des devis selon la même règle et pour le même lieu afin de pouvoir comparer les offres, organisons la livraison FCA dans l’entrepôt d’un transitaire ou dans un terminal à Guangzhou ou à Shenzhen, et vérifions les documents d’exportation avant le départ des marchandises. Envoyez-nous le produit, la quantité et la destination, et nous vous répondrons avec des options sous deux jours ouvrés.
Sources
Chambre de commerce internationale : Incoterms® 2020 — introduction, règles pour tout mode de transport et règles pour le transport maritime et fluvial, avec notes explicatives (bibliothèque numérique d’ICC, library.iccwbo.org) ; pages d’ICC sur les Incoterms® 2020 et programme de travail 2026 des commissions mondiales de politique d’ICC (révision en vue des Incoterms® 2030) ; Administration du commerce international des États-Unis, « Connaître vos Incoterms » ; Administration générale des douanes de Chine, arrêté n° 253 relatif à l’enregistrement des entités déclarantes en douane (2021), articles 2 et 4, et arrêté n° 277 relatif aux déclarations en douane (2025), article 4 ; Conseil des affaires d’État de Chine, règlement sur l’immatriculation des opérateurs économiques, article 2 ; règles douanières et fiscales du Chili (Recueil des règles douanières, chapitre II ; décret-loi 825, article 16), du Pérou (décision 571 de la Communauté andine, article 6 ; procédure SUNAT DESPA-PE.01.10a), de Colombie (décret 1165 de 2019, articles 327 et 330), du Mexique (loi douanière, article 65 ; loi sur la TVA, article 27), d’Arabie saoudite (guide de la ZATCA sur la TVA applicable aux importations et aux exportations, mai 2026 ; loi douanière commune du Conseil de coopération du Golfe) et des Émirats arabes unis (décret-loi fédéral n° 8 de 2017 relatif à la TVA, article 35).
Les règles Incoterms® sont protégées par des droits d’auteur détenus par ICC. Des informations complémentaires sur les règles Incoterms® sont disponibles sur le site d’ICC, iccwbo.org. Incoterms® et le logo Incoterms® 2020 sont des marques d’ICC. L’utilisation de ces marques n’implique aucune association avec ICC, ni approbation ou parrainage de sa part.