
Ein Angebot einer chinesischen Fabrik nennt in der Regel eine Lieferklausel: EXW, FOB, CIF oder eine andere der Incoterms®-Regeln der Internationalen Handelskammer (ICC). Die Regel legt fest, wer den Transport organisiert und bezahlt, wer die Ware zur Ausfuhr und Einfuhr abfertigt und wo das Risiko eines Verlusts oder einer Beschädigung vom Verkäufer auf Sie übergeht; bei CIF und CIP verpflichtet sie den Verkäufer außerdem, die Ware zu versichern. Sie legt nicht fest, wann Sie Eigentümer der Ware werden oder wie und wann Sie bezahlen. Für die meisten Bestellungen aus China kommen in der Praxis FCA an einem Speditionslager oder Containerterminal oder FOB an einem chinesischen Seehafen infrage. Bei EXW liegt die chinesische Ausfuhrabfertigung bei Ihnen, und bei CIF wählt die Fabrik den Frachtführer und die Versicherung, während der Seetransport auf Ihr Risiko erfolgt. Hier erfahren Sie, wie die wichtigsten Regeln nach Incoterms® 2020 funktionieren und was Sie mit der Fabrik vereinbaren sollten.
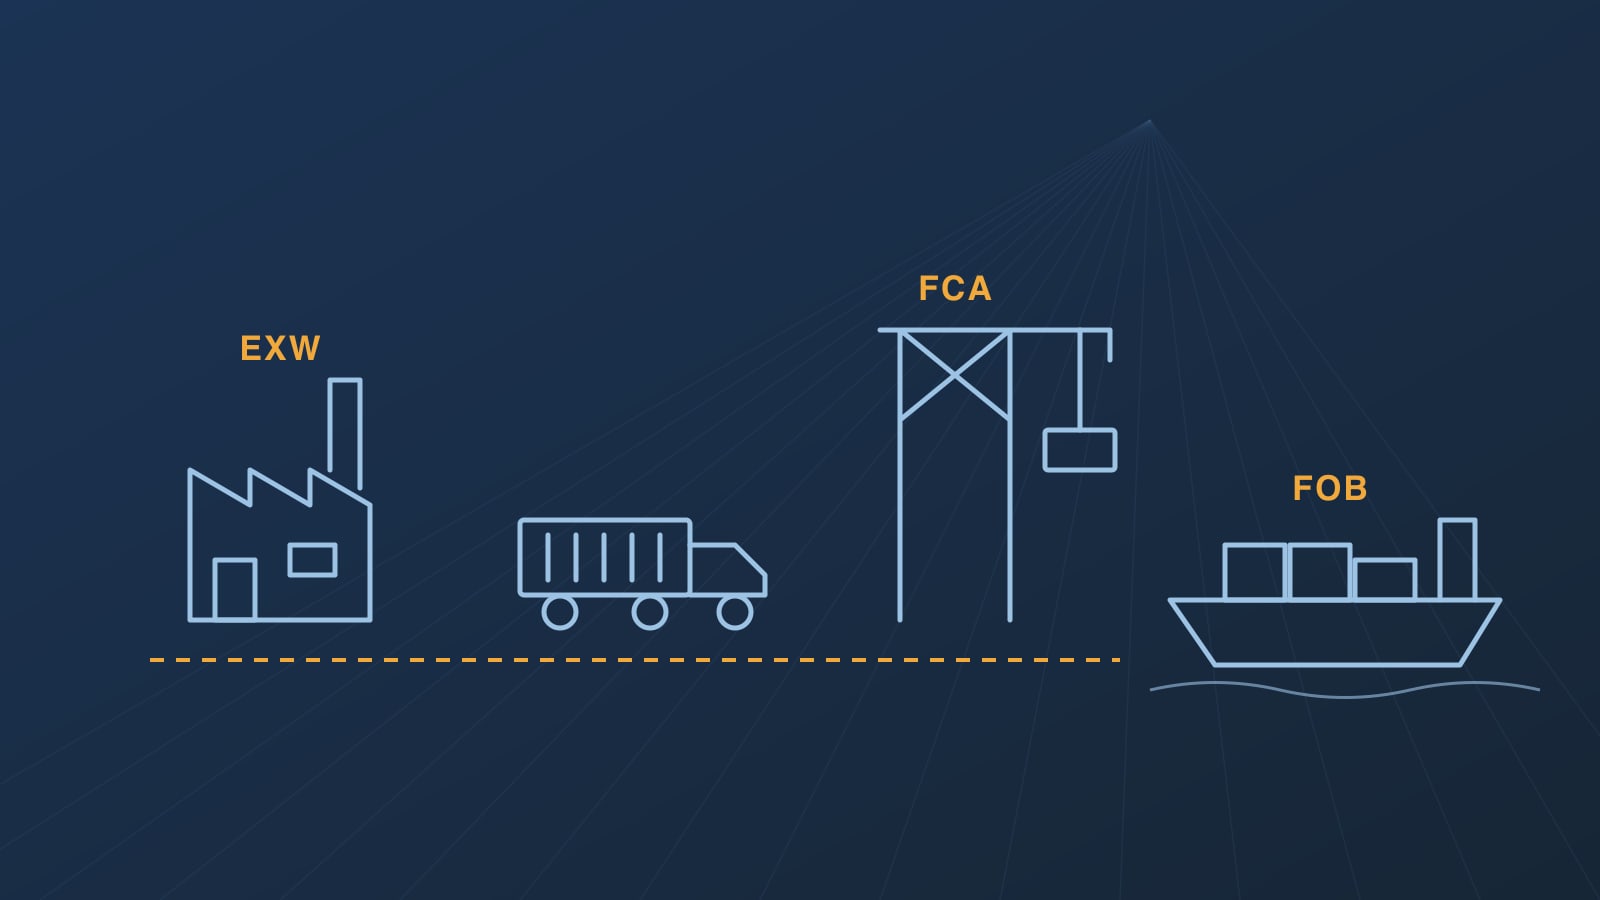
Elf Regeln in zwei Gruppen
Die aktuelle Ausgabe ist Incoterms® 2020; ICC hat mit der Arbeit an der nächsten Ausgabe, Incoterms® 2030, begonnen. Sieben Regeln können für jede Transportart verwendet werden: EXW, FCA, CPT, CIP, DAP, DPU und DDP. Vier gelten ausschließlich für den See- und Binnenschiffstransport: FAS, FOB, CFR und CIF.
Geben Sie die Regel immer zusammen mit einem genauen Ort und der Ausgabe an, zum Beispiel „FCA Shenzhen, [Adresse des Speditionslagers], Incoterms® 2020“ oder „FOB Yantian, Incoterms® 2020“. Bei EXW, FCA, FOB und den D-Regeln ist der benannte Ort der Ort, an dem der Verkäufer die Ware liefert und das Risiko auf Sie übergeht. Bei den C-Regeln (CPT, CIP, CFR und CIF) ist er der Bestimmungsort, bis zu dem der Verkäufer die Beförderung bezahlt, während das Risiko bereits früher, beim Versand, übergeht. Eigentum, Zahlungsbedingungen und die Folgen eines Vertragsbruchs durch eine Partei sind nicht durch die Regeln abgedeckt: Halten Sie diese Punkte im Kaufvertrag fest.
EXW: Die chinesische Ausfuhrabfertigung wird Ihre Aufgabe
Bei EXW (ab Werk) stellt der Verkäufer Ihnen die Ware lediglich auf seinem Betriebsgelände oder an einem anderen benannten Ort zur Verfügung, weder auf ein Fahrzeug verladen noch zur Ausfuhr abgefertigt. Ab diesem Zeitpunkt tragen Sie das Risiko. Verlädt der Verkäufer die Ware dennoch, kann auch das Risiko einer Beschädigung beim Verladen bei Ihnen liegen. Deshalb empfiehlt ICC, vorab zu vereinbaren, wer dieses Risiko trägt – oder FCA zu wählen. Bei FCA verlädt der Verkäufer die Ware und trägt das Risiko während des Verladens, wenn die Lieferung auf seinem Betriebsgelände erfolgt.
Bei EXW müssen Sie auch die Ausfuhrabfertigung durchführen und bezahlen. In China wird eine Ausfuhranmeldung vom chinesischen Versender der Ware oder von einem durch ihn beauftragten Zollagenten eingereicht; beide müssen beim Zoll registriert sein. Registriert werden können nur in China eingetragene Marktteilnehmer – Unternehmen, Personengesellschaften, Einzelunternehmen oder Zweigniederlassungen ausländischer Unternehmen (Allgemeine Zollverwaltung, Verordnung Nr. 253, Artikel 2 und 4; Verordnung Nr. 277, Artikel 4). Ein ausländischer Käufer ohne eine solche Registrierung in China kann nicht als dieser Versender auftreten. In der Praxis meldet daher ohnehin die Fabrik oder ein Exportagent die Ware an – genau das sieht FCA vor.
FCA: zur Ausfuhr abgefertigt, an Ihren Frachtführer übergeben
Bei FCA (frei Frachtführer) fertigt der Verkäufer die Ware zur Ausfuhr ab und übergibt sie an einem benannten Ort an den von Ihnen benannten Frachtführer oder Spediteur. Auf dem Betriebsgelände des Verkäufers ist die Ware geliefert, sobald sie auf das Fahrzeug Ihres Frachtführers verladen ist. An jedem anderen Ort, etwa im Lager Ihres Spediteurs oder an einem Containerterminal, ist sie geliefert, wenn sie auf dem Fahrzeug des Verkäufers eintrifft und dort entladebereit Ihrem Frachtführer oder Spediteur zur Verfügung steht; der Verkäufer entlädt sie nicht.
Das Risiko geht zu diesem Zeitpunkt auf Sie über. Ab dort buchen und bezahlen Sie den Haupttransport. FCA eignet sich für den See-, Luft-, Schienen- und Straßentransport. Verlangt das Akkreditiv Ihrer Bank ein Bordkonnossement, können die Parteien nach der Ausgabe 2020 vereinbaren, dass Sie Ihren Frachtführer anweisen, dem Verkäufer nach der Verladung der Ware auf das Schiff ein solches Dokument auszustellen; der Verkäufer leitet es anschließend an Sie weiter. ICC weist darauf hin, dass der Frachtführer dies ablehnen kann, da er ein solches Konnossement erst ausstellt, wenn die Ware tatsächlich an Bord ist. Außerdem können die unterschiedlichen Liefer- und Verladedaten zu Schwierigkeiten bei der Akkreditivabwicklung führen. Klären Sie dies vorab mit Ihrem Frachtführer oder Spediteur.
FOB: für die Verladung an Bord, nicht für am Terminal übergebene Container
Bei FOB (frei an Bord) fertigt der Verkäufer die Ware zur Ausfuhr ab und liefert sie, indem er sie im benannten Verschiffungshafen an Bord des von Ihnen benannten Schiffs bringt. Das Risiko geht über, sobald die Ware an Bord ist. Der Verkäufer trägt bis dahin alle Kosten; Sie bezahlen die Seefracht und alles nach der Verladung und versichern die Ware, wenn Sie Versicherungsschutz wünschen.
FOB gilt ausschließlich für den See- und Binnenschiffstransport. ICC weist darauf hin, dass die Regel nicht für Waren geeignet ist, die dem Frachtführer bereits vor der Verladung an Bord übergeben werden, etwa für an einem Terminal angelieferte Container. In diesem Fall sollten die Parteien FCA in Betracht ziehen. Bietet eine Fabrik eine Containersendung dennoch zu FOB an, lassen Sie sich schriftlich bestätigen, welche Hafengebühren und Dokumente vor der Verladung im Preis enthalten sind.
CFR und CIF: Der Verkäufer zahlt die Fracht, der Seetransport erfolgt auf Ihr Risiko
Bei CFR (Kosten und Fracht) und CIF (Kosten, Versicherung und Fracht) schließt der Verkäufer den Beförderungsvertrag bis zum benannten Bestimmungshafen ab und bezahlt die Beförderung. Das Risiko geht jedoch bereits auf Sie über, wenn die Ware im Verschiffungshafen an Bord des Schiffs ist. Geht die Ware nach der Verladung auf See verloren oder wird sie beschädigt, tragen Sie dieses Risiko: Sie machen Ansprüche gegenüber dem Frachtführer oder dem Versicherer geltend. Für Mängel, die bereits bei der Verladung bestanden, haftet der Verkäufer weiterhin nach dem Kaufvertrag. Wird die Ware zunächst mit einem Zubringerschiff oder einem Binnenschiff befördert, geht das Risiko standardmäßig mit der Übergabe an den ersten Frachtführer über. Benennen Sie deshalb den Verschiffungshafen und die genaue Lieferstelle im Vertrag.
Bei CIF muss der Verkäufer die Ware außerdem versichern, standardmäßig jedoch nur nach den eingeschränkten Institute Cargo Clauses (C), für mindestens 110 % des Vertragspreises. Die Police muss es Ihnen ermöglichen, Ansprüche direkt gegenüber dem Versicherer geltend zu machen. Die Klauseln (C) decken nur die aufgeführten Risiken ab. Bei CIP, der entsprechenden Regel für alle Transportarten, verlangt die Ausgabe 2020 standardmäßig die weitergehenden Klauseln (A). Bei beiden Regeln können die Parteien einen anderen Deckungsumfang vereinbaren; bei CFR muss der Verkäufer überhaupt keine Versicherung abschließen.
Der Verkäufer wählt auch den Frachtführer und schließt den Beförderungsvertrag ab. Die Entladekosten im Bestimmungshafen tragen Sie, sofern sie nach diesem Vertrag nicht zulasten des Verkäufers gehen. Hat der Verkäufer sie gemäß dem Vertrag bezahlt, darf er sie Ihnen nicht gesondert berechnen, sofern Sie nichts anderes vereinbart haben. Der örtliche Vertreter des Frachtführers kann Ihnen Gebühren am Bestimmungsort in Rechnung stellen. Lassen Sie sich diese daher schriftlich nennen, bevor Sie CIF zustimmen. Für Container, die an einem Terminal übergeben werden, verweist ICC auf CPT und CIP statt auf CFR und CIF.
DAP und DDP: Lieferung in Ihr Land
Bei DAP (geliefert benannter Ort) liefert der Verkäufer die Ware auf dem ankommenden Transportmittel am benannten Ort in Ihrem Land, bereit zur Entladung. Sie fertigen die Ware zur Einfuhr ab und zahlen die Zölle und Steuern.
Bei DDP (geliefert verzollt) übernimmt der Verkäufer auch die Einfuhrabfertigung und zahlt die Einfuhrzölle und -steuern. ICC weist darauf hin, dass der Verkäufer stattdessen DAP oder DPU in Betracht ziehen sollte, wenn er die Einfuhrabfertigung nicht vornehmen kann, und dass vom Verkäufer gezahlte Einfuhrsteuern möglicherweise nicht vom Käufer zurückgefordert werden können. Ein DDP-Angebot ist nur dann realistisch, wenn der Verkäufer die Ware in Ihrem Land tatsächlich zur Einfuhr abfertigen kann.
Zoll wird auf den Wert einschließlich Fracht und Versicherung erhoben
In den sechs Ländern, die unsere Einfuhrleitfäden behandeln – Chile, Peru, Kolumbien, Mexiko, Saudi-Arabien und die Vereinigten Arabischen Emirate –, wird der Zoll auf einen Zollwert berechnet, der Fracht und Versicherung bis zum Eintritt der Ware in das Land einschließt (in Chile und Peru wird dies als CIF-Wert bezeichnet). Die Einfuhrumsatzsteuer wird auf diesen Wert zuzüglich Zoll und anderer Einfuhrsteuern berechnet. Ein Einkauf zu FOB statt CIF senkt Ihren Zoll daher nicht: Der Zoll rechnet Fracht und Versicherung ohnehin hinzu. Was sich ändert, ist, wer den Frachtführer und die Versicherung auswählt und was Sie dafür bezahlen. In Peru rechnet der Zoll bei unversicherter Ware Versicherungskosten mit einem pauschalen Prozentsatz des FOB-Werts hinzu. In Kolumbien muss der Einfuhranmeldung das Versicherungsdokument oder ein Nachweis der üblichen Versicherungstarife beigefügt werden.
Unsere Empfehlungen
Seefracht, als Containerladung oder Sammelladung (LCL): FCA am Lager Ihres Spediteurs oder am Containerterminal in Shenzhen oder Guangzhou, wie von ICC für Waren empfohlen, die vor der Verladung übergeben werden; FOB nur, wenn die Fabrik darauf besteht. Sie oder Ihr Spediteur buchen die Fracht, und Sie versichern die Ware, zum Beispiel nach Institute Cargo Clauses (A).
Luftfracht und Express: FCA ab Werk über Ihr Kundenkonto beim Spediteur oder Kurierdienst oder DAP, wenn der Kuriertarif der Fabrik günstiger ist als Ihrer.
EXW: Vermeiden Sie diese Regel, sofern nicht ein Exportagent die Ware in China anmeldet und Sie vereinbart haben, wer sie verlädt.
CIF: geeignet für Waren, die direkt an Bord verladen werden; für Container verweist ICC auf CIP. Prüfen Sie in beiden Fällen vorab die Gebühren am Bestimmungsort und den Versicherungsschutz.
Was Sie im Vertrag vereinbaren sollten
1. Die Regel, den genau benannten Ort und „Incoterms® 2020“; bei CFR und CIF außerdem den Verschiffungshafen.
2. Wer den Transport bucht und wer die Versicherung abschließt, nach welchen Klauseln und über welchen Betrag.
3. Die Verpackung und Kennzeichnung sowie die Zuständigkeit für das Verladen am benannten Ort.
4. Die Dokumente: Handelsrechnung, Packliste, Konnossement oder Luftfrachtbrief, Präferenzursprungsnachweis, sofern Ihr Land ein Freihandelsabkommen mit China hat (unter den Ländern unserer Leitfäden sind dies Chile und Peru), sowie die Versicherungspolice, wenn der Verkäufer die Versicherung abschließt.
5. Bei FCA mit Akkreditiv: ob Sie Ihren Frachtführer anweisen werden, dem Verkäufer ein Bordkonnossement auszustellen.
6. Den spätesten Liefertermin am benannten Ort.
So unterstützen wir Sie
Wir holen bei Fabriken Angebote auf Basis derselben Regel und desselben Orts ein, damit die Angebote vergleichbar sind, organisieren die FCA-Lieferung an ein Speditionslager oder Terminal in Guangzhou oder Shenzhen und prüfen die Ausfuhrdokumente vor dem Versand der Ware. Senden Sie uns das Produkt, die Menge und den Bestimmungsort. Wir melden uns innerhalb von zwei Werktagen mit Optionen.
Quellen
Internationale Handelskammer: Incoterms® 2020 – Einführung, Regeln für alle Transportarten und Regeln für den See- und Binnenschiffstransport, mit Erläuterungen (digitale Bibliothek der ICC, library.iccwbo.org); die ICC-Seiten zu Incoterms® 2020 und der Arbeitsplan der Global Policy Commissions der ICC für 2026 (Überarbeitung hin zu Incoterms® 2030); US-Behörde für internationalen Handel, „Ihre Incoterms verstehen“; Allgemeine Zollverwaltung Chinas, Verordnung Nr. 253 über die Registrierung von Zollanmeldern (2021), Artikel 2 und 4, sowie Verordnung Nr. 277 über Zollanmeldungen (2025), Artikel 4; Staatsrat Chinas, Vorschriften zur Registrierung von Marktteilnehmern, Artikel 2; Zoll- und Steuervorschriften von Chile (Sammlung der Zollvorschriften, Kapitel II; Gesetzesdekret 825, Artikel 16), Peru (Beschluss 571 der Andengemeinschaft, Artikel 6; SUNAT-Verfahren DESPA-PE.01.10a), Kolumbien (Dekret 1165 von 2019, Artikel 327 und 330), Mexiko (Zollgesetz, Artikel 65; Mehrwertsteuergesetz, Artikel 27), Saudi-Arabien (ZATCA-Leitfaden zur Mehrwertsteuer bei Ein- und Ausfuhren, Mai 2026; Gemeinsames Zollgesetz des Golfkooperationsrats) und den Vereinigten Arabischen Emiraten (Bundesgesetzesdekret Nr. 8 von 2017 zur Mehrwertsteuer, Artikel 35).
Die Incoterms®-Regeln sind urheberrechtlich geschützt; die Rechte liegen bei ICC. Weitere Informationen zu den Incoterms®-Regeln finden Sie auf der ICC-Website iccwbo.org. Incoterms® und das Incoterms®-2020-Logo sind Marken von ICC. Die Verwendung dieser Marken bedeutet keine Verbindung zu ICC und keine Billigung oder Förderung durch ICC.