
Wycena z chińskiej fabryki zwykle określa warunki handlowe: EXW, FOB, CIF lub inną regułę Incoterms® Międzynarodowej Izby Handlowej (ICC). Reguła określa, kto organizuje i opłaca transport, kto dokonuje odprawy eksportowej i importowej oraz w którym miejscu ryzyko utraty lub uszkodzenia towaru przechodzi ze sprzedającego na Państwa; w przypadku CIF i CIP zobowiązuje też sprzedającego do ubezpieczenia towaru. Nie określa natomiast, kiedy stają się Państwo właścicielem towaru ani jak i kiedy dokonują Państwo płatności. Przy większości zamówień z Chin praktycznym wyborem jest FCA w magazynie spedytora lub terminalu kontenerowym albo FOB w chińskim porcie morskim. EXW pozostawia Państwu chińską odprawę eksportową, a przy CIF fabryka wybiera przewoźnika i ubezpieczenie, choć ryzyko podczas przewozu morskiego ponoszą Państwo. Poniżej wyjaśniamy, jak działają główne reguły Incoterms® 2020 i co należy uzgodnić z fabryką.
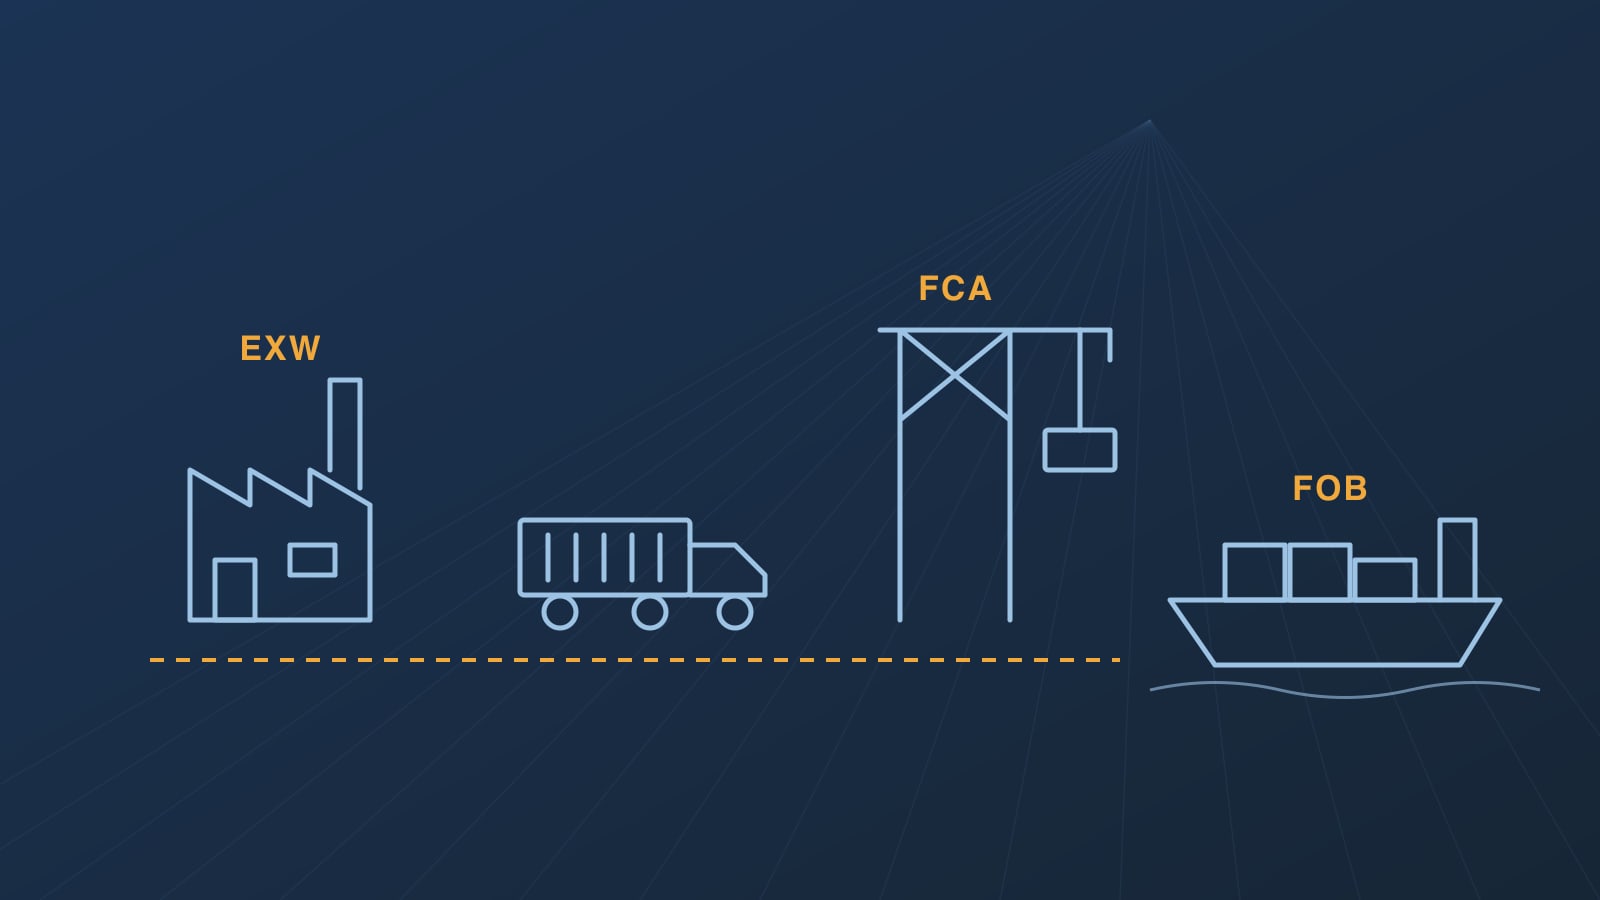
Jedenaście reguł w dwóch grupach
Aktualna edycja to Incoterms® 2020; ICC rozpoczęła prace nad kolejną, Incoterms® 2030. Siedem reguł można stosować do każdego rodzaju transportu: EXW, FCA, CPT, CIP, DAP, DPU i DDP. Cztery dotyczą wyłącznie transportu morskiego i wodnego śródlądowego: FAS, FOB, CFR i CIF.
Regułę należy zawsze zapisywać wraz z dokładnym miejscem i edycją, na przykład „FCA Shenzhen, [adres magazynu spedytora], Incoterms® 2020” lub „FOB Yantian, Incoterms® 2020”. Przy EXW, FCA, FOB i regułach grupy D wskazane miejsce jest miejscem dostawy towaru przez sprzedającego i przejścia ryzyka na Państwa. Przy regułach grupy C (CPT, CIP, CFR i CIF) jest to miejsce przeznaczenia, do którego sprzedający opłaca przewóz, natomiast ryzyko przechodzi wcześniej, przy wysyłce. Reguły nie obejmują własności, warunków płatności ani skutków naruszenia umowy przez jedną ze stron: te kwestie należy określić w umowie sprzedaży.
EXW: chińska odprawa eksportowa staje się Państwa obowiązkiem
Przy EXW (z zakładu) sprzedający jedynie udostępnia Państwu towar w swoim zakładzie lub innym wskazanym miejscu, bez załadunku na jakikolwiek pojazd i bez odprawy eksportowej. Od tego momentu ryzyko ponoszą Państwo. Jeżeli sprzedający mimo to załaduje towar, ryzyko uszkodzenia podczas załadunku również może obciążać Państwa, dlatego ICC zaleca wcześniejsze uzgodnienie, kto je ponosi — lub wybór FCA, przy którym, jeśli dostawa następuje w zakładzie sprzedającego, to sprzedający ładuje towar i ponosi ryzyko podczas załadunku.
Przy EXW to również Państwo mają obowiązek przeprowadzić i opłacić odprawę eksportową. W Chinach zgłoszenie wywozowe składa chiński nadawca towaru lub upoważniony przez niego agent celny, przy czym oba te podmioty muszą być zarejestrowane w organach celnych. Rejestracji podlega wyłącznie podmiot gospodarczy zarejestrowany w Chinach — spółka, spółka osobowa, jednoosobowa działalność gospodarcza lub oddział spółki zagranicznej (Generalna Administracja Celna, zarządzenie nr 253, art. 2 i 4; zarządzenie nr 277, art. 4). Zagraniczny nabywca, który nie ma żadnego podmiotu zarejestrowanego w Chinach, nie może być takim nadawcą, więc w praktyce towar i tak zgłasza fabryka lub agent eksportowy — czyli dokładnie tak, jak przewiduje FCA.
FCA: towar odprawiony na eksport i przekazany Państwa przewoźnikowi
Przy FCA (franco przewoźnik) sprzedający dokonuje odprawy eksportowej i przekazuje towar wskazanemu przez Państwa przewoźnikowi lub spedytorowi w określonym miejscu. W zakładzie sprzedającego dostawa następuje po załadunku towaru na pojazd Państwa przewoźnika. W każdym innym miejscu, na przykład w magazynie Państwa spedytora lub terminalu kontenerowym, dostawa następuje, gdy towar przybywa na pojeździe sprzedającego, gotowy do rozładunku i do dyspozycji Państwa przewoźnika lub spedytora; sprzedający go nie rozładowuje.
W tym momencie ryzyko przechodzi na Państwa i od tego miejsca to Państwo rezerwują i opłacają transport główny. FCA można stosować w transporcie morskim, lotniczym, kolejowym i drogowym. Jeżeli akredytywa Państwa banku wymaga konosamentu z adnotacją o załadunku na statek, edycja z 2020 r. pozwala stronom uzgodnić, że polecą Państwo swojemu przewoźnikowi wystawienie takiego dokumentu sprzedającemu po załadunku towaru na statek; następnie sprzedający przekaże go Państwu. ICC ostrzega, że przewoźnik może odmówić, ponieważ wystawia taki konosament dopiero wtedy, gdy towar faktycznie znajduje się na pokładzie, a różne daty dostawy i załadunku mogą powodować trudności przy rozliczeniu akredytywy. Należy to wcześniej sprawdzić u przewoźnika lub spedytora.
FOB: dla załadunku na statek, nie dla kontenerów przekazywanych w terminalu
Przy FOB (franco statek) sprzedający dokonuje odprawy eksportowej i dostarcza towar, umieszczając go na pokładzie wskazanego przez Państwa statku w określonym porcie załadunku. Ryzyko przechodzi w chwili, gdy towar znajduje się na pokładzie. Do tego momentu wszystkie koszty ponosi sprzedający; Państwo opłacają fracht morski i wszystkie koszty po załadunku oraz ubezpieczają towar, jeśli chcą Państwo uzyskać ochronę ubezpieczeniową.
FOB to reguła wyłącznie dla transportu morskiego i wodnego śródlądowego. ICC wskazuje, że nie jest odpowiednia dla towarów przekazywanych przewoźnikowi przed umieszczeniem ich na pokładzie, takich jak kontenery dostarczane do terminalu, i że w takim przypadku strony powinny rozważyć FCA. Jeżeli fabryka mimo to podaje wycenę FOB dla przesyłki kontenerowej, należy pisemnie potwierdzić, które opłaty portowe i dokumenty przed załadunkiem są uwzględnione w cenie.
CFR i CIF: sprzedający opłaca fracht, a Państwo ponoszą ryzyko podczas rejsu
Przy CFR (koszt i fracht) oraz CIF (koszt, ubezpieczenie i fracht) sprzedający zawiera umowę przewozu do wskazanego portu przeznaczenia i opłaca ten przewóz, ale ryzyko przechodzi na Państwa w chwili, gdy towar znajduje się na pokładzie statku w porcie załadunku. Jeżeli po załadunku towar zostanie utracony lub uszkodzony na morzu, ryzyko ponoszą Państwo: roszczenia kierują Państwo do przewoźnika lub ubezpieczyciela. Sprzedający nadal odpowiada na podstawie umowy sprzedaży za wady istniejące w chwili załadunku. Jeżeli towar jest najpierw przewożony statkiem dowozowym lub barką rzeczną, ryzyko domyślnie przechodzi przy dostawie pierwszemu przewoźnikowi, dlatego w umowie należy wskazać port załadunku i punkt dostawy.
Przy CIF sprzedający musi również ubezpieczyć towar, ale domyślnie jedynie w ograniczonym zakresie Institute Cargo Clauses (C), na co najmniej 110% ceny umownej, a polisa musi umożliwiać Państwu dochodzenie roszczeń bezpośrednio od ubezpieczyciela. Klauzule (C) obejmują wyłącznie wymienione w nich ryzyka. Przy CIP, odpowiedniku dla każdego rodzaju transportu, edycja z 2020 r. domyślnie wymaga szerszych klauzul (A). W obu regułach strony mogą uzgodnić inny zakres ochrony; przy CFR sprzedający w ogóle nie ma obowiązku ubezpieczenia towaru.
Sprzedający wybiera również przewoźnika i zawiera umowę przewozu. Koszty rozładunku w porcie przeznaczenia ponoszą Państwo, chyba że zgodnie z tą umową obciążały one sprzedającego; jeżeli sprzedający opłacił je na jej podstawie, nie może obciążyć nimi Państwa oddzielnie, o ile nie uzgodniono inaczej. Lokalny agent przewoźnika może naliczyć Państwu opłaty w miejscu przeznaczenia, dlatego przed zaakceptowaniem CIF należy poprosić o ich pisemne zestawienie. Dla kontenerów dostarczanych do terminalu ICC wskazuje CPT i CIP zamiast CFR i CIF.
DAP i DDP: dostawa do Państwa kraju
Przy DAP (dostarczone do miejsca) sprzedający dostarcza towar na przybyłym środku transportu do wskazanego miejsca w Państwa kraju, gotowy do rozładunku. Państwo dokonują odprawy importowej oraz opłacają cła i podatki.
Przy DDP (dostarczone, cło opłacone) sprzedający dokonuje również odprawy importowej oraz opłaca cła i podatki importowe. ICC wskazuje, że jeżeli sprzedający nie może dokonać odprawy importowej, powinien zamiast tego rozważyć DAP lub DPU, a odzyskanie od nabywcy podatków importowych opłaconych przez sprzedającego może nie być możliwe. Oferta DDP jest realna tylko wtedy, gdy sprzedający faktycznie może dokonać odprawy importowej towaru w Państwa kraju.
Cło nalicza się od wartości obejmującej fracht i ubezpieczenie
W sześciu krajach objętych naszymi poradnikami importowymi — Chile, Peru, Kolumbii, Meksyku, Arabii Saudyjskiej i Zjednoczonych Emiratach Arabskich — cło oblicza się od wartości celnej, która obejmuje fracht i ubezpieczenie do miejsca wprowadzenia towaru do kraju (w Chile i Peru nazywa się ją wartością CIF). VAT importowy oblicza się od tej wartości powiększonej o cło i inne podatki importowe. Zakup na warunkach FOB zamiast CIF nie obniża zatem cła: organy celne i tak doliczają fracht i ubezpieczenie. Zmienia się to, kto wybiera przewoźnika i ubezpieczenie oraz ile Państwo za nie płacą. W Peru, jeśli towar nie jest ubezpieczony, organy celne doliczają koszt ubezpieczenia według standardowej stawki procentowej od wartości FOB. W Kolumbii do zgłoszenia importowego należy dołączyć dokument ubezpieczenia lub dokument potwierdzający zwyczajowe stawki ubezpieczeniowe.
Nasze zalecenia
Transport morski, kontenerowy lub drobnicowy (LCL): FCA w magazynie Państwa spedytora lub terminalu kontenerowym w Shenzhen lub Kantonie, zgodnie z zaleceniem ICC dla towarów przekazywanych przed załadunkiem; FOB tylko wtedy, gdy fabryka nalega. Państwo lub Państwa spedytor rezerwują przewóz, a Państwo ubezpieczają towar, na przykład na warunkach Institute Cargo Clauses (A).
Transport lotniczy i ekspresowy: FCA w fabryce z wykorzystaniem Państwa konta u spedytora lub kuriera albo DAP, jeśli stawka kurierska fabryki jest korzystniejsza niż Państwa.
EXW: należy unikać tej reguły, chyba że agent eksportowy zgłosi towar w Chinach i uzgodnili Państwo, kto go ładuje.
CIF: odpowiednie dla towarów ładowanych bezpośrednio na statek; dla kontenerów ICC wskazuje CIP. W obu przypadkach należy najpierw sprawdzić opłaty w miejscu przeznaczenia i zakres ubezpieczenia.
Co uzgodnić w umowie
1. Regułę, dokładnie wskazane miejsce i „Incoterms® 2020”; przy CFR i CIF również port załadunku.
2. Kto rezerwuje transport i kto ubezpiecza towar, na podstawie jakich klauzul i na jaką kwotę.
3. Sposób pakowania i oznakowania oraz kto dokonuje załadunku we wskazanym miejscu.
4. Dokumenty: fakturę handlową, listę pakunkową, konosament lub lotniczy list przewozowy, świadectwo pochodzenia, jeśli Państwa kraj ma umowę o wolnym handlu z Chinami (wśród krajów objętych naszymi poradnikami są to Chile i Peru), oraz polisę ubezpieczeniową, jeśli towar ubezpiecza sprzedający.
5. Przy FCA z akredytywą — czy polecą Państwo swojemu przewoźnikowi wystawienie sprzedającemu konosamentu z adnotacją o załadunku na statek.
6. Ostateczny termin dostawy we wskazanym miejscu.
Jak pomagamy
Kierujemy do fabryk zapytania ofertowe oparte na tej samej regule i tym samym miejscu, aby można było porównać oferty, organizujemy dostawę FCA w magazynie spedytora lub terminalu w Kantonie lub Shenzhen i sprawdzamy dokumenty eksportowe przed wysyłką towaru. Prosimy przesłać nam informacje o produkcie, ilości i miejscu przeznaczenia, a w ciągu dwóch dni roboczych odpowiemy, przedstawiając dostępne opcje.
Źródła
Międzynarodowa Izba Handlowa: Incoterms® 2020 — wprowadzenie, reguły dla każdego rodzaju transportu oraz reguły dla transportu morskiego i wodnego śródlądowego, wraz z objaśnieniami (Biblioteka Cyfrowa ICC, library.iccwbo.org); strony ICC dotyczące Incoterms® 2020 oraz plan prac globalnych komisji ds. polityki ICC na 2026 r. (rewizja w kierunku Incoterms® 2030); amerykańska Administracja Handlu Międzynarodowego, „Poznaj reguły Incoterms”; Generalna Administracja Celna Chin, zarządzenie nr 253 w sprawie rejestracji podmiotów dokonujących zgłoszeń celnych (2021), art. 2 i 4, oraz zarządzenie nr 277 w sprawie zgłoszeń celnych (2025), art. 4; Rada Państwowa Chin, przepisy dotyczące rejestracji podmiotów gospodarczych, art. 2; przepisy celne i podatkowe Chile (Kompendium przepisów celnych, rozdział II; dekret z mocą ustawy nr 825, art. 16), Peru (decyzja Wspólnoty Andyjskiej nr 571, art. 6; procedura SUNAT DESPA-PE.01.10a), Kolumbii (dekret nr 1165 z 2019 r., art. 327 i 330), Meksyku (ustawa celna, art. 65; ustawa o VAT, art. 27), Arabii Saudyjskiej (wytyczne ZATCA dotyczące VAT w imporcie i eksporcie, maj 2026 r.; wspólna ustawa celna Rady Współpracy Zatoki Perskiej) i Zjednoczonych Emiratów Arabskich (federalny dekret z mocą ustawy nr 8 z 2017 r. w sprawie VAT, art. 35).
Reguły Incoterms® są chronione prawem autorskim przysługującym ICC. Dodatkowe informacje o regułach Incoterms® można uzyskać na stronie ICC: iccwbo.org. Incoterms® i logo Incoterms® 2020 są znakami towarowymi ICC. Użycie tych znaków towarowych nie oznacza powiązania z ICC, aprobaty ani sponsorowania przez ICC.