
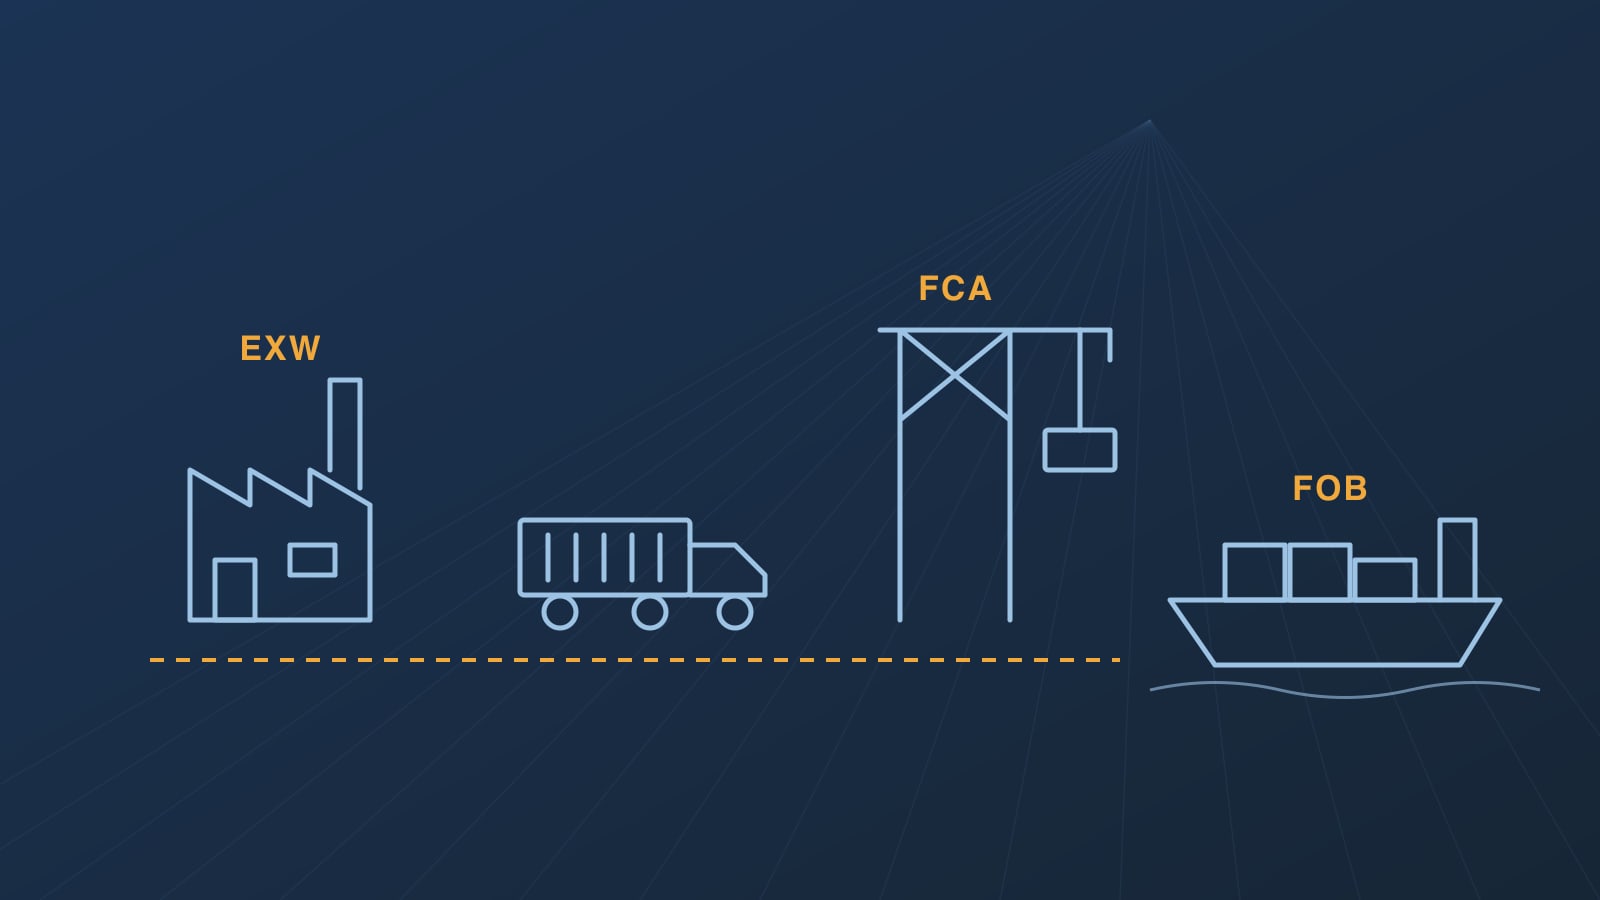
Un preventivo di una fabbrica cinese indica solitamente un termine di resa: EXW, FOB, CIF o un'altra delle regole Incoterms® della Camera di commercio internazionale (ICC). La regola stabilisce chi organizza e paga il trasporto, chi effettua lo sdoganamento all'esportazione e all'importazione e dove il rischio di perdita o danneggiamento passa dal venditore a Lei; con CIF e CIP, obbliga inoltre il venditore ad assicurare la merce. Non stabilisce quando Lei diventa proprietario della merce, né come e quando deve pagare. Per la maggior parte degli ordini dalla Cina, le scelte pratiche sono FCA presso il magazzino di uno spedizioniere o un terminal container, oppure FOB presso un porto marittimo cinese. EXW lascia a Lei lo sdoganamento all'esportazione in Cina, mentre con CIF la fabbrica sceglie il vettore e l'assicurazione, ma il rischio del viaggio marittimo ricade sull'acquirente. Ecco come funzionano le principali regole secondo Incoterms® 2020 e cosa concordare con la fabbrica.
Undici regole in due gruppi
L'edizione attuale è Incoterms® 2020; ICC ha avviato i lavori per la prossima, Incoterms® 2030. Sette regole possono essere utilizzate per qualsiasi modalità di trasporto: EXW, FCA, CPT, CIP, DAP, DPU e DDP. Quattro sono riservate al trasporto marittimo e per vie navigabili interne: FAS, FOB, CFR e CIF.
Indichi sempre la regola insieme a un luogo preciso e all'edizione, ad esempio "FCA Shenzhen, [indirizzo del magazzino dello spedizioniere], Incoterms® 2020" oppure "FOB Yantian, Incoterms® 2020". Con EXW, FCA, FOB e le regole del gruppo D, il luogo convenuto è quello in cui il venditore consegna la merce e il rischio passa a Lei. Con le regole del gruppo C (CPT, CIP, CFR e CIF), è la destinazione fino alla quale il venditore paga il trasporto, mentre il rischio passa prima, alla spedizione. La proprietà, le condizioni di pagamento e le conseguenze dell'inadempimento di una delle parti non sono disciplinate dalle regole: le specifichi nel contratto di vendita.
EXW: lo sdoganamento all'esportazione in Cina spetta a Lei
Con EXW (Franco fabbrica), il venditore si limita a mettere la merce a sua disposizione presso i propri locali o un altro luogo convenuto, non caricata su alcun veicolo e non sdoganata all'esportazione. Da quel momento, il rischio è a suo carico. Se il venditore carica comunque la merce, anche il rischio di danni durante il carico potrebbe ricadere su di Lei; ICC consiglia quindi di concordare in anticipo chi lo sostiene, oppure di scegliere FCA, con cui, se la consegna avviene presso i locali del venditore, quest'ultimo carica la merce e mantiene il rischio durante il carico.
Con EXW spetta inoltre a Lei effettuare e pagare lo sdoganamento all'esportazione. In Cina, la dichiarazione di esportazione viene presentata dallo speditore cinese della merce o da uno spedizioniere doganale da esso incaricato, ed entrambi devono essere registrati presso la dogana. Può registrarsi solo un operatore economico registrato in Cina: una società, una società di persone, un'impresa individuale o una succursale di una società estera (Amministrazione generale delle dogane, ordinanza n. 253, articoli 2 e 4; ordinanza n. 277, articolo 4). Un acquirente estero che non dispone di alcuna entità registrata in Cina non può figurare come tale speditore; in pratica, quindi, è comunque la fabbrica o un agente di esportazione a dichiarare la merce, proprio come previsto da FCA.
FCA: merce sdoganata all'esportazione e consegnata al suo vettore
Con FCA (Franco vettore), il venditore sdogana la merce all'esportazione e la consegna al vettore o allo spedizioniere da Lei designato, in un luogo convenuto. Presso i locali del venditore, la merce si considera consegnata quando è stata caricata sul veicolo del suo vettore. In qualsiasi altro luogo, come il magazzino del suo spedizioniere o un terminal container, si considera consegnata quando arriva sul veicolo del venditore, pronta per lo scarico e a disposizione del suo vettore o spedizioniere; il venditore non provvede allo scarico.
Il rischio passa a Lei in quel momento e, da lì in poi, spetta a Lei prenotare e pagare il trasporto principale. FCA si applica al trasporto marittimo, aereo, ferroviario e stradale. Se la lettera di credito della sua banca richiede una polizza di carico con annotazione di messa a bordo, l'edizione 2020 consente alle parti di concordare che Lei dia istruzioni al suo vettore di emetterla a favore del venditore una volta caricata la merce sulla nave; il venditore la trasmette poi a Lei. ICC avverte che il vettore potrebbe rifiutare, poiché emette tale polizza solo quando la merce è effettivamente a bordo, e che le diverse date di consegna e di imbarco possono creare difficoltà nell'ambito della lettera di credito. Verifichi prima con il suo vettore o spedizioniere.
FOB: per la merce caricata a bordo, non per i container consegnati a un terminal
Con FOB (Franco a bordo), il venditore sdogana la merce all'esportazione e la consegna mettendola a bordo della nave da Lei designata nel porto di imbarco convenuto. Il rischio passa quando la merce è a bordo. Il venditore paga tutti i costi fino a quel momento; Lei paga il nolo marittimo e tutti i costi successivi all'imbarco e assicura la merce se desidera una copertura.
FOB è una regola riservata al trasporto marittimo e per vie navigabili interne. ICC osserva che non è adatta alla merce consegnata al vettore prima di essere a bordo, come i container consegnati a un terminal, e che in questo caso le parti dovrebbero valutare FCA. Se una fabbrica propone comunque FOB per una spedizione in container, confermi per iscritto quali spese portuali e documenti precedenti all'imbarco sono inclusi nel prezzo.
CFR e CIF: il venditore paga il nolo, il viaggio è a rischio dell'acquirente
Con CFR (Costo e nolo) e CIF (Costo, assicurazione e nolo), il venditore stipula il contratto di trasporto e paga il trasporto fino al porto di destinazione convenuto, ma il rischio passa a Lei quando la merce è a bordo della nave nel porto di imbarco. Se la merce viene persa o danneggiata in mare dopo l'imbarco, il rischio è a suo carico: dovrà presentare una richiesta di risarcimento al vettore o all'assicuratore. Il venditore resta responsabile, ai sensi del contratto di vendita, dei difetti già presenti al momento dell'imbarco. Se la merce viaggia inizialmente su una nave feeder o una chiatta fluviale, salvo diverso accordo il rischio passa alla consegna al primo vettore: specifichi quindi nel contratto il porto di imbarco e il punto di consegna.
Con CIF il venditore deve anche assicurare la merce, ma, salvo diverso accordo, solo con la copertura limitata delle Institute Cargo Clauses (C), per almeno il 110% del prezzo contrattuale; la polizza deve inoltre consentirle di richiedere il risarcimento direttamente all'assicuratore. Le clausole (C) coprono solo i rischi elencati. Con CIP, l'equivalente applicabile a qualsiasi modalità di trasporto, l'edizione 2020 richiede come copertura predefinita le più ampie clausole (A). Con entrambe le regole, le parti possono concordare un diverso livello di copertura; con CFR il venditore non è tenuto ad assicurare la merce.
Il venditore sceglie anche il vettore e firma il contratto di trasporto. I costi di scarico nel porto di destinazione sono a suo carico, salvo che il contratto di trasporto li ponga a carico del venditore; se il venditore li ha pagati in base a tale contratto, non può addebitarli separatamente a Lei, salvo diverso accordo. L'agente locale del vettore potrebbe addebitarle spese a destinazione: le richieda quindi per iscritto prima di accettare CIF. Per i container consegnati a un terminal, ICC indica CPT e CIP anziché CFR e CIF.
DAP e DDP: consegna nel suo Paese
Con DAP (Reso al luogo di destinazione), il venditore consegna la merce sul mezzo di trasporto in arrivo nel luogo convenuto nel suo Paese, pronta per lo scarico. Lei provvede allo sdoganamento all'importazione e paga dazi e imposte.
Con DDP (Reso sdoganato), il venditore provvede anche allo sdoganamento all'importazione e paga i dazi e le imposte all'importazione. ICC osserva che, se il venditore non può ottenere lo sdoganamento all'importazione, dovrebbe valutare DAP o DPU, e che le imposte all'importazione pagate dal venditore potrebbero non essere recuperabili dall'acquirente. Un'offerta DDP è realistica solo se il venditore può effettivamente sdoganare la merce all'importazione nel suo Paese.
Il dazio si calcola sul valore comprensivo di trasporto e assicurazione
Nei sei Paesi trattati dalle nostre guide all'importazione — Cile, Perù, Colombia, Messico, Arabia Saudita ed Emirati Arabi Uniti — il dazio doganale si calcola su un valore in dogana che include trasporto e assicurazione fino al punto di ingresso della merce nel Paese (in Cile e Perù viene chiamato valore CIF). L'IVA all'importazione si calcola su tale valore, maggiorato del dazio e delle altre imposte all'importazione. Acquistare FOB anziché CIF non riduce quindi il dazio: la dogana aggiunge comunque trasporto e assicurazione. Ciò che cambia è chi sceglie il vettore e l'assicurazione e quanto Lei paga per questi servizi. In Perù, se la merce non è assicurata, la dogana aggiunge un costo assicurativo pari a una percentuale standard del valore FOB. In Colombia, il documento assicurativo, o un documento che attesti le tariffe assicurative abituali, deve accompagnare la dichiarazione di importazione.
Cosa consigliamo
Via mare, in container o groupage (LCL): FCA presso il magazzino del suo spedizioniere o il terminal container a Shenzhen o Guangzhou, come raccomandato da ICC per la merce consegnata prima dell'imbarco; FOB solo se la fabbrica insiste. Lei o il suo spedizioniere prenotate il trasporto e Lei assicura la merce, ad esempio secondo le Institute Cargo Clauses (A).
Trasporto aereo ed espresso: FCA presso la fabbrica, utilizzando il suo codice cliente presso lo spedizioniere o il corriere, oppure DAP se la tariffa del corriere della fabbrica è migliore della sua.
EXW: lo eviti, a meno che un agente di esportazione non presenti la dichiarazione della merce in Cina e sia stato concordato chi provvede al carico.
CIF: è adatto alla merce caricata direttamente a bordo; per i container, ICC indica CIP. In entrambi i casi, verifichi prima le spese a destinazione e la copertura assicurativa.
Cosa concordare nel contratto
1. La regola, il luogo convenuto preciso e "Incoterms® 2020"; con CFR e CIF, anche il porto di imbarco.
2. Chi prenota il trasporto e chi assicura la merce, secondo quali clausole e per quale importo.
3. L'imballaggio e la marcatura, e chi provvede al carico nel luogo convenuto.
4. I documenti: fattura commerciale, distinta colli, polizza di carico o lettera di trasporto aereo, certificato di origine se il suo Paese ha un accordo di libero scambio con la Cina (Cile e Perù, tra i Paesi delle nostre guide) e polizza assicurativa se è il venditore ad assicurare la merce.
5. Con FCA e una lettera di credito, se Lei darà istruzioni al suo vettore di emettere a favore del venditore una polizza di carico con annotazione di messa a bordo.
6. La data ultima di consegna nel luogo convenuto.
Come la aiutiamo
Chiediamo alle fabbriche preventivi basati sulla stessa regola e sullo stesso luogo, così da rendere confrontabili le offerte; organizziamo la consegna FCA presso il magazzino di uno spedizioniere o un terminal a Guangzhou o Shenzhen e controlliamo i documenti di esportazione prima della partenza della merce. Ci invii il prodotto, la quantità e la destinazione: le risponderemo con le opzioni entro due giorni lavorativi.
Fonti
Camera di commercio internazionale: Incoterms® 2020 — introduzione, regole per qualsiasi modalità di trasporto e regole per il trasporto marittimo e per vie navigabili interne, con note esplicative (biblioteca digitale ICC, library.iccwbo.org); pagine ICC su Incoterms® 2020 e programma di lavoro delle commissioni globali ICC per il 2026 (revisione verso Incoterms® 2030); Amministrazione del commercio internazionale degli Stati Uniti, "Conoscere gli Incoterms"; Amministrazione generale delle dogane della Cina, ordinanza n. 253 sulla registrazione dei soggetti che presentano dichiarazioni doganali (2021), articoli 2 e 4, e ordinanza n. 277 sulle dichiarazioni doganali (2025), articolo 4; Consiglio di Stato della Cina, regolamento sulla registrazione degli operatori economici, articolo 2; norme doganali e fiscali di Cile (Compendio delle norme doganali, capitolo II; decreto-legge 825, articolo 16), Perù (decisione 571 della Comunità andina, articolo 6; procedura SUNAT DESPA-PE.01.10a), Colombia (decreto 1165 del 2019, articoli 327 e 330), Messico (legge doganale, articolo 65; legge sull'IVA, articolo 27), Arabia Saudita (guida ZATCA su importazioni ed esportazioni ai fini IVA, maggio 2026; legge doganale comune del Consiglio di cooperazione del Golfo) ed Emirati Arabi Uniti (decreto-legge federale n. 8 del 2017 sull'IVA, articolo 35).
Le regole Incoterms® sono protette dal diritto d'autore di proprietà di ICC. Ulteriori informazioni sulle regole Incoterms® sono disponibili sul sito web di ICC, iccwbo.org. Incoterms® e il logo Incoterms® 2020 sono marchi di ICC. L'uso di questi marchi non implica alcuna associazione con ICC, né approvazione o sponsorizzazione da parte di ICC.