
Kiinalaisen tehtaan tarjouksessa mainitaan yleensä toimituslauseke: EXW, FOB, CIF tai jokin muu Kansainvälisen kauppakamarin (ICC) Incoterms®-toimituslausekkeista. Lauseke määrittää, kuka järjestää ja maksaa kuljetuksen, kuka tekee tavaroiden vienti- ja tuontiselvityksen ja missä vaiheessa vaaranvastuu tavaroiden katoamisesta tai vahingoittumisesta siirtyy myyjältä ostajalle. CIF- ja CIP-lausekkeet velvoittavat myyjän myös vakuuttamaan tavarat. Lauseke ei määritä, milloin tavaroiden omistusoikeus siirtyy ostajalle tai miten ja milloin maksu suoritetaan. Useimmissa Kiinasta tehtävissä tilauksissa käytännölliset vaihtoehdot ovat FCA huolitsijan varastolla tai konttiterminaalissa sekä FOB kiinalaisessa merisatamassa. EXW jättää Kiinan vientiselvityksen ostajalle, ja CIF-ehdoin tehdas valitsee rahdinkuljettajan ja vakuutuksen, mutta vaaranvastuu merimatkan aikana on ostajalla. Tässä kerromme, miten keskeiset Incoterms® 2020 -toimituslausekkeet toimivat ja mistä tehtaan kanssa kannattaa sopia.
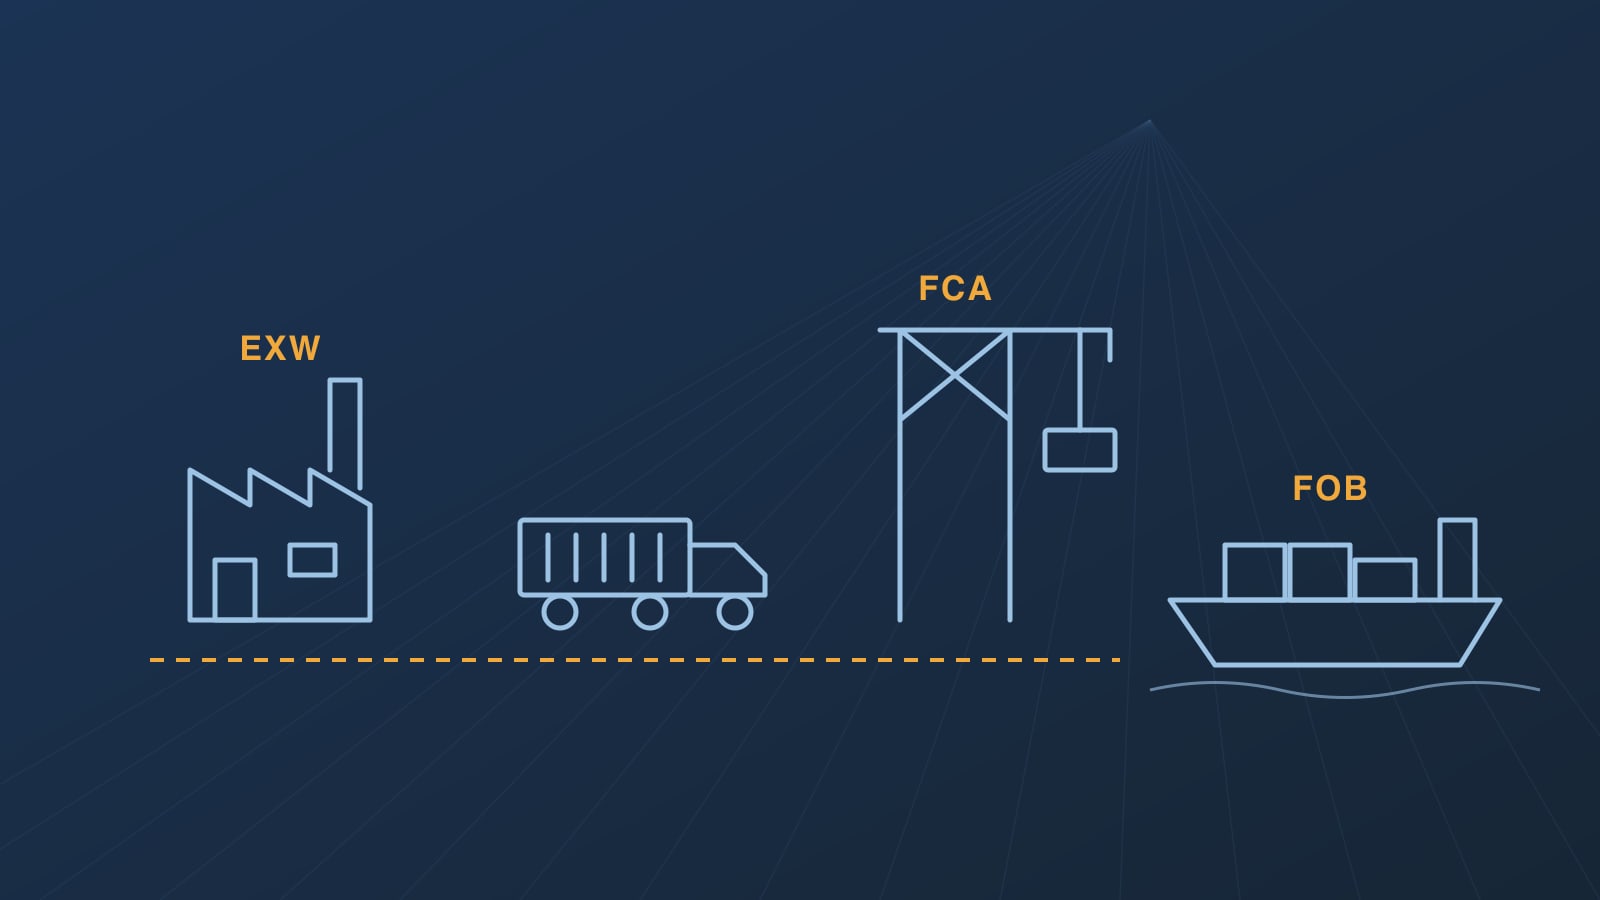
Yksitoista toimituslauseketta kahdessa ryhmässä
Nykyinen versio on Incoterms® 2020. ICC on aloittanut seuraavan version, Incoterms® 2030:n, valmistelun. Seitsemää lauseketta voidaan käyttää kaikissa kuljetusmuodoissa: EXW, FCA, CPT, CIP, DAP, DPU ja DDP. Neljä lauseketta on tarkoitettu vain meri- ja sisävesikuljetuksiin: FAS, FOB, CFR ja CIF.
Kirjaa aina lausekkeen yhteyteen tarkka paikka ja versio, esimerkiksi ”FCA Shenzhen, [huolitsijan varaston osoite], Incoterms® 2020” tai ”FOB Yantian, Incoterms® 2020”. EXW-, FCA-, FOB- ja D-lausekkeissa nimetty paikka on se, jossa myyjä toimittaa tavarat ja vaaranvastuu siirtyy ostajalle. C-lausekkeissa (CPT, CIP, CFR ja CIF) se on määräpaikka, johon asti myyjä maksaa kuljetuksen, mutta vaaranvastuu siirtyy jo aiemmin, tavaraa lähetettäessä. Lausekkeet eivät kata omistusoikeutta, maksuehtoja tai sopimusrikkomusten seurauksia: kirjaa ne kauppasopimukseen.
EXW: Kiinan vientiselvitys jää ostajan tehtäväksi
EXW-lausekkeessa (noudettuna lähettäjältä) myyjä ainoastaan asettaa tavarat ostajan käytettäviksi omissa tiloissaan tai muussa nimetyssä paikassa, ilman lastausta ajoneuvoon ja ilman vientiselvitystä. Siitä hetkestä alkaen vaaranvastuu on ostajalla. Jos myyjä kuitenkin lastaa tavarat, myös lastauksen aikainen vahingoittumisriski voi jäädä ostajalle. Siksi ICC suosittelee sopimaan vaaranvastuusta etukäteen tai valitsemaan FCA-lausekkeen: jos toimitus tapahtuu myyjän tiloissa, myyjä lastaa tavarat ja vastaa riskistä lastauksen aikana.
EXW-ehdoin myös vientiselvityksen tekeminen ja maksaminen kuuluvat ostajalle. Kiinassa vienti-ilmoituksen tekee tavaroiden kiinalainen lähettäjä tai tämän valtuuttama tulliasioitsija, ja molempien on oltava rekisteröityneitä tullille. Vain Kiinassa rekisteröity elinkeinonharjoittaja — yhtiö, henkilöyhtiö, yksityinen elinkeinonharjoittaja tai ulkomaisen yrityksen sivuliike — voidaan rekisteröidä tullille (Kiinan tullihallinnon määräys nro 253, 2 ja 4 artikla; määräys nro 277, 4 artikla). Ulkomainen ostaja, jolla ei ole Kiinassa rekisteröityä toimintaa, ei voi toimia tällaisena lähettäjänä. Käytännössä tehdas tai vientiagentti tekee siis ilmoituksen joka tapauksessa — juuri kuten FCA-lausekkeessa edellytetään.
FCA: vientiselvitettynä ostajan rahdinkuljettajalle
FCA-lausekkeessa (vapaasti rahdinkuljettajalla) myyjä hoitaa tavaroiden vientiselvityksen ja luovuttaa ne ostajan nimeämälle rahdinkuljettajalle tai huolitsijalle nimetyssä paikassa. Myyjän tiloissa tavarat on toimitettu, kun ne on lastattu ostajan rahdinkuljettajan ajoneuvoon. Muussa paikassa, kuten ostajan huolitsijan varastolla tai konttiterminaalissa, tavarat on toimitettu, kun ne saapuvat myyjän ajoneuvossa purkuvalmiina ostajan rahdinkuljettajan tai huolitsijan käytettäviksi. Myyjä ei pura tavaroita.
Vaaranvastuu siirtyy tuolloin ostajalle, joka varaa ja maksaa pääkuljetuksen tästä eteenpäin. FCA soveltuu meri-, lento-, rautatie- ja maantiekuljetuksiin. Jos pankin remburssi edellyttää alukseen lastauksen osoittavaa konossementtia, vuoden 2020 versio antaa osapuolille mahdollisuuden sopia, että ostaja ohjeistaa rahdinkuljettajaansa antamaan tällaisen konossementin myyjälle, kun tavarat on lastattu alukseen. Myyjä toimittaa sen sitten ostajalle. ICC huomauttaa, että rahdinkuljettaja voi kieltäytyä, sillä se antaa tällaisen konossementin vasta tavaroiden ollessa aluksessa, ja että toimituksen ja alukseen lastauksen eri päivämäärät voivat aiheuttaa ongelmia remburssissa. Varmista asia ensin rahdinkuljettajalta tai huolitsijalta.
FOB: alukseen lastattaville tavaroille, ei terminaalissa luovutettaville konteille
FOB-lausekkeessa (vapaasti aluksessa) myyjä vientiselvittää tavarat ja toimittaa ne lastaamalla ne ostajan nimeämään alukseen nimetyssä lähtösatamassa. Vaaranvastuu siirtyy, kun tavarat ovat aluksessa. Myyjä maksaa kaikki kustannukset siihen asti. Ostaja maksaa merirahdin ja kaikki lastauksen jälkeiset kustannukset sekä vakuuttaa tavarat, jos haluaa niille vakuutusturvan.
FOB on tarkoitettu vain meri- ja sisävesikuljetuksiin. ICC huomauttaa, ettei se sovellu tavaroille, jotka luovutetaan rahdinkuljettajalle ennen alukseen lastaamista, kuten terminaaliin toimitettaville konteille. Tällöin osapuolten tulisi harkita FCA-lauseketta. Jos tehdas silti tarjoaa konttikuljetusta FOB-ehdoin, varmista kirjallisesti, mitkä lastausta edeltävät satamamaksut ja asiakirjat sisältyvät hintaan.
CFR ja CIF: myyjä maksaa rahdin, ostaja kantaa vaaranvastuun merimatkasta
CFR-lausekkeessa (kulut ja rahti maksettuina) ja CIF-lausekkeessa (kulut, vakuutus ja rahti maksettuina) myyjä tekee kuljetussopimuksen ja maksaa kuljetuksen nimettyyn määräsatamaan, mutta vaaranvastuu siirtyy ostajalle, kun tavarat ovat aluksessa lähtösatamassa. Jos tavarat katoavat tai vahingoittuvat merellä lastauksen jälkeen, vaaranvastuu on ostajalla: korvausta haetaan rahdinkuljettajalta tai vakuutuksenantajalta. Myyjä vastaa edelleen kauppasopimuksen perusteella virheistä, jotka olivat olemassa lastaushetkellä. Jos tavarat kulkevat ensin syöttöliikennealuksella tai jokiproomulla, vaaranvastuu siirtyy oletusarvoisesti silloin, kun ne luovutetaan ensimmäiselle rahdinkuljettajalle. Nimeä siksi sopimuksessa lähtösatama ja toimituskohta.
CIF-ehdoin myyjän on myös vakuutettava tavarat, mutta oletusarvoisesti vain suppeiden Institute Cargo Clauses (C) -ehtojen mukaisesti vähintään 110 prosentista sopimushinnasta. Vakuutuksen on mahdollistettava korvauksen hakeminen suoraan vakuutuksenantajalta. C-ehdot kattavat vain niissä luetellut riskit. Kaikkiin kuljetusmuotoihin soveltuvassa vastaavassa CIP-lausekkeessa vuoden 2020 versio edellyttää oletusarvoisesti laajempia A-ehtoja. Molemmissa lausekkeissa osapuolet voivat sopia muusta vakuutusturvan tasosta. CFR-ehdoin myyjän ei tarvitse vakuuttaa tavaroita lainkaan.
Myyjä myös valitsee rahdinkuljettajan ja allekirjoittaa kuljetussopimuksen. Määräsataman purkukustannukset kuuluvat ostajalle, elleivät ne kuljetussopimuksen mukaan kuulu myyjälle. Jos myyjä on maksanut ne kyseisen sopimuksen perusteella, niitä ei voi veloittaa ostajalta erikseen, ellei toisin ole sovittu. Rahdinkuljettajan paikallinen edustaja saattaa laskuttaa ostajalta määräpaikan maksuja, joten pyydä ne kirjallisesti ennen CIF-ehtojen hyväksymistä. Terminaaliin toimitettaville konteille ICC suosittelee CPT- ja CIP-lausekkeita CFR- ja CIF-lausekkeiden sijaan.
DAP ja DDP: toimitettuna ostajan maahan
DAP-lausekkeessa (toimitettuna määräpaikalle) myyjä toimittaa tavarat saapuvassa kuljetusvälineessä nimettyyn paikkaan ostajan maassa, valmiina purettaviksi. Ostaja tekee tuontiselvityksen ja maksaa tullit ja verot.
DDP-lausekkeessa (toimitettuna tullattuna) myyjä tekee myös tuontiselvityksen ja maksaa tuontitullit ja verot. ICC huomauttaa, että jos myyjä ei pysty hoitamaan tuontiselvitystä, sen tulisi harkita sen sijaan DAP- tai DPU-lauseketta, ja että myyjän maksamia tuontiveroja ei välttämättä voi periä ostajalta. DDP-tarjous on realistinen vain, jos myyjä pystyy tosiasiallisesti tekemään tavaroiden tuontiselvityksen ostajan maassa.
Tulli lasketaan arvosta, johon sisältyvät rahti ja vakuutus
Tuontioppaidemme kuudessa kohdemaassa — Chilessä, Perussa, Kolumbiassa, Meksikossa, Saudi-Arabiassa ja Yhdistyneissä arabiemiirikunnissa — tulli lasketaan tullausarvosta, johon sisältyvät rahti ja vakuutus tavaroiden maahantulopaikkaan asti (Chilessä ja Perussa tätä kutsutaan CIF-arvoksi). Tuonnin arvonlisävero lasketaan tästä arvosta, johon lisätään tulli ja muut tuontiverot. FOB-ehdoin ostaminen CIF-ehtojen sijaan ei siis pienennä tullimaksua: tulli lisää rahdin ja vakuutuksen arvoon joka tapauksessa. Ero on siinä, kuka valitsee rahdinkuljettajan ja vakuutuksen ja mitä niistä maksetaan. Perussa tulli lisää vakuuttamattomien tavaroiden arvoon vakuutuskustannuksen, joka lasketaan vakioprosenttina FOB-arvosta. Kolumbiassa tuonti-ilmoituksen liitteenä on oltava vakuutusasiakirja tai tavanomaisen vakuutusmaksutason osoittava asiakirja.
Suosituksemme
Merikuljetus kontissa tai osakuormana (LCL): FCA ostajan huolitsijan varastolla tai konttiterminaalissa Shenzhenissä tai Guangzhoussa. Tätä ICC suosittelee tavaroille, jotka luovutetaan ennen alukseen lastausta. FOB vain, jos tehdas vaatii sitä. Ostaja tai huolitsija varaa rahdin, ja ostaja vakuuttaa tavarat esimerkiksi Institute Cargo Clauses (A) -ehdoin.
Lento- ja pikakuljetukset: FCA tehtaalla ostajan huolitsija- tai kuriiriasiakasnumeroa käyttäen tai DAP, jos tehtaan kuriirihinta on ostajan hintaa edullisempi.
EXW: vältä tätä, ellei vientiagentti tee tavaroiden vienti-ilmoitusta Kiinassa ja tavaroiden lastaajasta ole sovittu.
CIF: soveltuu suoraan alukseen lastattaville tavaroille. Konteille ICC suosittelee CIP-lauseketta. Tarkista kummassakin tapauksessa ensin määräpaikan maksut ja vakuutusturva.
Mistä sopimuksessa on sovittava
1. Toimituslauseke, tarkka nimetty paikka ja ”Incoterms® 2020”; CFR- ja CIF-ehdoin myös lähtösatama.
2. Kuka varaa kuljetuksen ja kuka vakuuttaa tavarat, millä ehdoilla ja mille summalle.
3. Pakkaus ja merkinnät sekä se, kuka lastaa tavarat nimetyssä paikassa.
4. Asiakirjat: kauppalasku, pakkausluettelo, konossementti tai lentorahtikirja, alkuperätodistus, jos ostajan maalla on vapaakauppasopimus Kiinan kanssa (oppaidemme kohdemaista Chilellä ja Perulla), sekä vakuutuskirja, jos myyjä vakuuttaa tavarat.
5. FCA-ehdoin remburssia käytettäessä se, ohjeistaako ostaja rahdinkuljettajaansa antamaan myyjälle alukseen lastauksen osoittavan konossementin.
6. Viimeinen toimituspäivä nimetyssä paikassa.
Miten autamme
Pyydämme tehtailta tarjoukset samalla toimituslausekkeella ja samaan paikkaan, jotta tarjoukset ovat vertailukelpoisia. Järjestämme FCA-toimituksen huolitsijan varastolle tai terminaaliin Guangzhoussa tai Shenzhenissä ja tarkistamme vientiasiakirjat ennen tavaroiden lähtöä. Lähetä meille tuotetiedot, määrä ja määräpaikka, niin vastaamme vaihtoehdoilla kahden arkipäivän kuluessa.
Lähteet
Kansainvälinen kauppakamari: Incoterms® 2020 — johdanto, kaikkia kuljetusmuotoja koskevat lausekkeet sekä meri- ja sisävesikuljetuksia koskevat lausekkeet selityksineen (ICC:n digitaalinen kirjasto, library.iccwbo.org); ICC:n Incoterms® 2020 -sivut ja ICC:n maailmanlaajuisten politiikkakomissioiden vuoden 2026 työsuunnitelma (uudistustyö kohti Incoterms® 2030 -versiota); Yhdysvaltain kansainvälisen kaupan hallinto, ”Tunne Incoterms®-toimituslausekkeet”; Kiinan tullihallinnon määräys nro 253 tulli-ilmoituksia tekevien toimijoiden rekisteröinnistä (2021), 2 ja 4 artikla, sekä määräys nro 277 tulli-ilmoituksista (2025), 4 artikla; Kiinan valtioneuvoston elinkeinonharjoittajien rekisteröintiä koskevat säännökset, 2 artikla; Chilen tullaus- ja verosäännökset (tullimääräysten kokoelma, II luku; asetuslaki 825, 16 artikla), Perun tullaus- ja verosäännökset (Andien yhteisön päätös 571, 6 artikla; SUNATin menettely DESPA-PE.01.10a), Kolumbian tullaus- ja verosäännökset (asetus 1165 vuodelta 2019, 327 ja 330 artikla), Meksikon tullaus- ja verosäännökset (tullilaki, 65 artikla; arvonlisäverolaki, 27 artikla), Saudi-Arabian tullaus- ja verosäännökset (ZATCAn ohje tuonnin ja viennin arvonlisäverotuksesta, toukokuu 2026; Persianlahden yhteistyöneuvoston yhteinen tullilaki) sekä Yhdistyneiden arabiemiirikuntien tullaus- ja verosäännökset (liittovaltion arvonlisäveroa koskeva asetuslaki nro 8 vuodelta 2017, 35 artikla).
Incoterms®-toimituslausekkeet on suojattu tekijänoikeudella, jonka omistaa ICC. Lisätietoja Incoterms®-toimituslausekkeista on saatavilla ICC:n verkkosivustolta osoitteesta iccwbo.org. Incoterms® ja Incoterms® 2020 -logo ovat ICC:n tavaramerkkejä. Näiden tavaramerkkien käyttö ei tarkoita yhteyttä ICC:hen eikä ICC:n hyväksyntää tai sponsorointia.