
Uma cotação de uma fábrica chinesa geralmente indica um termo comercial: EXW, FOB, CIF ou outra das regras Incoterms® da Câmara de Comércio Internacional (ICC). A regra define quem organiza e paga o transporte, quem faz o desembaraço das mercadorias para exportação e importação e em que ponto o risco de perda ou dano passa do vendedor para você; no CIF e no CIP, ela também obriga o vendedor a contratar seguro para as mercadorias. Ela não define quando você se torna proprietário das mercadorias nem como e quando deve pagar. Para a maioria dos pedidos da China, as opções práticas são FCA no armazém de um agente de cargas ou em um terminal de contêineres, ou FOB em um porto marítimo chinês. O EXW deixa o desembaraço de exportação na China por sua conta e, no CIF, a fábrica escolhe o transportador e o seguro, enquanto o risco da viagem marítima é seu. Veja como funcionam as principais regras dos Incoterms® 2020 e o que acordar com a fábrica.
Onze regras em dois grupos
A edição atual é a dos Incoterms® 2020; a ICC já iniciou os trabalhos para a próxima, os Incoterms® 2030. Sete regras podem ser usadas para qualquer modalidade de transporte: EXW, FCA, CPT, CIP, DAP, DPU e DDP. Quatro são exclusivas para transporte marítimo e por vias navegáveis interiores: FAS, FOB, CFR e CIF.
Sempre escreva a regra junto com um local preciso e a edição, por exemplo, "FCA Shenzhen, [endereço do armazém do agente de cargas], Incoterms® 2020" ou "FOB Yantian, Incoterms® 2020". No EXW, no FCA, no FOB e nas regras D, o local indicado é onde o vendedor entrega as mercadorias e o risco passa para você. Nas regras C (CPT, CIP, CFR e CIF), ele é o destino até o qual o vendedor paga o transporte, enquanto o risco é transferido antes, no embarque. A propriedade, as condições de pagamento e o que acontece se uma das partes descumprir o contrato não são tratados pelas regras: inclua esses pontos no contrato de compra e venda.
EXW: o desembaraço de exportação na China fica por sua conta
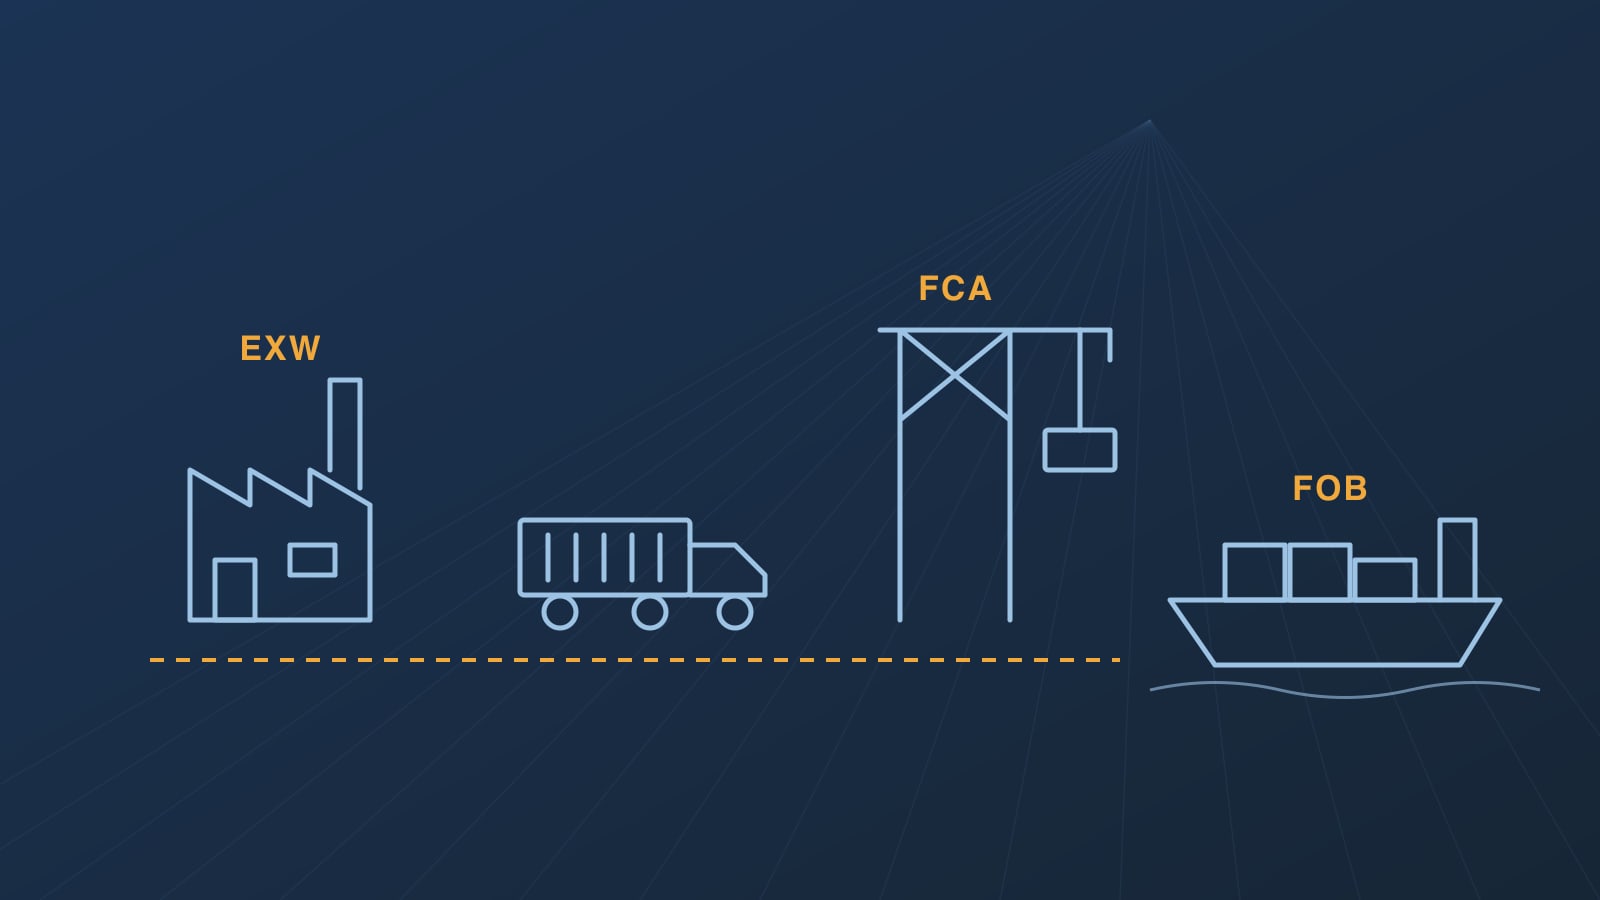
No EXW (Na origem), o vendedor apenas coloca as mercadorias à sua disposição em suas instalações ou em outro local indicado, sem carregá-las em qualquer veículo e sem desembaraçá-las para exportação. A partir desse momento, o risco é seu. Se o vendedor realizar o carregamento mesmo assim, o risco de danos durante essa operação também poderá recair sobre você. Por isso, a ICC recomenda acordar previamente quem assume esse risco — ou escolher FCA, regra na qual, se a entrega ocorrer nas instalações do vendedor, ele carrega as mercadorias e mantém o risco durante o carregamento.
No EXW, também cabe a você realizar e pagar o desembaraço de exportação. Na China, a declaração de exportação é apresentada pelo expedidor chinês das mercadorias ou por um despachante aduaneiro contratado por ele, e ambos devem estar cadastrados na alfândega. Apenas uma entidade empresarial registrada na China — uma sociedade, uma sociedade de pessoas, uma empresa individual ou uma filial de empresa estrangeira — pode ser cadastrada (Administração Geral das Alfândegas, Ordem nº 253, artigos 2 e 4; Ordem nº 277, artigo 4). Um comprador estrangeiro sem nenhuma entidade registrada na China não pode atuar como esse expedidor. Assim, na prática, a fábrica ou um agente de exportação acaba declarando as mercadorias de qualquer forma — exatamente o que o FCA prevê.
FCA: mercadorias desembaraçadas para exportação e entregues ao seu transportador
No FCA (Livre no transportador), o vendedor desembaraça as mercadorias para exportação e as entrega ao transportador ou agente de cargas indicado por você, em um local determinado. Nas instalações do vendedor, as mercadorias são consideradas entregues quando são carregadas no veículo do seu transportador. Em qualquer outro local, como o armazém do seu agente de cargas ou um terminal de contêineres, elas são consideradas entregues quando chegam no veículo do vendedor, prontas para descarga e à disposição do seu transportador ou agente de cargas; o vendedor não realiza a descarga.
O risco passa para você nesse ponto e, a partir daí, você contrata e paga o transporte principal. O FCA pode ser usado no transporte marítimo, aéreo, ferroviário e rodoviário. Se a carta de crédito do seu banco exigir um conhecimento de embarque com anotação de embarque a bordo, a edição de 2020 permite que as partes acordem que você instrua seu transportador a emitir esse documento ao vendedor assim que as mercadorias forem carregadas no navio; o vendedor então o repassa a você. A ICC alerta que o transportador pode recusar, pois só emite esse conhecimento quando as mercadorias estão efetivamente a bordo, e que as diferentes datas de entrega e de carregamento podem causar dificuldades no âmbito da carta de crédito. Consulte primeiro seu transportador ou agente de cargas.
FOB: para carregamento a bordo, não para contêineres entregues em um terminal
No FOB (Livre a bordo), o vendedor desembaraça as mercadorias para exportação e as entrega colocando-as a bordo do navio indicado por você, no porto de embarque determinado. O risco é transferido quando as mercadorias estão a bordo. O vendedor paga todos os custos até esse momento; você paga o frete marítimo e todos os custos após o carregamento, além de contratar o seguro das mercadorias se desejar cobertura.
O FOB é uma regra exclusiva para transporte marítimo e por vias navegáveis interiores. A ICC observa que ele não é adequado para mercadorias entregues ao transportador antes de estarem a bordo, como contêineres entregues em um terminal, e que, nesse caso, as partes devem considerar o FCA. Se uma fábrica ainda assim apresentar uma cotação FOB para um embarque em contêiner, confirme por escrito quais despesas portuárias e documentos anteriores ao carregamento estão incluídos no preço.
CFR e CIF: o vendedor paga o frete, mas o risco da viagem é seu
No CFR (Custo e frete) e no CIF (Custo, seguro e frete), o vendedor contrata e paga o transporte até o porto de destino indicado, mas o risco passa para você quando as mercadorias estão a bordo do navio no porto de embarque. Se as mercadorias forem perdidas ou danificadas no mar após o carregamento, esse risco é seu: você apresenta uma reclamação ao transportador ou à seguradora. O vendedor continua responsável, nos termos do contrato de compra e venda, pelos defeitos que já existiam no momento do carregamento. Se as mercadorias forem transportadas primeiro em um navio alimentador ou em uma barcaça fluvial, o risco é transferido, por padrão, quando elas são entregues ao primeiro transportador. Por isso, indique no contrato o porto de embarque e o ponto de entrega.
No CIF, o vendedor também deve contratar seguro para as mercadorias, mas, por padrão, apenas com a cobertura limitada das Institute Cargo Clauses (C), por pelo menos 110% do preço do contrato, e a apólice deve permitir que você solicite indenização diretamente à seguradora. As cláusulas (C) cobrem apenas os riscos listados. No CIP, a regra equivalente para qualquer modalidade de transporte, a edição de 2020 exige, por padrão, as cláusulas (A), mais abrangentes. Nas duas regras, as partes podem acordar outro nível de cobertura; no CFR, o vendedor não tem obrigação de contratar seguro.
O vendedor também escolhe o transportador e assina o contrato de transporte. Os custos de descarga no porto de destino são seus, a menos que sejam de responsabilidade do vendedor nos termos desse contrato; se o vendedor os tiver pago conforme o contrato, não poderá cobrá-los separadamente de você, salvo acordo em contrário. O agente local do transportador poderá cobrar despesas no destino. Por isso, solicite esses valores por escrito antes de aceitar o CIF. Para contêineres entregues em um terminal, a ICC indica CPT e CIP em vez de CFR e CIF.
DAP e DDP: entrega no seu país
No DAP (Entregue no local), o vendedor entrega as mercadorias no meio de transporte de chegada, no local indicado no seu país, prontas para descarga. Você realiza o desembaraço de importação e paga os direitos aduaneiros e demais tributos.
No DDP (Entregue com direitos pagos), o vendedor também realiza o desembaraço de importação e paga os direitos aduaneiros e demais tributos de importação. A ICC observa que, se o vendedor não puder obter o desembaraço de importação, deve considerar DAP ou DPU, e que os tributos de importação pagos pelo vendedor podem não ser recuperáveis junto ao comprador. Uma oferta DDP só é viável se o vendedor puder efetivamente desembaraçar as mercadorias para importação no seu país.
O imposto de importação incide sobre o valor com frete e seguro
Nos seis países abordados em nossos guias de importação — Chile, Peru, Colômbia, México, Arábia Saudita e Emirados Árabes Unidos —, o imposto de importação é calculado sobre um valor aduaneiro que inclui frete e seguro até o ponto de entrada das mercadorias no país (no Chile e no Peru, ele é chamado de valor CIF). O IVA na importação é calculado sobre esse valor acrescido do imposto de importação e dos demais tributos de importação. Portanto, comprar FOB em vez de CIF não reduz seu imposto de importação: a alfândega acrescenta o frete e o seguro de qualquer forma. O que muda é quem escolhe o transportador e o seguro, e quanto você paga por eles. No Peru, se as mercadorias não estiverem seguradas, a alfândega acrescenta um custo de seguro calculado por um percentual padrão do valor FOB. Na Colômbia, o documento do seguro, ou um documento que comprove as taxas usuais de seguro, deve acompanhar a declaração de importação.
O que recomendamos
Transporte marítimo, em contêiner ou carga consolidada (LCL): FCA no armazém do seu agente de cargas ou no terminal de contêineres em Shenzhen ou Guangzhou, conforme recomendado pela ICC para mercadorias entregues antes do carregamento; FOB somente se a fábrica insistir. Você ou seu agente de cargas contrata o frete, e você contrata o seguro das mercadorias, por exemplo, com base nas Institute Cargo Clauses (A).
Transporte aéreo e expresso: FCA na fábrica, usando a conta do seu agente de cargas ou da sua transportadora expressa, ou DAP se a tarifa da transportadora expressa da fábrica for melhor que a sua.
EXW: evite, a menos que um agente de exportação vá declarar as mercadorias na China e que você tenha acordado quem fará o carregamento.
CIF: é adequado para mercadorias carregadas diretamente a bordo; para contêineres, a ICC indica CIP. Em ambos os casos, verifique primeiro as despesas no destino e a cobertura do seguro.
O que acordar no contrato
1. A regra, o local exato indicado e "Incoterms® 2020"; no CFR e no CIF, também o porto de embarque.
2. Quem contrata o transporte e quem contrata o seguro, com quais cláusulas e por qual valor.
3. A embalagem e a marcação, e quem realiza o carregamento no local indicado.
4. Os documentos: fatura comercial, lista de volumes, conhecimento de embarque marítimo ou aéreo, certificado de origem quando seu país tiver um acordo de livre comércio com a China (Chile e Peru, entre os países dos nossos guias) e a apólice de seguro, se o vendedor contratar o seguro.
5. No FCA com carta de crédito, se você instruirá seu transportador a emitir ao vendedor um conhecimento de embarque com anotação de embarque a bordo.
6. A data-limite de entrega no local indicado.
Como ajudamos
Solicitamos cotações às fábricas com a mesma regra e o mesmo local para permitir a comparação das ofertas, organizamos a entrega FCA no armazém de um agente de cargas ou em um terminal em Guangzhou ou Shenzhen e verificamos os documentos de exportação antes da saída das mercadorias. Envie-nos o produto, a quantidade e o destino, e responderemos com opções em até dois dias úteis.
Fontes
Câmara de Comércio Internacional: Incoterms® 2020 — introdução, regras para qualquer modalidade de transporte e regras para transporte marítimo e por vias navegáveis interiores, com notas explicativas (Biblioteca Digital da ICC, library.iccwbo.org); páginas da ICC sobre Incoterms® 2020 e o plano de trabalho das Comissões Globais de Políticas da ICC para 2026 (revisão para os Incoterms® 2030); Administração de Comércio Internacional dos Estados Unidos, "Conheça seus Incoterms"; Administração Geral das Alfândegas da China, Ordem nº 253 sobre o cadastro de entidades declarantes aduaneiras (2021), artigos 2 e 4, e Ordem nº 277 sobre declarações aduaneiras (2025), artigo 4; Conselho de Estado da China, Regulamento sobre o Registro de Entidades Empresariais, artigo 2; normas aduaneiras e tributárias do Chile (Compêndio de Normas Aduaneiras, capítulo II; Decreto-Lei 825, artigo 16), do Peru (Decisão 571 da Comunidade Andina, artigo 6; procedimento SUNAT DESPA-PE.01.10a), da Colômbia (Decreto 1165 de 2019, artigos 327 e 330), do México (Lei Aduaneira, artigo 65; Lei do IVA, artigo 27), da Arábia Saudita (guia da ZATCA sobre importações e exportações no âmbito do IVA, maio de 2026; Lei Aduaneira Comum do GCC) e dos Emirados Árabes Unidos (Decreto-Lei Federal nº 8 de 2017 sobre o IVA, artigo 35).
As regras Incoterms® são protegidas por direitos autorais de titularidade da ICC. Mais informações sobre as regras Incoterms® podem ser obtidas no site da ICC, iccwbo.org. Incoterms® e o logotipo Incoterms® 2020 são marcas da ICC. O uso dessas marcas não implica associação com a ICC, aprovação ou patrocínio por parte dela.