
Una cotización de una fábrica china suele indicar un término comercial: EXW, FOB, CIF u otra de las reglas Incoterms® de la Cámara de Comercio Internacional (ICC). La regla determina quién organiza y paga el transporte, quién realiza el despacho de exportación e importación de la mercancía y dónde se transfiere del vendedor a usted el riesgo de pérdida o daño; en CIF y CIP, también obliga al vendedor a asegurar la mercancía. No determina cuándo usted pasa a ser propietario de la mercancía ni cómo ni cuándo paga. Para la mayoría de los pedidos desde China, las opciones prácticas son FCA en la bodega de un agente de carga o en un terminal de contenedores, o FOB en un puerto marítimo chino. EXW deja el despacho de exportación en China a su cargo y, en CIF, la fábrica elige el transportista y el seguro, mientras que usted asume el riesgo durante la travesía marítima. A continuación explicamos cómo funcionan las principales reglas de Incoterms® 2020 y qué debe acordar con la fábrica.
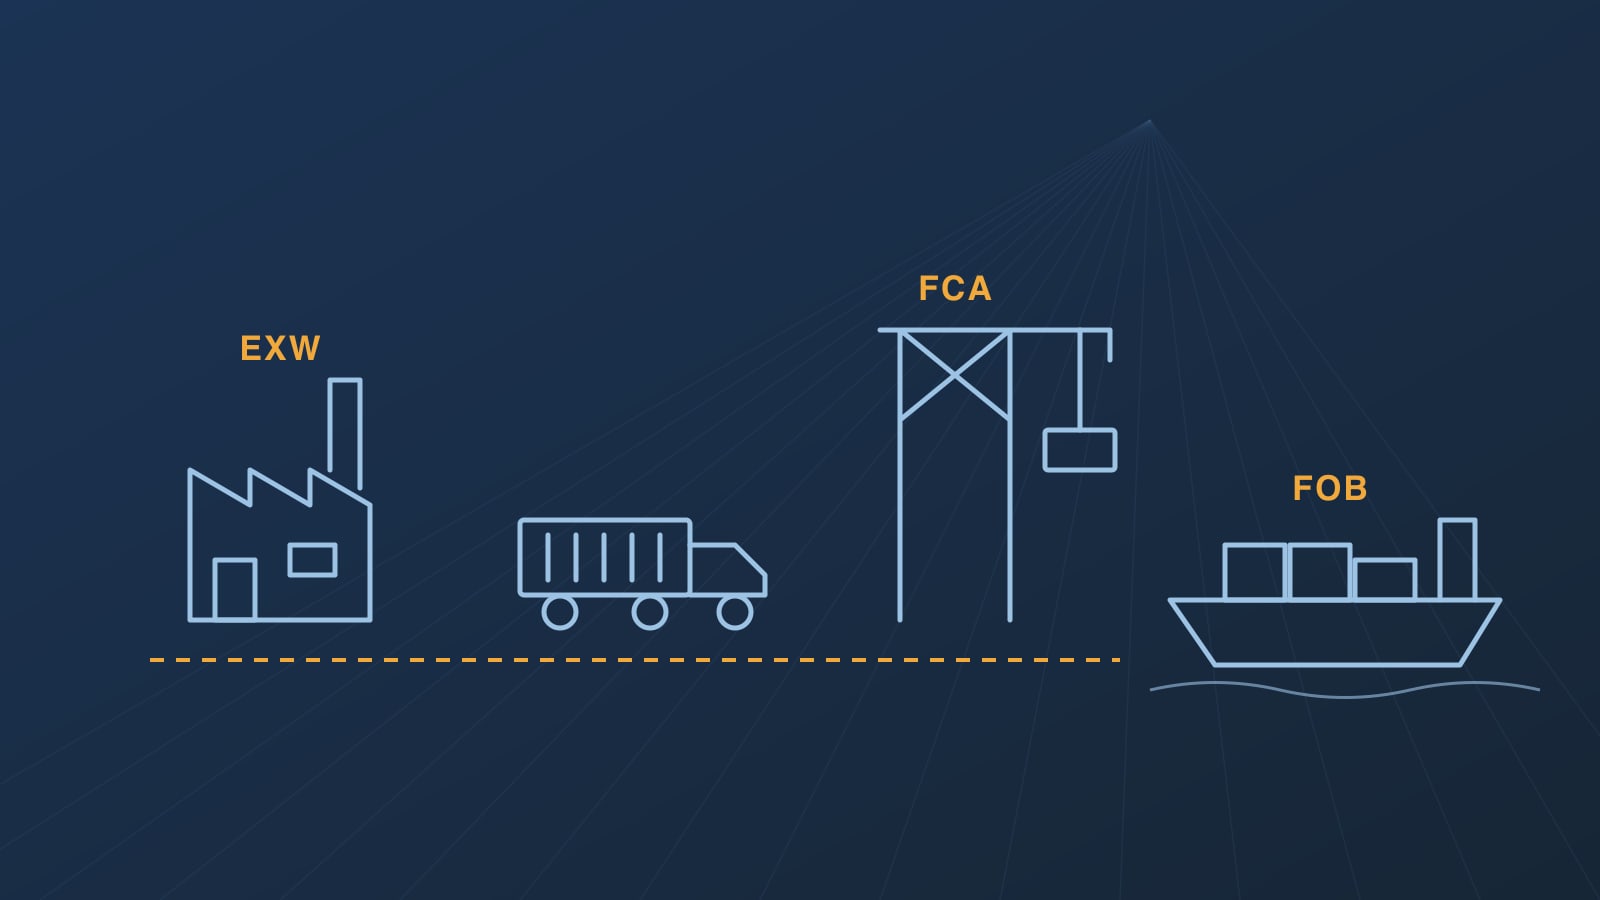
Once reglas en dos grupos
La edición vigente es Incoterms® 2020; ICC ha comenzado a trabajar en la siguiente, Incoterms® 2030. Siete reglas pueden utilizarse para cualquier modo de transporte: EXW, FCA, CPT, CIP, DAP, DPU y DDP. Cuatro son solo para el transporte marítimo y por vías navegables interiores: FAS, FOB, CFR y CIF.
Escriba siempre la regla junto con un lugar preciso y la edición, por ejemplo, "FCA Shenzhen, [dirección de la bodega del agente de carga], Incoterms® 2020" o "FOB Yantian, Incoterms® 2020". En EXW, FCA, FOB y las reglas D, el lugar designado es donde el vendedor entrega la mercancía y el riesgo se transfiere a usted. En las reglas C (CPT, CIP, CFR y CIF), es el destino hasta el cual el vendedor paga el transporte, mientras que el riesgo se transfiere antes, en el punto de expedición. Las reglas no cubren la propiedad, las condiciones de pago ni lo que ocurre si una de las partes incumple el contrato: incluya estos aspectos en el contrato de compraventa.
EXW: el despacho de exportación en China queda a su cargo
En EXW (en fábrica), el vendedor solo pone la mercancía a su disposición en sus instalaciones u otro lugar designado, sin cargarla en ningún vehículo ni despacharla para exportación. Desde ese momento, usted asume el riesgo. Si el vendedor carga la mercancía de todos modos, el riesgo de daños durante la carga también puede recaer en usted, por lo que ICC aconseja acordar de antemano quién lo asume, o elegir FCA, regla según la cual, si la entrega se realiza en las instalaciones del vendedor, este carga la mercancía y mantiene el riesgo durante la carga.
En EXW, también le corresponde a usted realizar y pagar el despacho de exportación. En China, la declaración de exportación la presenta el consignante chino de la mercancía o un agente de aduanas al que este encomiende la gestión, y ambos deben estar inscritos ante la aduana. Solo puede inscribirse ante la aduana una entidad registrada en China: una sociedad, una sociedad de personas, una empresa individual o una sucursal de una empresa extranjera (Administración General de Aduanas, Orden n.º 253, artículos 2 y 4; Orden n.º 277, artículo 4). Un comprador extranjero sin ninguna entidad registrada en China no puede actuar como ese consignante, por lo que, en la práctica, la fábrica o un agente de exportación declara la mercancía de todos modos, que es precisamente lo que contempla FCA.
FCA: mercancía despachada para exportación y entregada a su transportista
En FCA (franco porteador), el vendedor despacha la mercancía para exportación y la entrega al transportista o agente de carga que usted designe, en un lugar acordado. En las instalaciones del vendedor, la mercancía se considera entregada una vez cargada en el vehículo de su transportista. En cualquier otro lugar, como la bodega de su agente de carga o un terminal de contenedores, se considera entregada cuando llega en el vehículo del vendedor, lista para descargar y a disposición de su transportista o agente de carga; el vendedor no la descarga.
El riesgo se transfiere a usted en ese punto y, desde allí, usted reserva y paga el transporte principal. FCA sirve para transporte marítimo, aéreo, ferroviario y por carretera. Si la carta de crédito de su banco exige un conocimiento de embarque con la mención «a bordo», la edición 2020 permite que las partes acuerden que usted instruya a su transportista para que emita uno al vendedor una vez que la mercancía se haya cargado en el buque; luego, el vendedor se lo entrega a usted. ICC advierte que el transportista puede negarse, ya que solo emite ese documento cuando la mercancía está efectivamente a bordo, y que la diferencia entre las fechas de entrega y de carga puede generar dificultades con la carta de crédito. Consúltelo primero con su transportista o agente de carga.
FOB: para carga a bordo, no para contenedores entregados en un terminal
En FOB (franco a bordo), el vendedor despacha la mercancía para exportación y la entrega colocándola a bordo del buque que usted designe en el puerto de embarque acordado. El riesgo se transfiere cuando la mercancía está a bordo. El vendedor paga todos los costos hasta ese momento; usted paga el flete marítimo y todo lo que corresponda después de la carga, y asegura la mercancía si desea cobertura.
FOB es una regla exclusiva para el transporte marítimo y por vías navegables interiores. ICC señala que no es adecuada para mercancías entregadas al transportista antes de estar a bordo, como los contenedores entregados en un terminal, y que en ese caso las partes deberían considerar FCA. Si una fábrica aun así cotiza FOB para un envío en contenedor, confirme por escrito qué cargos portuarios y documentos previos a la carga están incluidos en el precio.
CFR y CIF: el vendedor paga el flete, usted asume el riesgo del viaje
En CFR (costo y flete) y CIF (costo, seguro y flete), el vendedor contrata y paga el transporte hasta el puerto de destino designado, pero el riesgo se transfiere a usted cuando la mercancía está a bordo del buque en el puerto de embarque. Si la mercancía se pierde o se daña en el mar después de la carga, ese riesgo es suyo: usted presenta el reclamo al transportista o a la aseguradora. El vendedor sigue respondiendo conforme al contrato de compraventa por los defectos que existían al momento de la carga. Si la mercancía viaja primero en un buque alimentador o una barcaza fluvial, por defecto el riesgo se transfiere cuando se entrega al primer transportista, por lo que debe indicar el puerto de embarque y el punto de entrega en el contrato.
En CIF, el vendedor también debe asegurar la mercancía, pero por defecto solo con la cobertura limitada de las Institute Cargo Clauses (C), por al menos el 110 % del precio del contrato, y la póliza debe permitirle reclamar directamente a la aseguradora. Las cláusulas (C) cubren únicamente los riesgos enumerados. En CIP, la regla equivalente para cualquier modo de transporte, la edición 2020 exige por defecto las cláusulas (A), de cobertura más amplia. En ambas reglas, las partes pueden acordar otro nivel de cobertura; en CFR, el vendedor no está obligado a contratar ningún seguro.
El vendedor también elige al transportista y firma el contrato de transporte. Los costos de descarga en el puerto de destino son de su cargo, salvo que correspondan al vendedor según ese contrato; si el vendedor los pagó conforme a él, no puede cobrárselos por separado, a menos que hayan acordado otra cosa. El agente local del transportista puede cobrarle cargos en destino, por lo que debe pedirlos por escrito antes de aceptar CIF. Para contenedores entregados en un terminal, ICC señala CPT y CIP en lugar de CFR y CIF.
DAP y DDP: entrega en su país
En DAP (entregada en lugar), el vendedor entrega la mercancía sobre el medio de transporte de llegada, en el lugar designado de su país, lista para descargar. Usted realiza el despacho de importación y paga los aranceles e impuestos.
En DDP (entregada con derechos pagados), el vendedor también realiza el despacho de importación y paga los aranceles e impuestos de importación. ICC señala que, si el vendedor no puede obtener el despacho de importación, debería considerar DAP o DPU, y que es posible que no pueda recuperar del comprador los impuestos de importación que haya pagado. Una oferta DDP solo es realista si el vendedor puede efectivamente realizar el despacho de importación de la mercancía en su país.
El arancel se calcula sobre el valor con flete y seguro
En los seis países que cubren nuestras guías de importación —Chile, Perú, Colombia, México, Arabia Saudita y Emiratos Árabes Unidos—, el arancel aduanero se calcula sobre un valor aduanero que incluye el flete y el seguro hasta el punto de ingreso de la mercancía al país (en Chile y Perú se denomina valor CIF). El IVA de importación se calcula sobre ese valor más el arancel y otros impuestos de importación. Por lo tanto, comprar FOB en lugar de CIF no reduce sus aranceles: la aduana suma el flete y el seguro de todos modos. Lo que cambia es quién elige el transportista y el seguro, y cuánto paga usted por ellos. En Perú, si la mercancía no está asegurada, la aduana agrega un costo de seguro según un porcentaje estándar del valor FOB. En Colombia, el documento de seguro, o un documento que respalde las tarifas habituales de seguro, debe acompañar la declaración de importación.
Qué recomendamos
Transporte marítimo, en contenedor o carga consolidada (LCL): FCA en la bodega de su agente de carga o en el terminal de contenedores de Shenzhen o Guangzhou, que es lo que recomienda ICC para mercancías entregadas antes de la carga a bordo; FOB solo si la fábrica insiste. Usted o su agente de carga reserva el flete, y usted asegura la mercancía, por ejemplo, con las Institute Cargo Clauses (A).
Transporte aéreo y exprés: FCA en la fábrica con la cuenta de su agente de carga o empresa de mensajería, o DAP si la tarifa de mensajería de la fábrica es mejor que la suya.
EXW: evítelo, salvo que un agente de exportación vaya a declarar la mercancía en China y usted haya acordado quién la carga.
CIF: es adecuado para mercancías cargadas directamente a bordo; para contenedores, ICC señala CIP. En ambos casos, revise primero los cargos en destino y la cobertura del seguro.
Qué acordar en el contrato
1. La regla, el lugar designado con precisión e "Incoterms® 2020"; en CFR y CIF, también el puerto de embarque.
2. Quién reserva el transporte y quién contrata el seguro, con qué cláusulas y por qué monto.
3. El embalaje y el marcado, y quién carga la mercancía en el lugar designado.
4. Los documentos: factura comercial, lista de empaque, conocimiento de embarque o guía aérea, certificado de origen cuando su país tenga un tratado de libre comercio con China (Chile y Perú, entre los países de nuestras guías), y la póliza de seguro si el vendedor contrata el seguro.
5. En FCA con carta de crédito, si usted instruirá a su transportista para que emita al vendedor un conocimiento de embarque con la mención «a bordo».
6. La fecha límite de entrega en el lugar designado.
Cómo ayudamos
Pedimos cotizaciones a las fábricas con la misma regla y el mismo lugar para poder comparar las ofertas, coordinamos la entrega FCA en la bodega de un agente de carga o en un terminal de Guangzhou o Shenzhen, y revisamos los documentos de exportación antes de que salga la mercancía. Envíenos el producto, la cantidad y el destino, y le responderemos con opciones dentro de dos días hábiles.
Fuentes
Cámara de Comercio Internacional: Incoterms® 2020 — introducción, reglas para cualquier modo de transporte y reglas para el transporte marítimo y por vías navegables interiores, con notas explicativas (Biblioteca Digital de ICC, library.iccwbo.org); páginas de ICC sobre Incoterms® 2020 y plan de trabajo de las Comisiones Globales de Políticas de ICC para 2026 (revisión hacia Incoterms® 2030); Administración de Comercio Internacional de Estados Unidos, «Conozca sus Incoterms»; Administración General de Aduanas de China, Orden n.º 253 sobre la inscripción de entidades declarantes ante la aduana (2021), artículos 2 y 4, y Orden n.º 277 sobre declaraciones aduaneras (2025), artículo 4; Consejo de Estado de China, Reglamento sobre el Registro de Entidades de Mercado, artículo 2; normativa aduanera y tributaria de Chile (Compendio de Normas Aduaneras, capítulo II; Decreto Ley 825, artículo 16), Perú (Decisión 571 de la Comunidad Andina, artículo 6; procedimiento SUNAT DESPA-PE.01.10a), Colombia (Decreto 1165 de 2019, artículos 327 y 330), México (Ley Aduanera, artículo 65; Ley del IVA, artículo 27), Arabia Saudita (guía de ZATCA sobre importaciones y exportaciones sujetas al IVA, mayo de 2026; Ley Aduanera Común del Consejo de Cooperación del Golfo) y Emiratos Árabes Unidos (Decreto Ley Federal n.º 8 de 2017 sobre el IVA, artículo 35).
Las reglas Incoterms® están protegidas por derechos de autor de titularidad de ICC. Puede obtener más información sobre las reglas Incoterms® en el sitio web de ICC, iccwbo.org. Incoterms® y el logotipo Incoterms® 2020 son marcas comerciales de ICC. El uso de estas marcas no implica asociación, aprobación ni patrocinio por parte de ICC.