
У комерційній пропозиції китайської фабрики зазвичай зазначають умову поставки: EXW, FOB, CIF або інше правило Incoterms® Міжнародної торгової палати (ICC). Правило визначає, хто організовує та оплачує перевезення, хто здійснює експортне й імпортне оформлення товару та де ризик втрати або пошкодження переходить від продавця до Вас; за CIF і CIP воно також зобов’язує продавця застрахувати товар. Воно не визначає, коли Ви стаєте власником товару або як і коли здійснюєте оплату. Для більшості замовлень із Китаю практичними варіантами є FCA на складі експедитора чи контейнерному терміналі або FOB у китайському морському порту. За EXW експортне оформлення в Китаї покладається на Вас, а за CIF фабрика обирає перевізника та страхування, тоді як ризик під час морського перевезення несете Ви. Нижче пояснюємо, як працюють основні правила Incoterms® 2020 і що варто погодити з фабрикою.
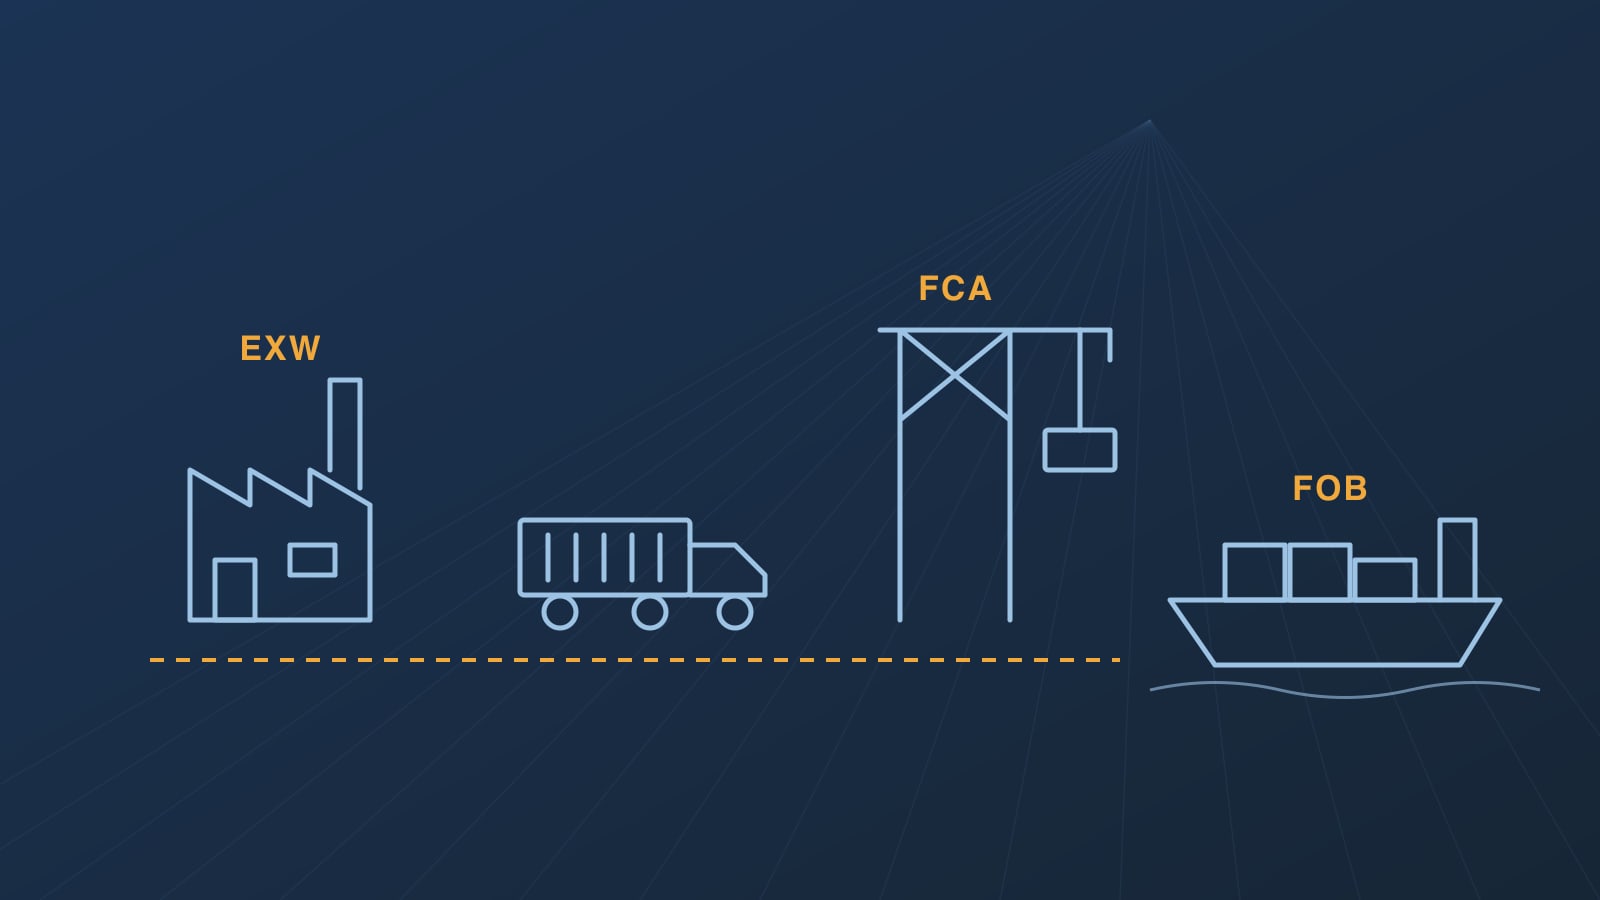
Одинадцять правил у двох групах
Чинна редакція — Incoterms® 2020; ICC уже розпочала роботу над наступною — Incoterms® 2030. Сім правил можна застосовувати до будь-якого виду транспорту: EXW, FCA, CPT, CIP, DAP, DPU і DDP. Чотири призначені лише для морського та внутрішнього водного транспорту: FAS, FOB, CFR і CIF.
Завжди зазначайте правило разом із точним місцем і редакцією, наприклад «FCA Шеньчжень, [адреса складу експедитора], Incoterms® 2020» або «FOB Яньтянь, Incoterms® 2020». За EXW, FCA, FOB і правилами групи D зазначене місце — це місце, де продавець передає товар і ризик переходить до Вас. За правилами групи C (CPT, CIP, CFR і CIF) це місце призначення, до якого продавець оплачує перевезення, тоді як ризик переходить раніше, під час відвантаження. Правила не регулюють право власності, умови оплати та наслідки порушення договору однією зі сторін: передбачте їх у договорі купівлі-продажу.
EXW: експортне оформлення в Китаї стає Вашим обов’язком
За EXW («франко-завод») продавець лише надає товар у Ваше розпорядження на своїй території або в іншому зазначеному місці, без завантаження на транспортний засіб і без експортного оформлення. Із цього моменту ризик несете Ви. Якщо продавець усе ж завантажує товар, ризик пошкодження під час завантаження також може покладатися на Вас, тому ICC радить заздалегідь погодити, хто його несе, або обрати FCA: за цим правилом, якщо передача відбувається на території продавця, він завантажує товар і несе ризик під час завантаження.
За EXW Ви також маєте здійснити й оплатити експортне оформлення. У Китаї експортну декларацію подає китайський відправник товару або уповноважений ним митний брокер; обидва мають бути взяті на облік у митних органах. На облік може бути взятий лише суб’єкт господарювання, зареєстрований у Китаї: компанія, товариство, одноосібне підприємство або філія іноземної компанії (Головне митне управління, наказ № 253, статті 2 і 4; наказ № 277, стаття 4). Іноземний покупець, який не має жодного зареєстрованого суб’єкта в Китаї, не може бути таким відправником, тому на практиці товар усе одно декларує фабрика або експортний агент — саме це й передбачає FCA.
FCA: товар оформлено для експорту й передано Вашому перевізнику
За FCA («франко-перевізник») продавець здійснює експортне оформлення товару й передає його обраному Вами перевізнику або експедитору в зазначеному місці. На території продавця товар вважається переданим після завантаження на транспортний засіб Вашого перевізника. У будь-якому іншому місці, наприклад на складі Вашого експедитора чи контейнерному терміналі, товар вважається переданим, коли він прибув на транспортному засобі продавця, готовий до розвантаження та наданий у розпорядження Вашого перевізника або експедитора; продавець його не розвантажує.
У цей момент ризик переходить до Вас, і від цього місця Ви замовляєте й оплачуєте основне перевезення. FCA підходить для морського, повітряного, залізничного й автомобільного транспорту. Якщо акредитив Вашого банку вимагає бортового коносамента, редакція 2020 року дозволяє сторонам домовитися, що Ви доручите своєму перевізнику видати його продавцю після завантаження товару на судно; потім продавець передасть його Вам. ICC застерігає, що перевізник може відмовитися, оскільки видає такий коносамент лише після фактичного розміщення товару на борту, а різні дати передачі товару та завантаження можуть спричинити труднощі з виконанням умов акредитива. Спершу уточніть це у свого перевізника або експедитора.
FOB: для завантаження на борт, а не для контейнерів, які передають на терміналі
За FOB («вільно на борту») продавець здійснює експортне оформлення та передає товар, розмістивши його на борту обраного Вами судна в зазначеному порту відвантаження. Ризик переходить, коли товар перебуває на борту. До цього моменту всі витрати оплачує продавець; Ви оплачуєте морський фрахт і всі витрати після завантаження та страхуєте товар, якщо бажаєте мати страхове покриття.
FOB — правило лише для морського та внутрішнього водного транспорту. ICC зазначає, що воно не підходить для товарів, які передають перевізнику до розміщення на борту, наприклад контейнерів, доставлених на термінал, і що в такому разі сторонам варто розглянути FCA. Якщо фабрика все ж надає комерційну пропозицію на умовах FOB для контейнерного відправлення, письмово уточніть, які портові збори та документи до завантаження включено в ціну.
CFR і CIF: продавець оплачує фрахт, ризик під час морського перевезення несете Ви
За CFR («вартість і фрахт») і CIF («вартість, страхування і фрахт») продавець укладає договір перевезення до зазначеного порту призначення та оплачує його, але ризик переходить до Вас, коли товар перебуває на борту судна в порту відвантаження. Якщо після завантаження товар буде втрачено або пошкоджено в морі, це Ваш ризик: Ви звертаєтеся з вимогою про відшкодування до перевізника або страховика. Продавець і надалі відповідає за договором купівлі-продажу за дефекти, які існували на момент завантаження. Якщо товар спочатку перевозять фідерним судном або річковою баржею, за замовчуванням ризик переходить під час його передачі першому перевізнику, тому зазначте в договорі порт відвантаження та пункт передачі товару.
За CIF продавець також повинен застрахувати товар, але за замовчуванням — лише на обмежених умовах Institute Cargo Clauses (C), щонайменше на 110 % договірної ціни, а поліс має давати Вам право звертатися безпосередньо до страховика за відшкодуванням. Умови (C) покривають лише перелічені ризики. За CIP — аналогічним правилом для будь-якого виду транспорту — редакція 2020 року за замовчуванням вимагає ширшого покриття за умовами (A). За обома правилами сторони можуть погодити інший рівень покриття; за CFR продавець узагалі не зобов’язаний страхувати товар.
Продавець також обирає перевізника й укладає договір перевезення. Витрати на розвантаження в порту призначення покладаються на Вас, якщо за цим договором їх не мав оплачувати продавець; якщо він оплатив їх за договором, то не може стягувати їх із Вас окремо, якщо Ви не погодили інше. Місцевий агент перевізника може виставити Вам рахунок за збори в пункті призначення, тому запросіть їх перелік і суми письмово, перш ніж погоджуватися на CIF. Для контейнерів, які доставляють на термінал, ICC рекомендує CPT і CIP замість CFR і CIF.
DAP і DDP: доставка у Вашій країні
За DAP («поставка в місці призначення») продавець передає товар у зазначеному місці у Вашій країні на прибулому транспортному засобі, готовим до розвантаження. Ви здійснюєте імпортне оформлення та сплачуєте мито й податки.
За DDP («поставка зі сплатою мита») продавець також здійснює імпортне оформлення товару та сплачує імпортне мито й податки. ICC зазначає, що якщо продавець не може здійснити імпортне оформлення, йому варто розглянути натомість DAP або DPU, а також що сплачені продавцем імпортні податки не завжди можна відшкодувати за рахунок покупця. Пропозиція на умовах DDP є реалістичною лише тоді, коли продавець справді може здійснити імпортне оформлення товару у Вашій країні.
Мито нараховують на вартість з урахуванням фрахту та страхування
У шести країнах, охоплених нашими посібниками з імпорту, — Чилі, Перу, Колумбії, Мексиці, Саудівській Аравії та Об’єднаних Арабських Еміратах — мито розраховують на основі митної вартості, яка включає фрахт і страхування до місця ввезення товару в країну (у Чилі та Перу її називають вартістю CIF). Імпортний ПДВ розраховують на основі цієї вартості з додаванням мита та інших імпортних податків. Тому закупівля на умовах FOB замість CIF не зменшує мито: митні органи все одно додають фрахт і страхування. Змінюється те, хто обирає перевізника та страхування і скільки Ви за них платите. У Перу, якщо товар не застрахований, митні органи додають вартість страхування за встановленою відсотковою ставкою від вартості FOB. У Колумбії до імпортної декларації потрібно додати страховий документ або документ, що підтверджує звичайні страхові тарифи.
Що ми рекомендуємо
Морем, у контейнері або у складі збірного вантажу (LCL): FCA на складі Вашого експедитора чи контейнерному терміналі в Шеньчжені або Гуанчжоу — саме це ICC рекомендує для товарів, які передають до завантаження; FOB — лише якщо фабрика наполягає. Ви або Ваш експедитор замовляєте фрахт, а Ви страхуєте товар, наприклад на умовах Institute Cargo Clauses (A).
Авіаперевезення та експрес-доставка: FCA на фабриці з використанням Вашого облікового запису в експедитора або кур’єрської служби чи DAP, якщо тариф кур’єрської служби фабрики вигідніший за Ваш.
EXW: уникайте цього правила, якщо немає експортного агента, який задекларує товар у Китаї, та домовленості про те, хто його завантажує.
CIF: підходить для товарів, які завантажують безпосередньо на борт; для контейнерів ICC рекомендує CIP. В обох випадках спочатку перевірте збори в пункті призначення та страхове покриття.
Що погодити в договорі
1. Правило, точне зазначене місце та «Incoterms® 2020»; за CFR і CIF — також порт відвантаження.
2. Хто замовляє перевезення та хто страхує товар, на яких умовах і на яку суму.
3. Пакування й маркування, а також хто завантажує товар у зазначеному місці.
4. Документи: комерційний інвойс, пакувальний лист, коносамент або авіавантажна накладна, сертифікат походження, якщо Ваша країна має угоду про вільну торгівлю з Китаєм (серед країн у наших посібниках — Чилі та Перу), і страховий поліс, якщо товар страхує продавець.
5. За FCA з акредитивом — чи доручите Ви своєму перевізнику видати продавцю бортовий коносамент.
6. Кінцева дата передачі товару в зазначеному місці.
Як ми допомагаємо
Ми запитуємо у фабрик комерційні пропозиції за однаковим правилом і для одного місця, щоб їх можна було порівняти, організовуємо передачу товару за FCA на складі експедитора або терміналі в Гуанчжоу чи Шеньчжені та перевіряємо експортні документи до відправлення товару. Надішліть нам інформацію про товар, кількість і місце призначення, і ми запропонуємо варіанти протягом двох робочих днів.
Джерела
Міжнародна торгова палата: Incoterms® 2020 — вступ, правила для будь-якого виду транспорту та правила для морського і внутрішнього водного транспорту з пояснювальними примітками (Цифрова бібліотека ICC, library.iccwbo.org); сторінки ICC про Incoterms® 2020 та план роботи комісій ICC з глобальної політики на 2026 рік (перегляд для підготовки Incoterms® 2030); Управління міжнародної торгівлі США, «Знайте свої Incoterms»; Головне митне управління Китаю, наказ № 253 про взяття на облік суб’єктів митного декларування (2021), статті 2 і 4, та наказ № 277 про митне декларування (2025), стаття 4; Державна рада Китаю, Положення про реєстрацію суб’єктів господарювання, стаття 2; митні й податкові норми Чилі (Збірник митних правил, глава II; декрет-закон 825, стаття 16), Перу (Рішення Андської спільноти 571, стаття 6; процедура SUNAT DESPA-PE.01.10a), Колумбії (декрет 1165 від 2019 року, статті 327 і 330), Мексики (Митний закон, стаття 65; Закон про ПДВ, стаття 27), Саудівської Аравії (настанова ZATCA щодо ПДВ при імпорті та експорті, травень 2026 року; Єдиний митний закон Ради співробітництва арабських держав Перської затоки) та Об’єднаних Арабських Еміратів (федеральний декрет-закон № 8 від 2017 року про ПДВ, стаття 35).
Правила Incoterms® захищені авторським правом, що належить ICC. Додаткову інформацію про правила Incoterms® можна отримати на вебсайті ICC: iccwbo.org. Incoterms® і логотип Incoterms® 2020 є торговельними марками ICC. Використання цих торговельних марок не означає зв’язку з ICC, схвалення чи спонсорської підтримки з її боку.