
Báo giá từ nhà máy Trung Quốc thường nêu một điều kiện thương mại: EXW, FOB, CIF hoặc một quy tắc Incoterms® khác của Phòng Thương mại Quốc tế (ICC). Quy tắc này xác định bên thu xếp và thanh toán chi phí vận chuyển, bên thông quan xuất khẩu và nhập khẩu, cũng như thời điểm và địa điểm rủi ro mất mát hoặc hư hỏng hàng hóa chuyển từ người bán sang quý khách; theo CIF và CIP, người bán còn có nghĩa vụ mua bảo hiểm cho hàng hóa. Quy tắc không xác định thời điểm quý khách trở thành chủ sở hữu hàng hóa hay cách thức và thời hạn thanh toán. Với phần lớn đơn hàng từ Trung Quốc, lựa chọn thực tế là FCA tại kho của đơn vị giao nhận hoặc bến container, hoặc FOB tại cảng biển Trung Quốc. EXW để quý khách chịu trách nhiệm thông quan xuất khẩu tại Trung Quốc, còn theo CIF, nhà máy chọn người vận chuyển và bảo hiểm trong khi quý khách chịu rủi ro trong hành trình đường biển. Dưới đây là cách áp dụng các quy tắc chính theo Incoterms® 2020 và những nội dung cần thống nhất với nhà máy.
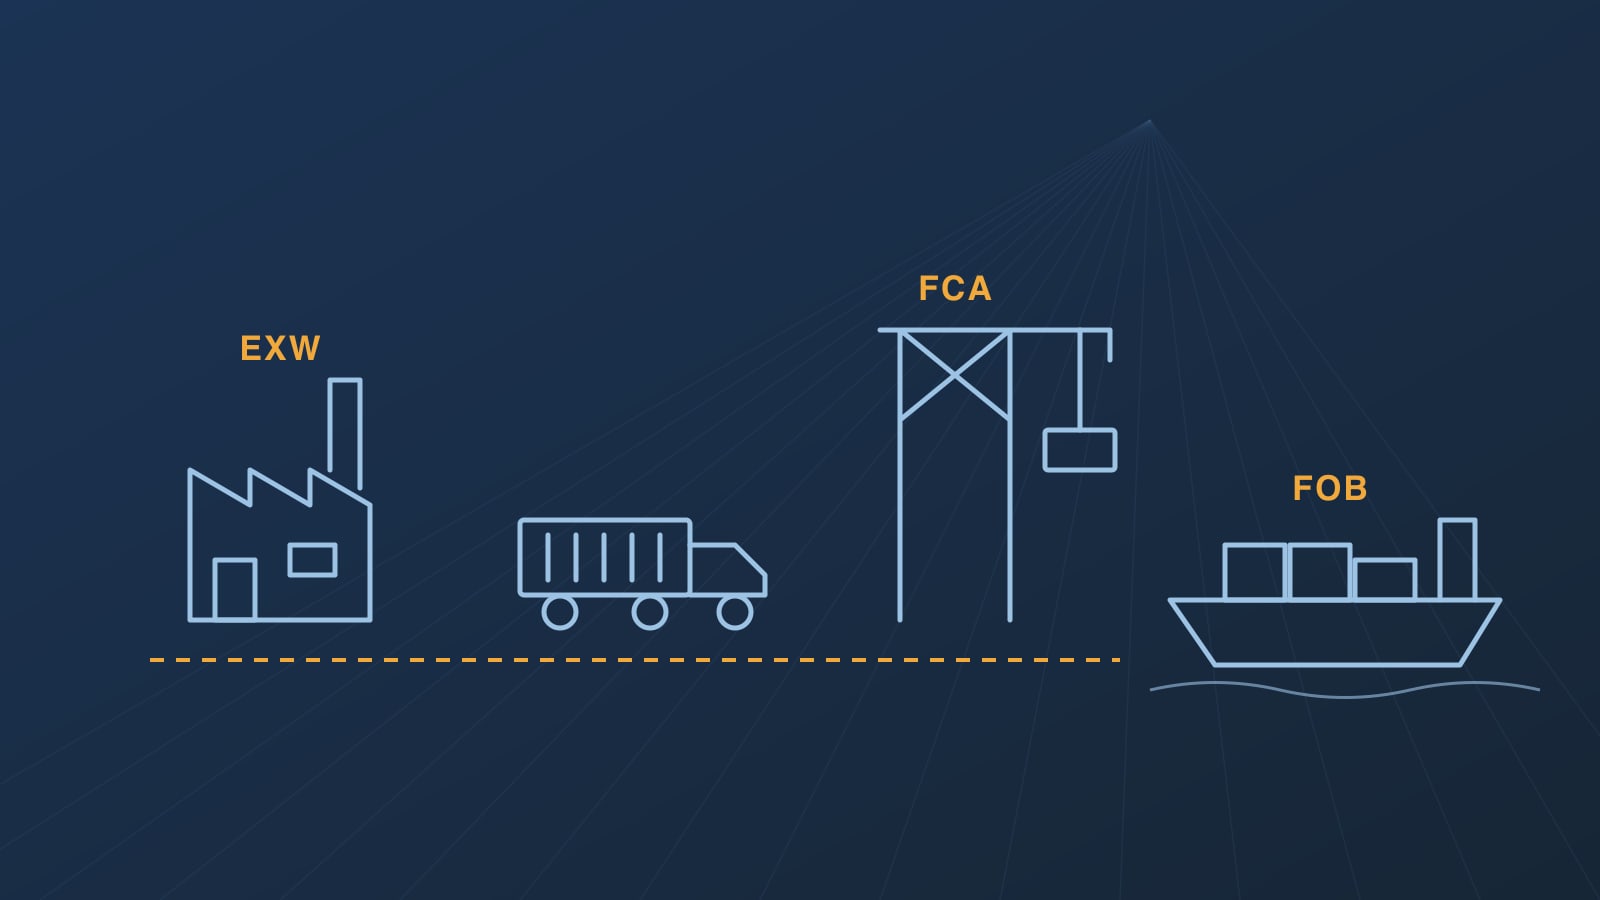
Mười một quy tắc chia thành hai nhóm
Phiên bản hiện hành là Incoterms® 2020; ICC đã bắt đầu xây dựng phiên bản tiếp theo, Incoterms® 2030. Bảy quy tắc có thể áp dụng cho mọi phương thức vận tải: EXW, FCA, CPT, CIP, DAP, DPU và DDP. Bốn quy tắc chỉ áp dụng cho vận tải biển và đường thủy nội địa: FAS, FOB, CFR và CIF.
Luôn ghi quy tắc kèm địa điểm cụ thể và phiên bản, ví dụ "FCA Thâm Quyến, [địa chỉ kho của đơn vị giao nhận], Incoterms® 2020" hoặc "FOB Diêm Điền, Incoterms® 2020". Theo EXW, FCA, FOB và các quy tắc nhóm D, địa điểm chỉ định là nơi người bán giao hàng và rủi ro chuyển sang quý khách. Theo các quy tắc nhóm C (CPT, CIP, CFR và CIF), đó là điểm đến mà người bán trả cước vận chuyển tới, trong khi rủi ro chuyển giao sớm hơn, khi gửi hàng. Quyền sở hữu, điều khoản thanh toán và cách xử lý khi một bên vi phạm hợp đồng không thuộc phạm vi điều chỉnh của các quy tắc: hãy quy định những nội dung này trong hợp đồng mua bán.
EXW: thông quan xuất khẩu tại Trung Quốc trở thành trách nhiệm của quý khách
Theo EXW (Giao tại xưởng), người bán chỉ đặt hàng hóa dưới quyền định đoạt của quý khách tại cơ sở của mình hoặc một địa điểm chỉ định khác, chưa xếp lên bất kỳ phương tiện nào và chưa thông quan xuất khẩu. Từ thời điểm đó, quý khách chịu rủi ro. Nếu người bán vẫn xếp hàng lên phương tiện, quý khách cũng có thể phải chịu rủi ro hư hỏng trong quá trình xếp hàng, vì vậy ICC khuyến nghị thỏa thuận trước về bên chịu rủi ro này — hoặc chọn FCA, theo đó, nếu giao tại cơ sở của người bán, người bán xếp hàng và vẫn chịu rủi ro trong quá trình xếp hàng.
Theo EXW, quý khách cũng phải thực hiện và thanh toán chi phí thông quan xuất khẩu. Tại Trung Quốc, tờ khai xuất khẩu do người gửi hàng Trung Quốc hoặc đại lý hải quan được người gửi hàng ủy thác nộp, và cả hai đều phải đăng ký với hải quan. Chỉ chủ thể kinh doanh đã đăng ký tại Trung Quốc — công ty, công ty hợp danh, doanh nghiệp tư nhân hoặc chi nhánh của công ty nước ngoài — mới có thể đăng ký với hải quan (Tổng cục Hải quan, Lệnh số 253, Điều 2 và 4; Lệnh số 277, Điều 4). Người mua nước ngoài không có chủ thể nào đăng ký tại Trung Quốc không thể đứng tên người gửi hàng đó, nên trên thực tế, nhà máy hoặc đại lý xuất khẩu vẫn khai báo hàng hóa — đúng như cơ chế của FCA.
FCA: thông quan xuất khẩu, bàn giao cho người vận chuyển của quý khách
Theo FCA (Giao cho người chuyên chở), người bán thông quan xuất khẩu và bàn giao hàng cho người vận chuyển hoặc đơn vị giao nhận do quý khách chỉ định, tại một địa điểm được chỉ định. Tại cơ sở của người bán, hàng được coi là đã giao khi được xếp lên phương tiện của người vận chuyển do quý khách chỉ định. Tại bất kỳ địa điểm nào khác, chẳng hạn kho của đơn vị giao nhận hoặc bến container, hàng được coi là đã giao khi đến nơi trên phương tiện của người bán, sẵn sàng để dỡ và được đặt dưới quyền định đoạt của người vận chuyển hoặc đơn vị giao nhận của quý khách; người bán không dỡ hàng.
Rủi ro chuyển sang quý khách tại thời điểm đó, và từ đó quý khách thu xếp và thanh toán chặng vận chuyển chính. FCA áp dụng cho vận tải biển, hàng không, đường sắt và đường bộ. Nếu thư tín dụng của ngân hàng yêu cầu vận đơn đã xếp hàng lên tàu, phiên bản 2020 cho phép các bên thỏa thuận rằng quý khách sẽ chỉ thị người vận chuyển phát hành vận đơn này cho người bán sau khi hàng đã được xếp lên tàu; sau đó người bán chuyển vận đơn cho quý khách. ICC lưu ý rằng người vận chuyển có thể từ chối, vì họ chỉ phát hành loại vận đơn này khi hàng thực sự đã ở trên tàu, và việc ngày giao hàng khác ngày xếp hàng lên tàu có thể gây khó khăn khi thanh toán theo thư tín dụng. Hãy kiểm tra trước với người vận chuyển hoặc đơn vị giao nhận.
FOB: dành cho giao hàng lên tàu, không dành cho hàng container bàn giao tại bến
Theo FOB (Giao hàng trên tàu), người bán thông quan xuất khẩu và giao hàng bằng cách xếp hàng lên tàu do quý khách chỉ định tại cảng xếp hàng được chỉ định. Rủi ro chuyển giao khi hàng đã ở trên tàu. Người bán trả toàn bộ chi phí đến thời điểm đó; quý khách trả cước biển và mọi chi phí sau khi xếp hàng lên tàu, đồng thời mua bảo hiểm cho hàng hóa nếu muốn được bảo hiểm.
FOB là quy tắc chỉ áp dụng cho vận tải biển và đường thủy nội địa. ICC lưu ý rằng quy tắc này không phù hợp với hàng được bàn giao cho người vận chuyển trước khi lên tàu, chẳng hạn hàng container giao tại bến, và trong trường hợp này các bên nên cân nhắc FCA. Nếu nhà máy vẫn báo giá FOB cho lô hàng container, hãy xác nhận bằng văn bản những khoản phí cảng và chứng từ trước khi xếp hàng lên tàu đã được bao gồm trong giá.
CFR và CIF: người bán trả cước, quý khách chịu rủi ro trong hành trình
Theo CFR (Tiền hàng và cước phí) và CIF (Tiền hàng, bảo hiểm và cước phí), người bán ký hợp đồng và thanh toán chi phí vận chuyển đến cảng đích được chỉ định, nhưng rủi ro chuyển sang quý khách khi hàng đã ở trên tàu tại cảng xếp hàng. Nếu hàng bị mất hoặc hư hỏng trên biển sau khi xếp lên tàu, đó là rủi ro của quý khách: quý khách yêu cầu người vận chuyển hoặc doanh nghiệp bảo hiểm bồi thường. Người bán vẫn chịu trách nhiệm theo hợp đồng mua bán đối với các khiếm khuyết đã tồn tại tại thời điểm xếp hàng lên tàu. Nếu hàng được vận chuyển trước bằng tàu gom hàng hoặc sà lan đường sông, mặc định rủi ro chuyển giao khi hàng được giao cho người vận chuyển đầu tiên, vì vậy hãy ghi rõ cảng xếp hàng và điểm giao hàng trong hợp đồng.
Theo CIF, người bán còn phải mua bảo hiểm cho hàng hóa, nhưng mặc định chỉ theo phạm vi hạn chế của Institute Cargo Clauses (C), với số tiền bảo hiểm ít nhất bằng 110% giá trị hợp đồng, và đơn bảo hiểm phải cho phép quý khách yêu cầu bồi thường trực tiếp từ doanh nghiệp bảo hiểm. Điều khoản (C) chỉ bảo hiểm cho những rủi ro được liệt kê. Với CIP, quy tắc tương ứng áp dụng cho mọi phương thức vận tải, phiên bản 2020 mặc định yêu cầu phạm vi rộng hơn theo Điều khoản (A). Trong cả hai quy tắc, các bên có thể thỏa thuận mức bảo hiểm khác; theo CFR, người bán hoàn toàn không có nghĩa vụ mua bảo hiểm.
Người bán cũng chọn người vận chuyển và ký hợp đồng vận chuyển. Quý khách chịu chi phí dỡ hàng tại cảng đích, trừ khi hợp đồng vận chuyển quy định người bán chịu khoản này; nếu người bán đã thanh toán theo hợp đồng đó, người bán không được thu riêng khoản này từ quý khách, trừ khi có thỏa thuận khác. Đại lý địa phương của người vận chuyển có thể thu các khoản phí tại điểm đến, vì vậy hãy yêu cầu cung cấp các khoản phí này bằng văn bản trước khi đồng ý mua theo CIF. Đối với hàng container giao tại bến, ICC khuyến nghị CPT và CIP thay vì CFR và CIF.
DAP và DDP: giao hàng tại quốc gia của quý khách
Theo DAP (Giao tại nơi đến), người bán giao hàng trên phương tiện vận tải đến địa điểm chỉ định tại quốc gia của quý khách, sẵn sàng để dỡ. Quý khách thông quan nhập khẩu và thanh toán thuế nhập khẩu cùng các loại thuế khác.
Theo DDP (Giao đã nộp thuế), người bán còn thông quan nhập khẩu và thanh toán thuế nhập khẩu cùng các loại thuế khác. ICC lưu ý rằng nếu người bán không thể thông quan nhập khẩu thì nên cân nhắc DAP hoặc DPU thay thế, và người bán có thể không thu hồi được từ người mua các khoản thuế nhập khẩu đã nộp. Chào giá DDP chỉ khả thi nếu người bán thực sự có thể thông quan nhập khẩu tại quốc gia của quý khách.
Thuế nhập khẩu được tính trên trị giá bao gồm cước vận chuyển và bảo hiểm
Tại sáu quốc gia được đề cập trong các hướng dẫn nhập khẩu của chúng tôi — Chile, Peru, Colombia, Mexico, Ả Rập Xê Út và Các Tiểu vương quốc Ả Rập Thống nhất — thuế nhập khẩu được tính trên trị giá hải quan bao gồm cước vận chuyển và bảo hiểm đến điểm hàng hóa nhập vào quốc gia đó (tại Chile và Peru, đây được gọi là trị giá CIF). Thuế giá trị gia tăng nhập khẩu được tính trên trị giá đó cộng với thuế nhập khẩu và các loại thuế nhập khẩu khác. Vì vậy, mua theo FOB thay vì CIF không làm giảm thuế nhập khẩu: hải quan vẫn cộng cước vận chuyển và bảo hiểm. Điều thay đổi là bên lựa chọn người vận chuyển và bảo hiểm, cũng như số tiền quý khách phải trả cho các khoản này. Tại Peru, nếu hàng hóa không được bảo hiểm, hải quan cộng thêm chi phí bảo hiểm theo một tỷ lệ tiêu chuẩn trên trị giá FOB. Tại Colombia, chứng từ bảo hiểm hoặc tài liệu chứng minh mức phí bảo hiểm thông thường phải được nộp kèm tờ khai nhập khẩu.
Khuyến nghị của chúng tôi
Đường biển, hàng container hoặc hàng lẻ (LCL): FCA tại kho của đơn vị giao nhận hoặc bến container ở Thâm Quyến hay Quảng Châu, đúng với khuyến nghị của ICC cho hàng bàn giao trước khi xếp lên tàu; chỉ chọn FOB nếu nhà máy nhất quyết yêu cầu. Quý khách hoặc đơn vị giao nhận thu xếp vận chuyển, còn quý khách mua bảo hiểm cho hàng hóa, chẳng hạn theo Institute Cargo Clauses (A).
Hàng không và chuyển phát nhanh: FCA tại nhà máy, sử dụng tài khoản của đơn vị giao nhận hoặc đơn vị chuyển phát của quý khách; hoặc DAP nếu mức cước chuyển phát của nhà máy tốt hơn mức cước của quý khách.
EXW: tránh sử dụng, trừ khi có đại lý xuất khẩu khai báo hàng hóa tại Trung Quốc và quý khách đã thống nhất bên chịu trách nhiệm xếp hàng lên phương tiện.
CIF: phù hợp với hàng được xếp trực tiếp lên tàu; đối với hàng container, ICC khuyến nghị CIP. Trong cả hai trường hợp, hãy kiểm tra trước các khoản phí tại điểm đến và phạm vi bảo hiểm.
Những nội dung cần thống nhất trong hợp đồng
1. Quy tắc, địa điểm chỉ định cụ thể và "Incoterms® 2020"; với CFR và CIF, cần ghi thêm cảng xếp hàng.
2. Bên thu xếp vận chuyển và bên mua bảo hiểm, theo điều khoản nào và với số tiền bảo hiểm bao nhiêu.
3. Quy cách đóng gói và ký mã hiệu, cùng bên chịu trách nhiệm xếp hàng lên phương tiện tại địa điểm chỉ định.
4. Chứng từ: hóa đơn thương mại, phiếu đóng gói, vận đơn đường biển hoặc vận đơn hàng không, giấy chứng nhận xuất xứ nếu quốc gia của quý khách có hiệp định thương mại tự do với Trung Quốc (Chile và Peru, trong số các quốc gia thuộc hướng dẫn của chúng tôi), và đơn bảo hiểm nếu người bán mua bảo hiểm.
5. Theo FCA có sử dụng thư tín dụng, quý khách có chỉ thị người vận chuyển phát hành vận đơn đã xếp hàng lên tàu cho người bán hay không.
6. Ngày giao hàng muộn nhất tại địa điểm chỉ định.
Chúng tôi hỗ trợ như thế nào
Chúng tôi yêu cầu các nhà máy báo giá theo cùng một quy tắc và địa điểm để có thể so sánh các chào giá, thu xếp giao hàng FCA tại kho của đơn vị giao nhận hoặc bến ở Quảng Châu hay Thâm Quyến, đồng thời kiểm tra chứng từ xuất khẩu trước khi hàng rời đi. Hãy gửi cho chúng tôi thông tin sản phẩm, số lượng và điểm đến; chúng tôi sẽ phản hồi với các phương án trong vòng hai ngày làm việc.
Nguồn tham khảo
Phòng Thương mại Quốc tế: Incoterms® 2020 — phần giới thiệu, các quy tắc áp dụng cho mọi phương thức vận tải và các quy tắc áp dụng cho vận tải biển và đường thủy nội địa, kèm chú giải (Thư viện số ICC, library.iccwbo.org); các trang của ICC về Incoterms® 2020 và kế hoạch công tác năm 2026 của các Ủy ban Chính sách Toàn cầu ICC (sửa đổi hướng tới Incoterms® 2030); Cơ quan Quản lý Thương mại Quốc tế Hoa Kỳ, "Hiểu rõ Incoterms của bạn"; Tổng cục Hải quan Trung Quốc, Lệnh số 253 về đăng ký chủ thể khai hải quan (2021), Điều 2 và 4, và Lệnh số 277 về khai hải quan (2025), Điều 4; Quốc vụ viện Trung Quốc, Quy định về đăng ký chủ thể kinh doanh, Điều 2; các quy định hải quan và thuế của Chile (Bộ quy tắc hải quan, chương II; Sắc luật 825, Điều 16), Peru (Quyết định 571 của Cộng đồng Andes, Điều 6; quy trình SUNAT DESPA-PE.01.10a), Colombia (Nghị định 1165 năm 2019, Điều 327 và 330), Mexico (Luật Hải quan, Điều 65; Luật Thuế giá trị gia tăng, Điều 27), Ả Rập Xê Út (hướng dẫn của ZATCA về thuế giá trị gia tăng đối với xuất nhập khẩu, tháng 5 năm 2026; Luật Hải quan chung GCC) và Các Tiểu vương quốc Ả Rập Thống nhất (Sắc luật Liên bang số 8 năm 2017 về thuế giá trị gia tăng, Điều 35).
Các quy tắc Incoterms® được bảo hộ bản quyền thuộc sở hữu của ICC. Có thể tìm thêm thông tin về các quy tắc Incoterms® trên trang web của ICC, iccwbo.org. Incoterms® và biểu trưng Incoterms® 2020 là các nhãn hiệu của ICC. Việc sử dụng các nhãn hiệu này không hàm ý có sự liên kết, chấp thuận hay tài trợ từ ICC.